Za posledních 18 měsíců v tichosti skončily tři evropské startupy nabízející Save Now, Buy Later.
Rakouský Monkee — nejznámější z nich — podal v srpnu 2025 insolvenční návrh a definitivně skončil v listopadu, přestože měl přes 300 000 uživatelů, partnerství s Visa a maloobchodní bankou a několik kol financování. Britský SparaPay vstoupil do likvidace. Německý Savrr zmizel.
Snadný závěr je, že spotřebitelé prostě nechtějí šetřit před nákupem. Myslím si, že to je chybný závěr — a drahá.
1. Poptávka existovala. Obchodní model se nevyplácel.
Monkee měl 300 000 uživatelů. Poptávka byla reálná. Podle zpravodajství rakouského tisku a státního sdružení ochrany věřitelů nezemřel kvůli nedostatku uživatelů — zemřel proto, že provize, které vydělával, nikdy nepokryly náklady na provoz firmy. To je selhání jednotkové ekonomiky, ne selhání poptávky.
A největší položka v té nefunkčním obchodním modelu je ta, na kterou většina lidí vůbec nemyslí: platební infrastruktura.
2. Skryté náklady SNBL postaveného na kartových platbách
Když zákazník spoří na produkt za €2 000 v pěti splátkách po €400, strháváte peníze z jeho karty pětkrát. Zaplatíte interchange a poplatky karetních asociací při každé transakci. Dobře — to je cena za příjem plateb kartou.
Ale SNBL má konstrukčně vysokou míru opuštění — lidé během spoření změní názor. A tady je to, co většina lidí netuší: když refundujete kartovou platbu, interchange vám nikdo nevrátí a poplatek karetní asociace se účtuje znovu i při refundaci. Platíte za příjem peněz a platíte za jejich vrácení.
Konkrétní příklad. Jeden opuštěný plán na €2 000 — tři z pěti splátek zaplaceny, pak zrušeno. Předpokládejme realistické ~3% celkové kartové náklady na transakce bez fyzické karty, vyšší u vysokorizikových kategorií:
Na kartách: ~€36 na výběr €1 200, téměř nic z toho se nevrátí při refundaci, plus poplatky karetních asociací účtované znovu při refundaci — řekněme ~€40 pryč, za nulový prodej a nulovou provizi. U vysokorizikového obchodníka to zdvojnásobte.
Při platbách mezi účty (open banking): tři platby příchozí po pár centech každá, jedna refundace za pár centů — celkem kolem €1, a žádné chargebacky.
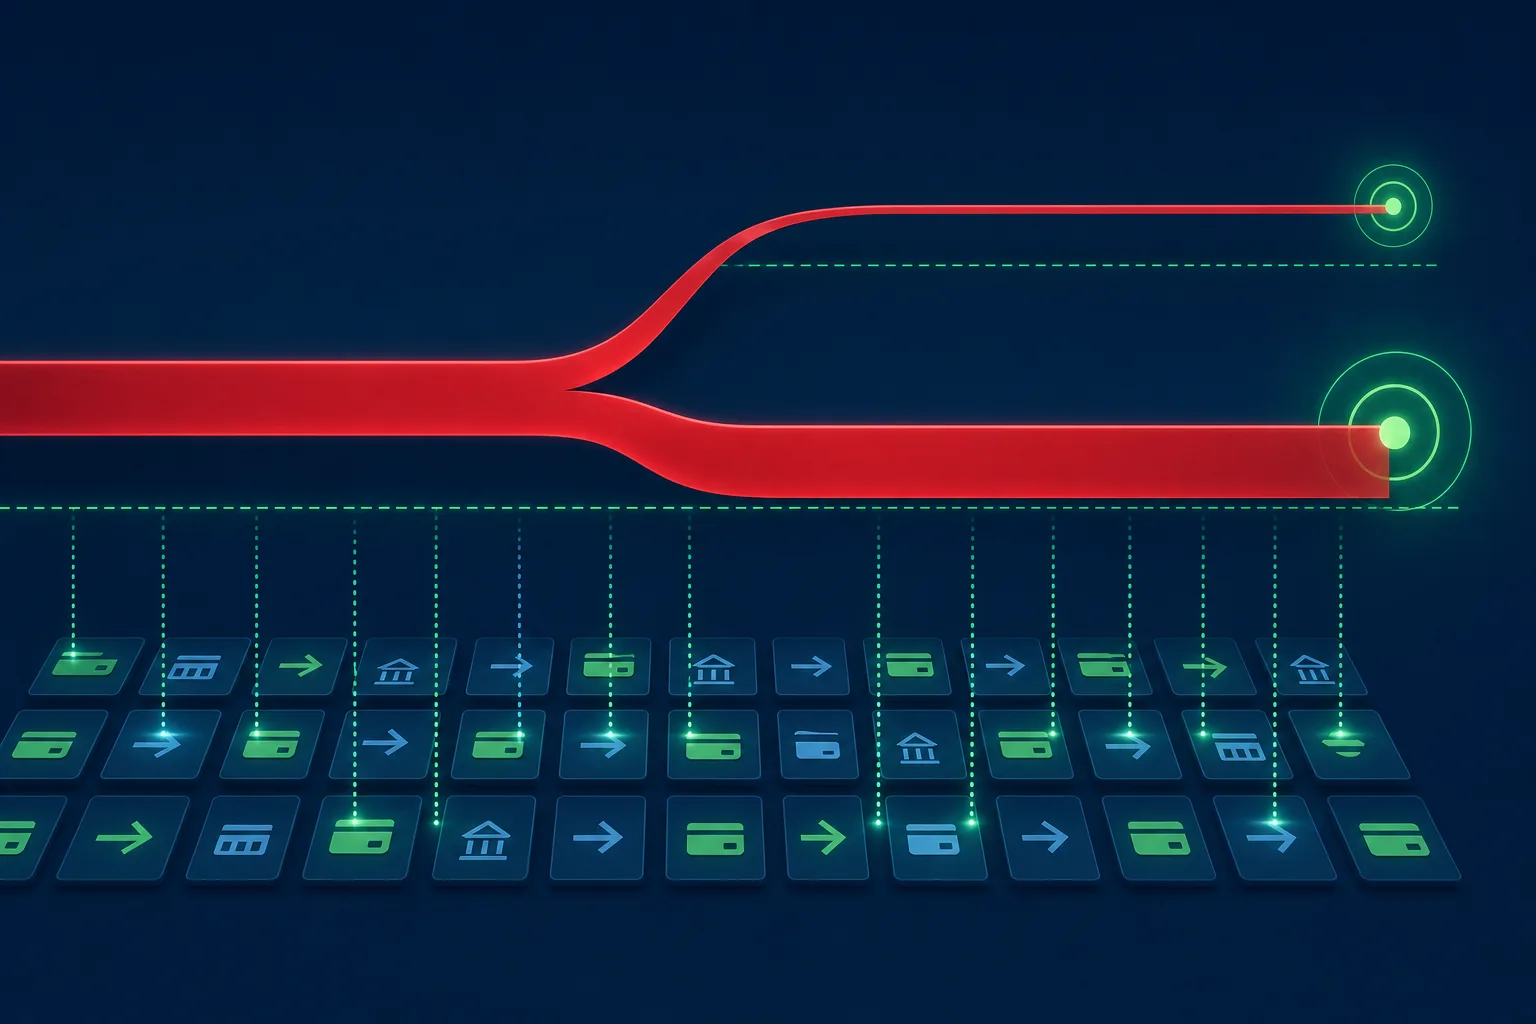
€40 versus €1 na jeden opuštěný plán. Nyní aplikujte realistickou míru opuštění na tisíce plánů. Tento rozdíl je rozdíl mezi životaschopným produktem a bankrotem — a je to přesně ta propast, do které samostatní hráči spadli.
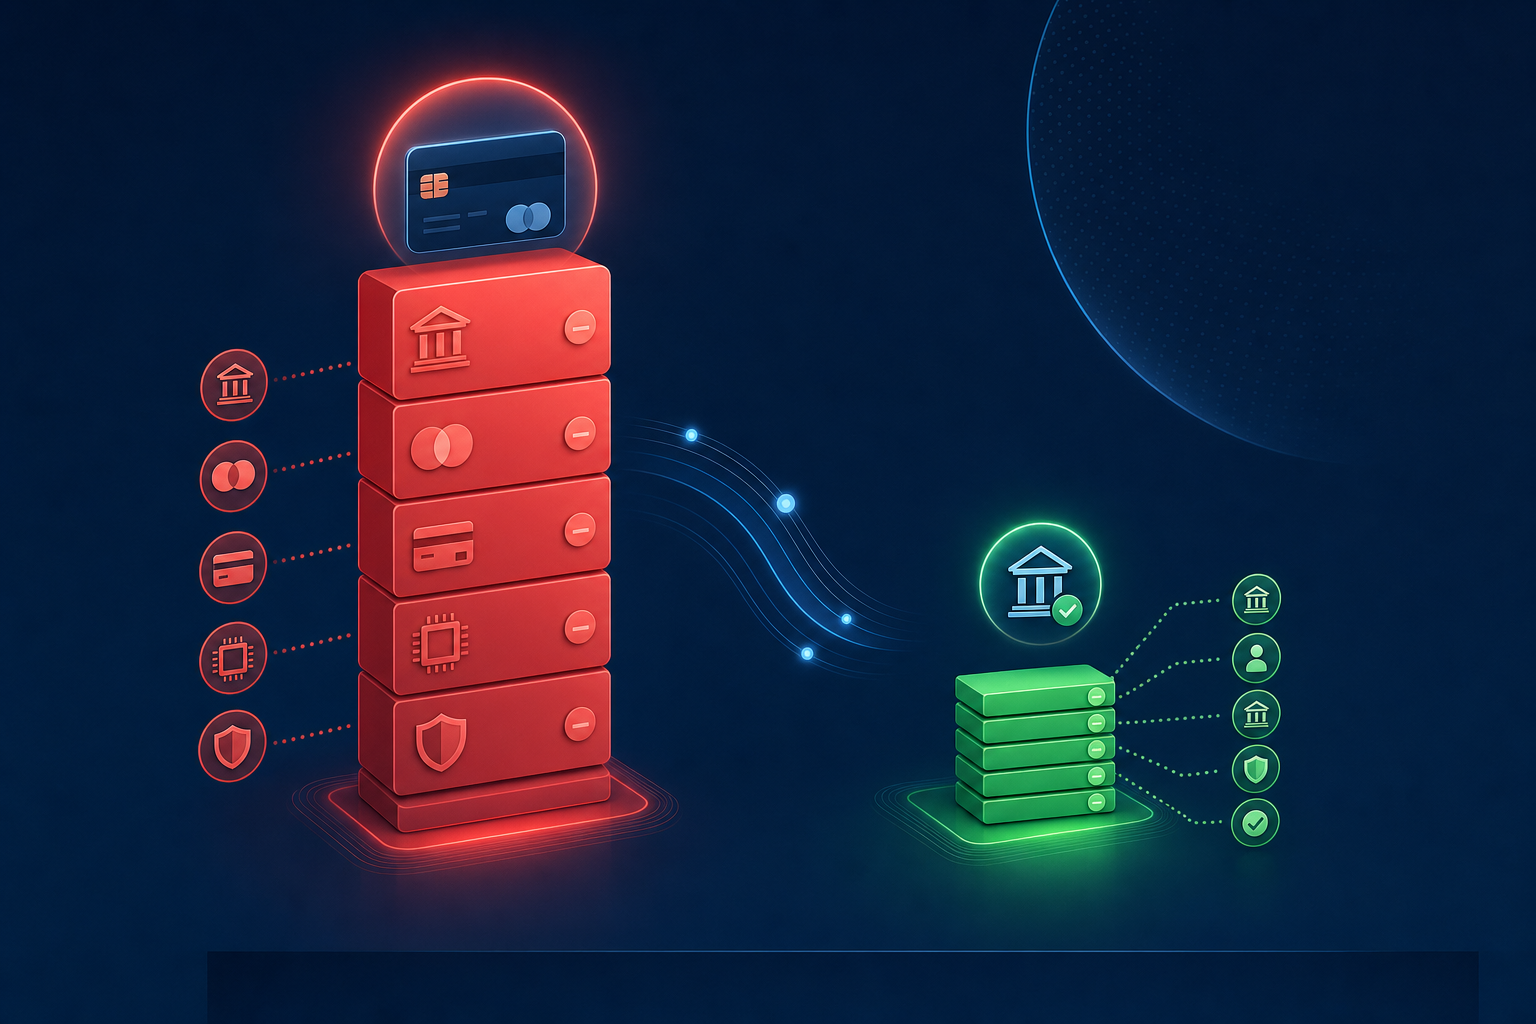
V momentě, kdy postavíte SNBL na kartové infrastruktuře, platíte interchange a scheme fee dvakrát u každého opuštěného plánu — a opuštění je dominantní případ.
A2A infrastruktura tento problém nemá. Variabilní opakované platby a Pay-By-Bank inkasují za centy, bez interchange, bez scheme fee a bez chargebacků.
3. Kde SNBL skutečně funguje
Čtyři podmínky, aby model dával ekonomický smysl:
- Součást e-shopu místo samostatné služby. Nevynakládejte marketingové náklady na získávání každého zájemce o spoření zvlášť. Nabídněte službu přímo při placení v obchodech, které již zákazníky mají. Zaniklé startupy nesly náklady celé firmy, ale získávaly jen nízké provize. Takový model se nemohl vyplatit.
- Platby mezi účty místo karetní infrastruktury. Open banking — a stále více variabilní a dynamické opakované platby — umožňuje platby za několik centů, bez interchange, bez poplatků karetních asociací a bez chargebacků. Tato jediná změna činí ekonomiku životaschopnou.
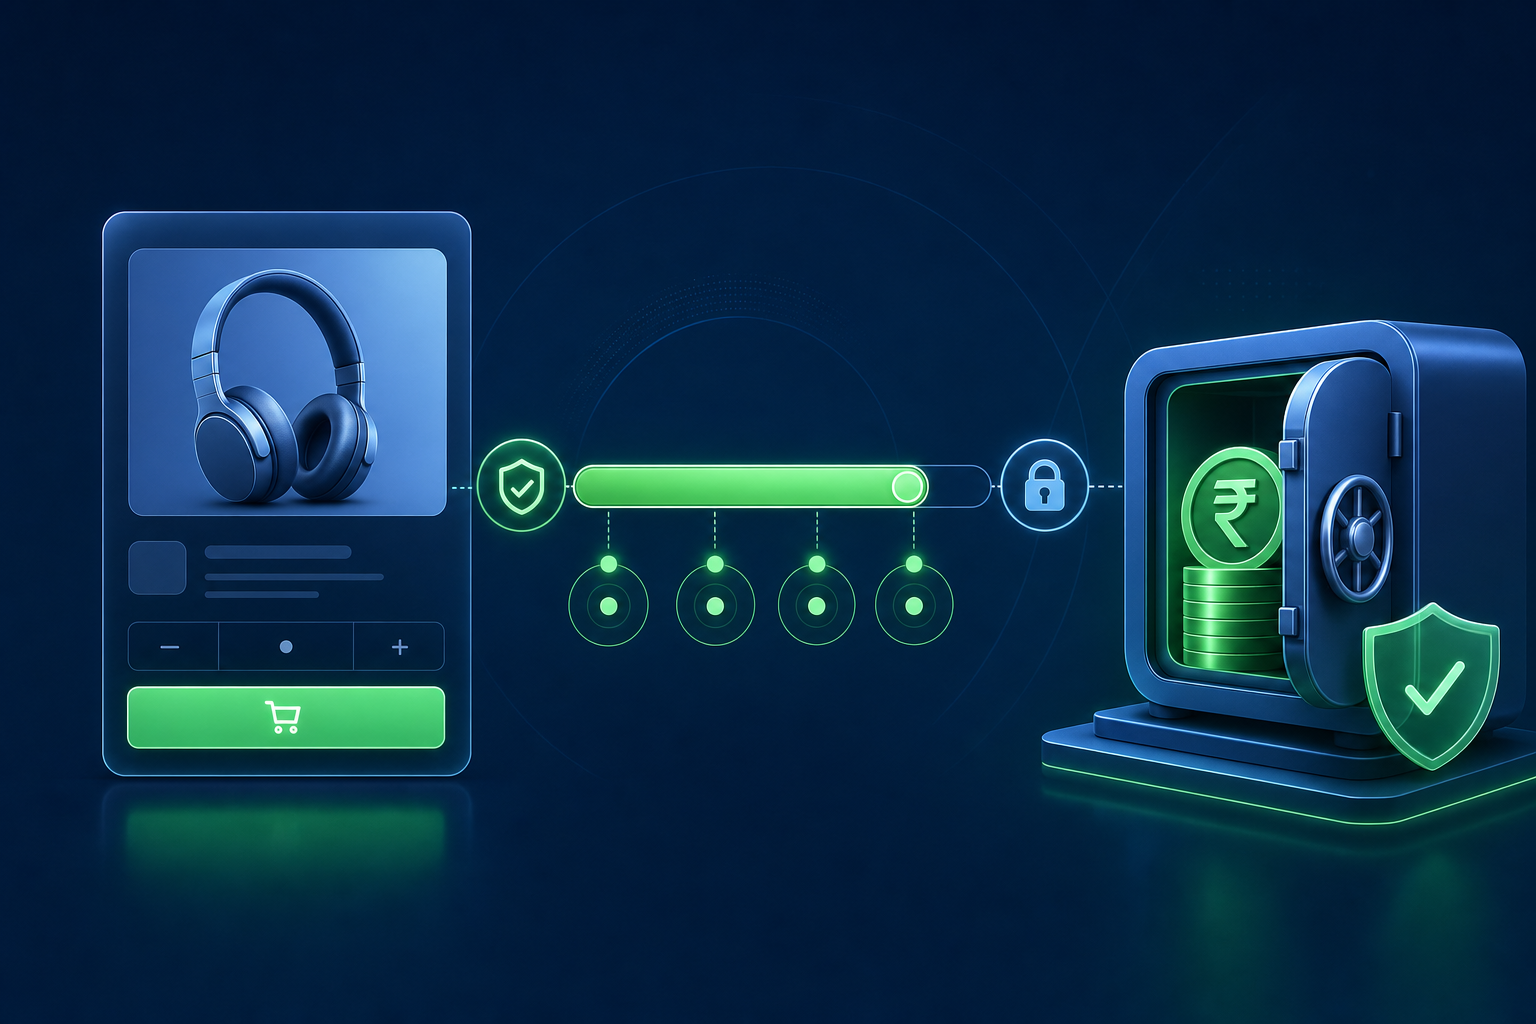
- S prostředky chráněnými licencovanou platformou, ne obchodníkem. Peníze kupujícího by měly ležet jako chráněné klientské prostředky, dokud se nákup nedokončí — takže bankrot obchodníka se nikdy nedotkne úspor zákazníka a vrácení peněz probíhá přehledně. V momentě, kdy peníze leží u obchodníka, znovu jste vytvořili problém s předplacením, který regulátory znepokojuje.
- Využití již existující platební infrastruktury. Pokud licence, účty, obchodnická základna a vypořádání již existují, SNBL se stává nízkonákladovou funkcí — ne společností, která musí vyhrát celý svět, jen aby přežila.
Právě poslední podmínku zaniklé startupy nesplňovaly.
4. Model, který má smysl vybudovat
Je to kombinace, na kterou se díváme při budování v Cost+: naše orchestrace, BaaS partnerství a obchodnická síť na jedné straně a account-to-account infrastruktura — typ, který se rozšiřuje po celé Evropě poskytovateli open banking — na straně druhé. SNBL jako chráněná, vestavěná, možnost při placení založená na převodech mezi účty a využívající infrastrukturu, která je již zaplacena.
S tím, jak BNPL vstupuje plně do regulace FCA v červenci 2026 a CCD2 jej přináší do evropského rámce úvěrů v listopadu, bezkreditní alternativa bude vypadat o dost atraktivněji. Obchodníci ponesou licenční náklady, posuzování schopnosti splácet a kapitálové požadavky pro kreditní produkty. SNBL — správně provedené — nic z toho nenese.
Problém nebyl v myšlence, ale v platební infrastruktuře.
5. Co nám trh vlastně řekl
Konec Monkee, SparaPay a Savrr nebyl verdiktem o Save Now, Buy Later. Byla to lekce z jednotkové ekonomiky a infrastruktury.
Pokud účtujete karty pětkrát, abyste vybrali €2 000 v úsporách, a pak refundujete tři z těchto plateb, když zákazník změní názor, už jste ztratili více na poplatcích za zpracování, než většina SNBL provizí kdy pokryje. Dělejte to ve velkém, na samostatné nákladové základně, a stavíte stroj, který mění venture kapitál na interchange.
Postavte stejný produkt na A2A infrastruktuře, začleněný do platebního procesu, s chráněnými prostředky a infrastrukturou, kterou již vlastníte? Pak náklady vycházejí úplně jinak.
Pokud jste obchodník ztrácející zákazníka s postojem „rozmyslím si to" ve prospěch BNPL — nebo jste sledovali prostor SNBL a odepsali ho — rádi bychom slyšeli váš pohled. Stojí bezkreditní verze „nakup později" za řádné vybudování, nebo už trh odhlasoval? Kontaktujte nás nebo prozkoumejte, jak transparentní platební infrastruktura mění to, co je možné, s naší kalkulačkou poplatků.