In den letzten 18 Monaten sind drei der europäischen Save-Now-Buy-Later-Startups still und leise vom Markt verschwunden.
Das österreichische Monkee – das bekannteste von ihnen – meldete im August 2025 Insolvenz an und wickelte sich bis November endgültig ab, trotz 300.000+ Nutzern, Partnerschaften mit Visa und einer Retail-Bank sowie mehreren Finanzierungsrunden. Das britische SparaPay ging in Liquidation. Das deutsche Savrr verschwand.
Die einfache Schlussfolgerung wäre, dass Verbraucher einfach nicht sparen wollen, bevor sie kaufen. Ich halte das für die falsche Lehre – und eine teure dazu.
1. Die Nachfrage war da. Die Rechnung ging nicht auf.
Monkee hatte 300.000 Nutzer. Die Nachfrage war real. Laut österreichischen Presseberichten und dem Gläubigerschutzverband des Landes scheiterte das Unternehmen nicht an fehlenden Nutzern, sondern daran, dass die verdienten Provisionen nie die Kosten des Geschäftsbetriebs deckten. Das ist ein Unit-Economics-Problem, kein Nachfrageproblem.
Und die größte Einzelposition in dieser defizitären Rechnung ist eine, die die meisten nie betrachten: die Zahlungsinfrastruktur.
2. Die versteckten Kosten hinter dem Scheitern kartenbasierter SNBL-Modelle
Wenn ein Kunde auf ein Produkt im Wert von 2.000 € in fünf Raten à 400 € spart, belasten Sie seine Karte fünfmal. Sie zahlen bei jeder Transaktion Interchange und Kartensystemgebühren. In Ordnung – das sind die Kosten für Kartenzahlungen.
Aber SNBL hat per Design eine hohe Abbruchrate – Menschen ändern ihre Meinung, während sie sparen. Und hier ist, was die meisten nicht wissen: Wenn Sie eine Kartenzahlung zurückerstatten, bekommen Sie das Interchange nicht zurück, und die Kartensystemgebühr wird bei der Rückerstattung erneut berechnet. Sie zahlen dafür, das Geld einzuziehen, und Sie zahlen dafür, es zurückzugeben.
Ein konkretes Beispiel: Ein abgebrochener 2.000-€-Sparplan – drei von fünf Raten gezahlt, dann storniert. Gehen wir von realistischen ~3 % Gesamtkosten für Card-not-present-Transaktionen aus, höher bei High-Risk-Branchen:
Bei Karten: ~36 € zum Einzug der 1.200 €, fast nichts davon bei der Rückerstattung zurückerhalten, plus Kartensystemgebühren, die bei der Rückerstattung erneut berechnet werden – sagen wir ~40 € weg, bei null Verkauf und null Provision. Bei einem High-Risk-Händler: das Doppelte.
Bei Konto-zu-Konto-Zahlungen (Open Banking): drei Zahlungseingänge zu je ein paar Cent, eine Rückerstattung zu ein paar Cent – insgesamt rund 1 €, und keine Chargebacks.
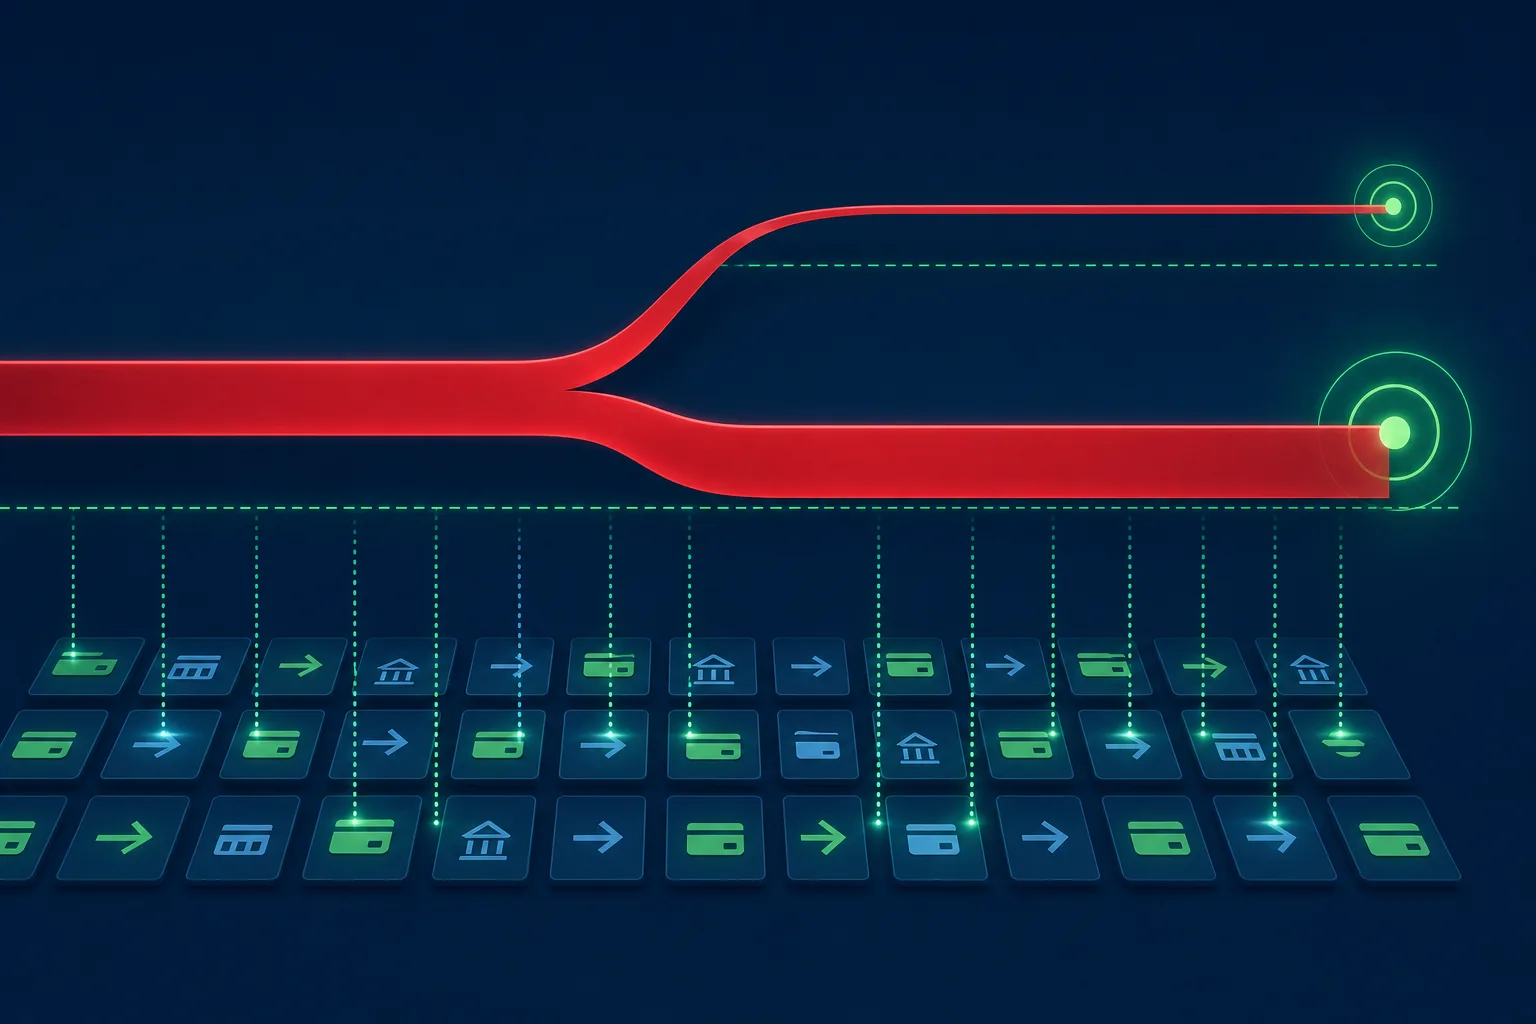
40 € versus 1 € bei einem einzigen abgebrochenen Sparplan. Wenden Sie jetzt eine realistische Abbruchrate auf Tausende von Sparplänen an. Diese Lücke ist der Unterschied zwischen einem funktionsfähigen Produkt und einer Insolvenz – und genau in diese Lücke fielen die eigenständigen Anbieter.
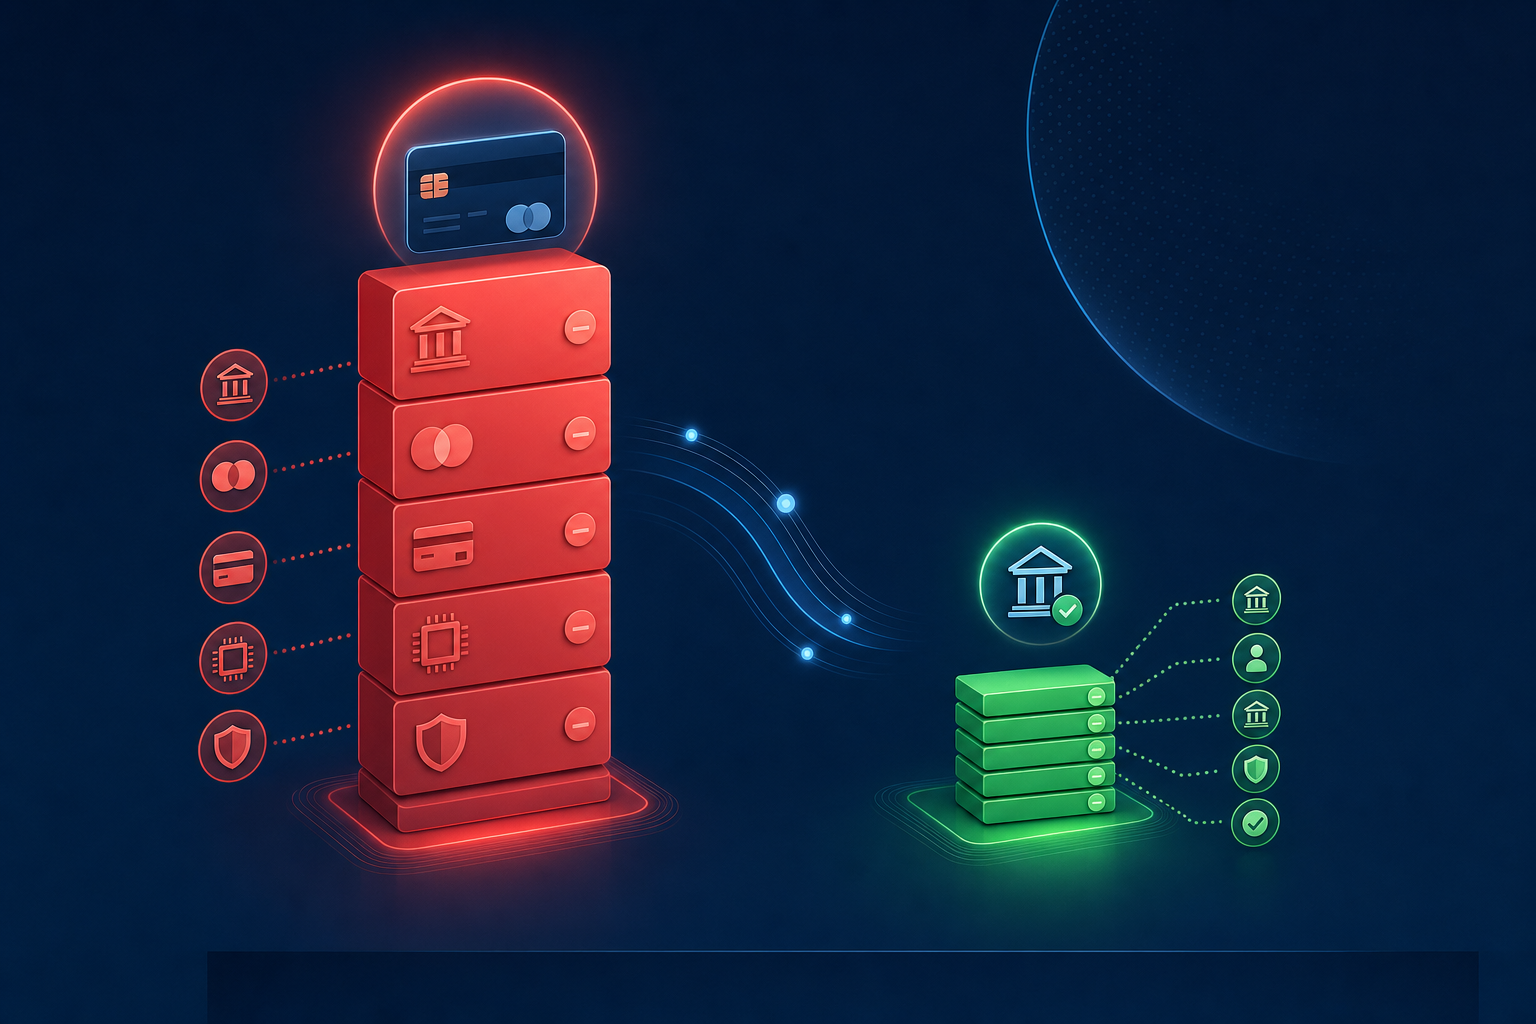
In dem Moment, in dem Sie SNBL auf Kartenschienen aufbauen, zahlen Sie Interchange und Scheme Fees zweimal bei jedem abgebrochenen Sparplan – und Abbrüche sind der Regelfall.
A2A-Schienen haben dieses Problem nicht. Variable wiederkehrende Zahlungen und Pay-By-Bank ziehen für Cent-Beträge ein, ohne Interchange, ohne Scheme Fees und ohne Chargebacks.
3. Wo SNBL tatsächlich funktioniert
Vier Bedingungen machen die Wirtschaftlichkeit tragfähig:
- In den Checkout integriert, statt als eigenständiger Dienst. Geben Sie kein Marketingbudget aus, um Sparer einzeln zu akquirieren. Bieten Sie SNBL im Checkout von Händlern, die den Kunden bereits haben. Die gescheiterten Startups trugen die Kostenstruktur eines ganzen Unternehmens, um geringe Provisionen zu verdienen – die Rechnung hatte nie eine Chance.
- Mit Konto-zu-Konto-Zahlungen statt Karten. Open Banking – und zunehmend variable und dynamische wiederkehrende Zahlungen – zieht für Cent-Beträge ein, ohne Interchange, ohne Kartensystemgebühren und ohne Chargebacks. Diese eine Änderung macht die Wirtschaftlichkeit tragfähig.
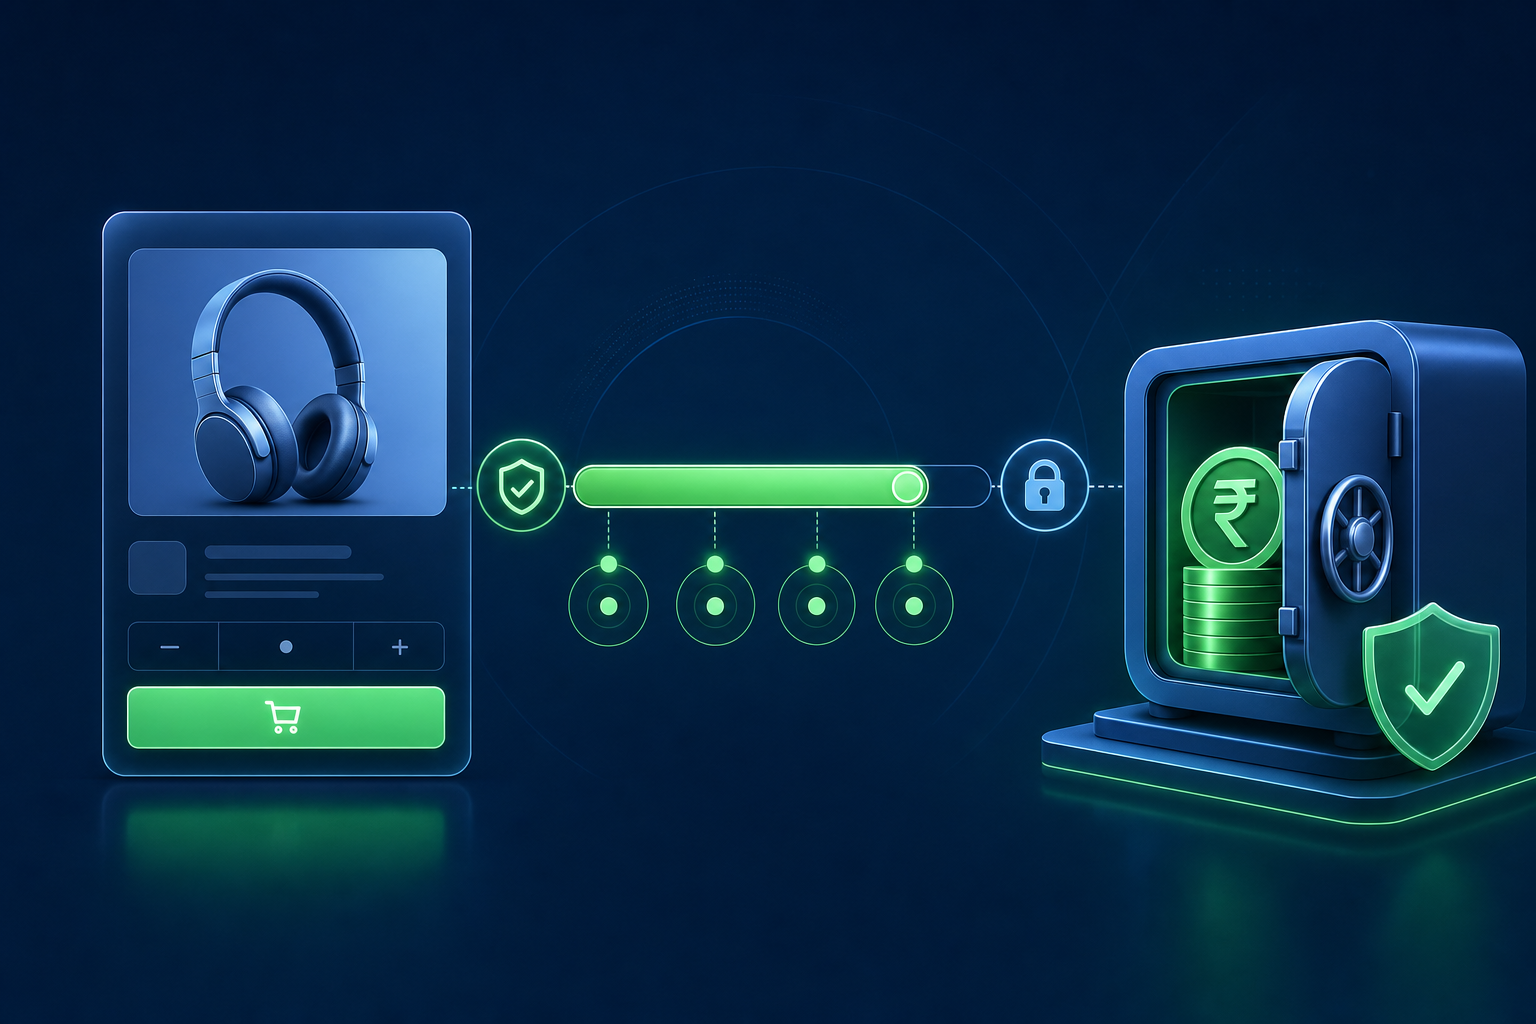
- Mit Geldern, die von einer lizenzierten Plattform geschützt werden, nicht vom Händler. Das Geld des Käufers sollte als geschütztes Kundengeld verwahrt werden, bis der Kauf abgeschlossen ist – sodass eine Händlerinsolvenz niemals die Ersparnisse eines Käufers berührt und Rückerstattungen immer sauber ablaufen. In dem Moment, in dem das Geld beim Händler liegt, haben Sie das Vorauszahlungsproblem neu erschaffen, das Regulierungsbehörden Sorgen bereitet.
- Von Anbietern mit bereits vorhandener Zahlungsinfrastruktur. Wenn die Lizenz, die Konten, der Händlerstamm und das Settlement bereits existieren, wird SNBL zu einem kostengünstigen Feature – nicht zu einem Unternehmen, das die Welt erobern muss, nur um zu überleben.
Genau diese Voraussetzung fehlte den gescheiterten Startups.
4. Ein Modell, das sich wirtschaftlich umsetzen lässt
Es ist die Kombination, die wir bei Cost+ in Betracht ziehen: unsere Orchestrierung, BaaS-Partnerschaften und unser Händlernetzwerk auf der einen Seite und Konto-zu-Konto-Zahlungen – wie sie derzeit europaweit von Open-Banking-Anbietern ausgerollt werden – auf der anderen. SNBL als direkt in den Checkout integrierte A2A-Option mit geschützten Kundengeldern, die auf bereits bezahlter Infrastruktur aufsetzt.
Da BNPL im Juli 2026 vollständig unter FCA-Regulierung rückt und CCD2 es im November in den EU-Kreditrahmen bringt, wird die kreditfreie Alternative deutlich attraktiver aussehen. Händler werden Lizenzierungskosten, Bonitätsprüfungen und Kapitalanforderungen für Kreditprodukte tragen müssen. SNBL – richtig gemacht – trägt nichts davon.
Die Idee war nie das Problem. Die Infrastruktur war es.
5. Was der Markt uns tatsächlich gezeigt hat
Das Scheitern von Monkee, SparaPay und Savrr war kein Urteil gegen Save Now, Buy Later. Es zeigte, wie entscheidend Kostenstruktur und Zahlungsinfrastruktur sind.
Wenn Sie fünfmal eine Karte belasten, um 2.000 € Ersparnisse einzuziehen, und dann drei dieser Abbuchungen zurückerstatten, weil der Kunde es sich anders überlegt hat, haben Sie bereits mehr an Transaktionsgebühren verloren, als die meisten SNBL-Provisionen jemals abdecken werden. Skalieren Sie das auf einem eigenständigen Kostenmodell, und Sie bauen eine Maschine, die Venture Capital in Interchange verwandelt.
Setzen Sie dasselbe Produkt mit A2A-Zahlungen direkt im Checkout um, mit geschützten Kundengeldern und vorhandener Infrastruktur, sieht die Rechnung ganz anders aus.
Wenn Sie ein Händler sind, der den „Ich überlege es mir"-Kunden an BNPL verliert – oder Sie den SNBL-Bereich beobachtet und abgeschrieben haben –, würden wir gerne Ihre Meinung hören. Lohnt es sich, die kreditfreie Version von „später kaufen" richtig aufzubauen, oder hat der Markt bereits abgestimmt? Kontaktieren Sie uns oder erkunden Sie, wie transparente Zahlungsinfrastruktur die Möglichkeiten verändert, mit unserem Gebührenrechner.