Τους τελευταίους 18 μήνες, τρεις ευρωπαϊκές startups Save Now, Buy Later έκλεισαν σιωπηλά.
Η αυστριακή Monkee — η πιο γνωστή από αυτές — υπέβαλε αίτηση αφερεγγυότητας τον Αύγουστο του 2025 και έκλεισε οριστικά μέχρι τον Νοέμβριο, παρά τους 300.000+ χρήστες, τις συνεργασίες με τη Visa και μια τράπεζα λιανικής, και αρκετούς γύρους χρηματοδότησης. Η βρετανική SparaPay τέθηκε σε εκκαθάριση. Η γερμανική Savrr εξαφανίστηκε.
Το εύκολο συμπέρασμα είναι ότι οι καταναλωτές δεν θέλουν να αποταμιεύουν πριν αγοράσουν. Θεωρώ ότι αυτό είναι ένα λανθασμένο συμπέρασμα με μεγάλο κόστος.
1. Η ζήτηση υπήρχε. Η οικονομική βιωσιμότητα όχι.
Η Monkee είχε 300.000 χρήστες. Η ζήτηση ήταν πραγματική. Σύμφωνα με αυστριακά δημοσιογραφικά ρεπορτάζ και τον εθνικό σύλλογο προστασίας πιστωτών, δεν πέθανε από έλλειψη χρηστών — πέθανε επειδή οι προμήθειες που κέρδιζε δεν κάλυψαν ποτέ το κόστος λειτουργίας της επιχείρησης. Αυτό είναι αποτυχία των οικονομικών ανά μονάδα, όχι αποτυχία ζήτησης.
Το μεγαλύτερο στοιχείο αυτού του κόστους συχνά παραβλέπεται: η υποδομή πληρωμών.
2. Το κρυφό κόστος που σκότωσε το SNBL βασισμένο σε κάρτες
Όταν ένας αγοραστής αποταμιεύει για ένα προϊόν €2.000 σε πέντε δόσεις των €400, χρεώνετε την κάρτα του πέντε φορές. Πληρώνετε interchange και τέλη δικτύων καρτών σε καθεμία. Εντάξει — αυτό είναι το κόστος αποδοχής καρτών.
Αλλά το SNBL έχει υψηλή εγκατάλειψη εκ σχεδιασμού — οι άνθρωποι αλλάζουν γνώμη ενώ αποταμιεύουν. Και εδώ είναι αυτό που οι περισσότεροι δεν συνειδητοποιούν: όταν επιστρέφετε μία πληρωμή με κάρτα, δεν παίρνετε πίσω το interchange, και το τέλος δικτύου καρτών χρεώνεται ξανά στην επιστροφή. Πληρώνετε για να πάρετε τα χρήματα, και πληρώνετε για να τα επιστρέψετε.
Ένα συγκεκριμένο παράδειγμα. Ένα εγκαταλελειμμένο σχέδιο €2.000 — τρεις από πέντε δόσεις πληρώθηκαν, μετά ακυρώθηκε. Υποθέστε ένα ρεαλιστικό ~3% συνολικό κόστος κάρτας για συναλλαγές χωρίς φυσική παρουσία κάρτας, υψηλότερο σε κατηγορίες υψηλού κινδύνου:
Με κάρτες: ~€36 για να εισπράξετε τα €1.200, σχεδόν τίποτα δεν ανακτάται στην επιστροφή, συν τέλη δικτύων καρτών που χρεώνονται ξανά στην επιστροφή — πείτε το ~€40 χαμένα, για μηδενική πώληση και μηδενική προμήθεια. Σε έναν έμπορο υψηλού κινδύνου, διπλασιάστε το.
Με πληρωμές από λογαριασμό σε λογαριασμό (open banking): τρεις εισπράξεις σε μερικά σεντς η καθεμία, μία επιστροφή σε μερικά σεντς — γύρω στο €1 συνολικά, και καθόλου chargebacks.
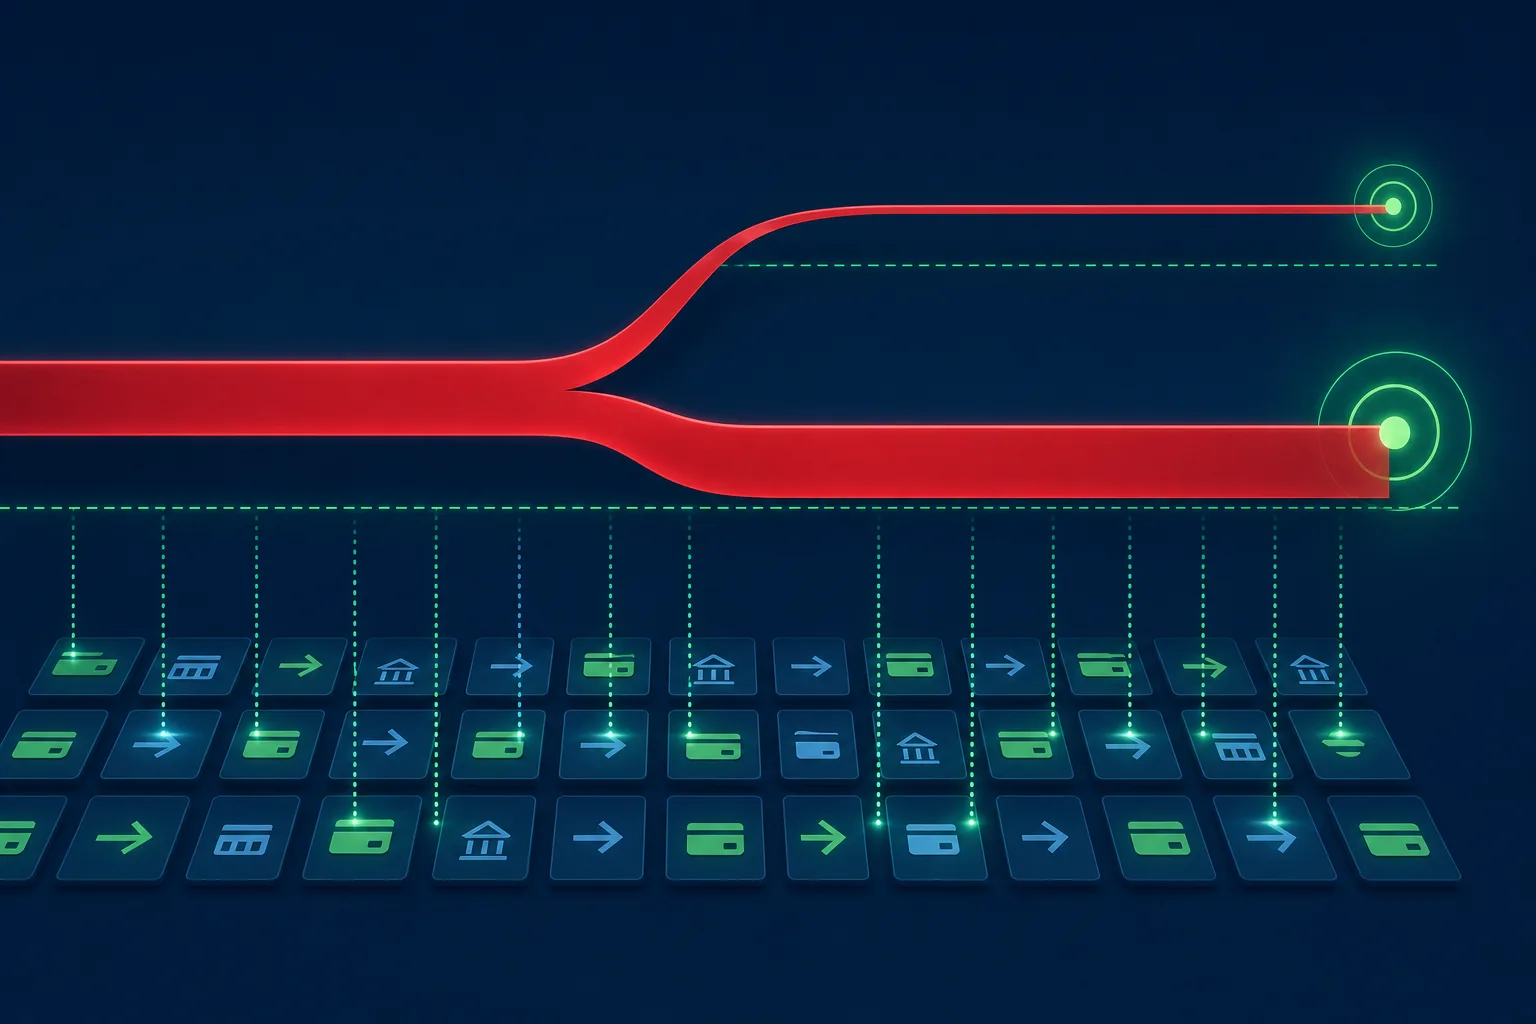
€40 έναντι €1, σε ένα μόνο εγκαταλελειμμένο σχέδιο. Τώρα εφαρμόστε ένα ρεαλιστικό ποσοστό εγκατάλειψης σε χιλιάδες σχέδια. Αυτό το χάσμα είναι η διαφορά μεταξύ ενός βιώσιμου προϊόντος και μιας χρεοκοπίας — και είναι ακριβώς το χάσμα στο οποίο έπεσαν οι ανεξάρτητοι παίκτες.
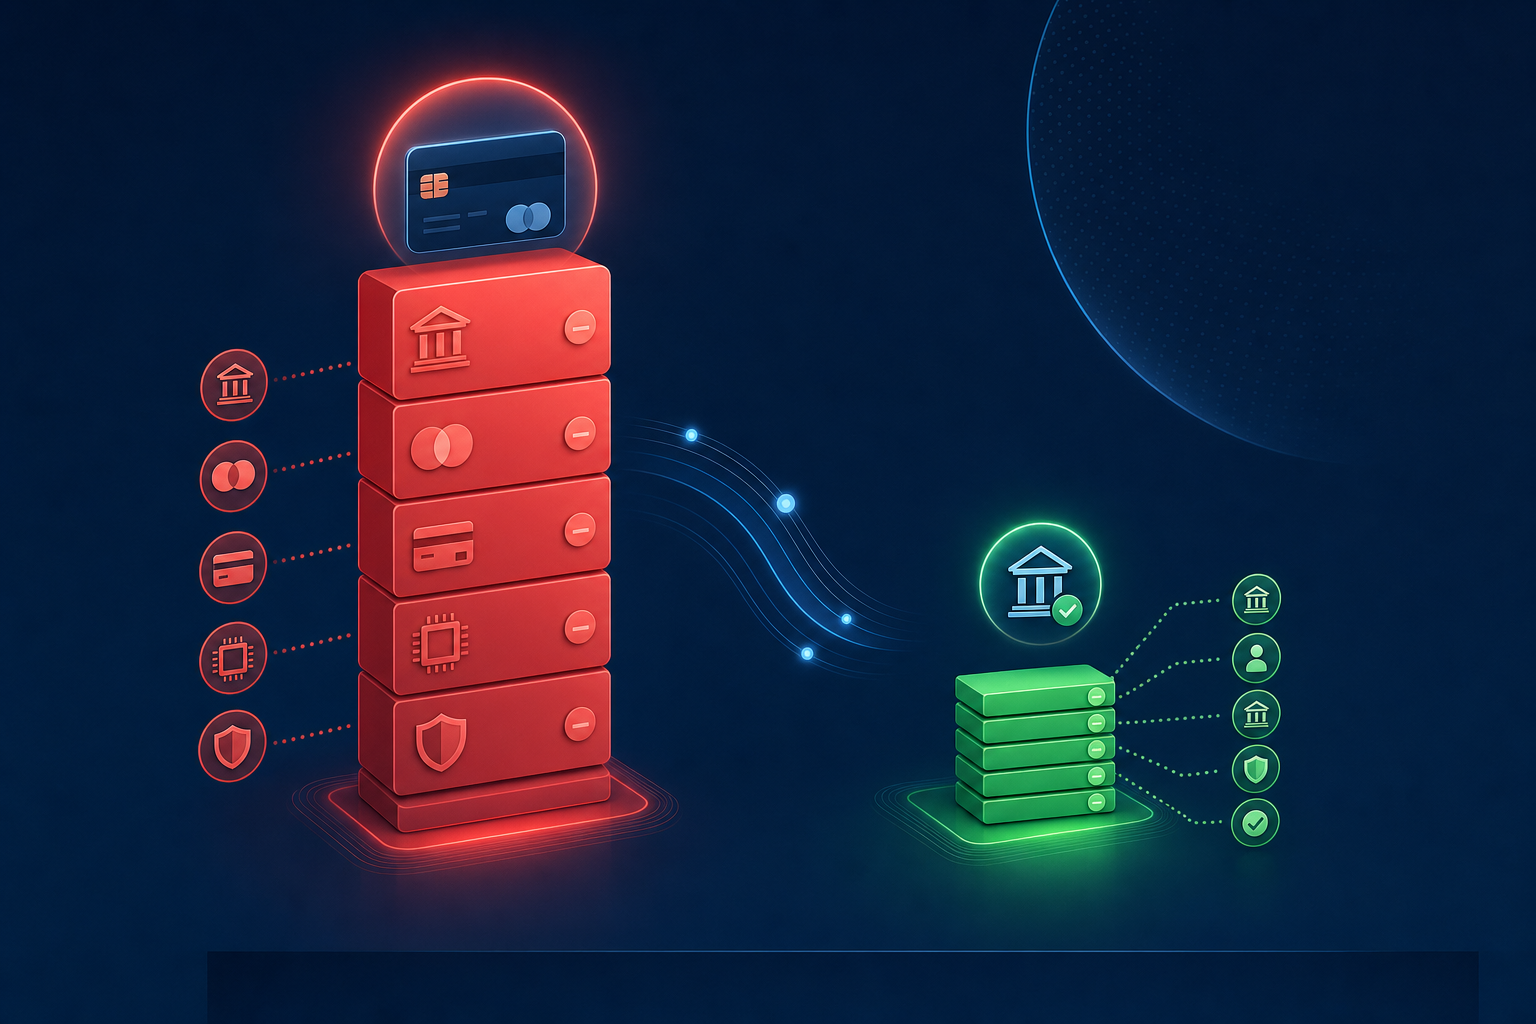
Τη στιγμή που χτίζετε SNBL σε υποδομές καρτών, πληρώνετε interchange και scheme fees διπλά σε κάθε εγκαταλελειμμένο σχέδιο — και η εγκατάλειψη είναι η κυρίαρχη περίπτωση.
Οι υποδομές A2A δεν έχουν αυτό το πρόβλημα. Οι επαναλαμβανόμενες πληρωμές μεταβλητού ποσού και το Pay-By-Bank εισπράττουν για σεντς, χωρίς interchange, χωρίς scheme fees και χωρίς chargebacks.
3. Πού λειτουργεί πραγματικά το SNBL
Τέσσερις προϋποθέσεις κάνουν το μοντέλο οικονομικά βιώσιμο:
- Ενσωματωμένο, όχι ανεξάρτητο. Μην ξοδεύετε χρήματα για να προσελκύετε αποταμιευτές έναν έναν. Εντάξτε την επιλογή στο ταμείο καταστημάτων που έχουν ήδη τους πελάτες. Οι νεοφυείς επιχειρήσεις που έκλεισαν επιβαρύνονταν με το κόστος μιας ολόκληρης εταιρείας για να κερδίζουν μικρές προμήθειες· το μοντέλο δεν ήταν οικονομικά βιώσιμο.
- Με πληρωμές από λογαριασμό σε λογαριασμό, αντί για κάρτες. Το open banking — και όλο και περισσότερο οι επαναλαμβανόμενες πληρωμές μεταβλητού και δυναμικού ποσού — κοστίζει λίγα λεπτά ανά συναλλαγή, χωρίς interchange, χωρίς τέλη δικτύων καρτών και χωρίς chargebacks. Αυτή η αλλαγή μόνη της κάνει τα οικονομικά βιώσιμα.
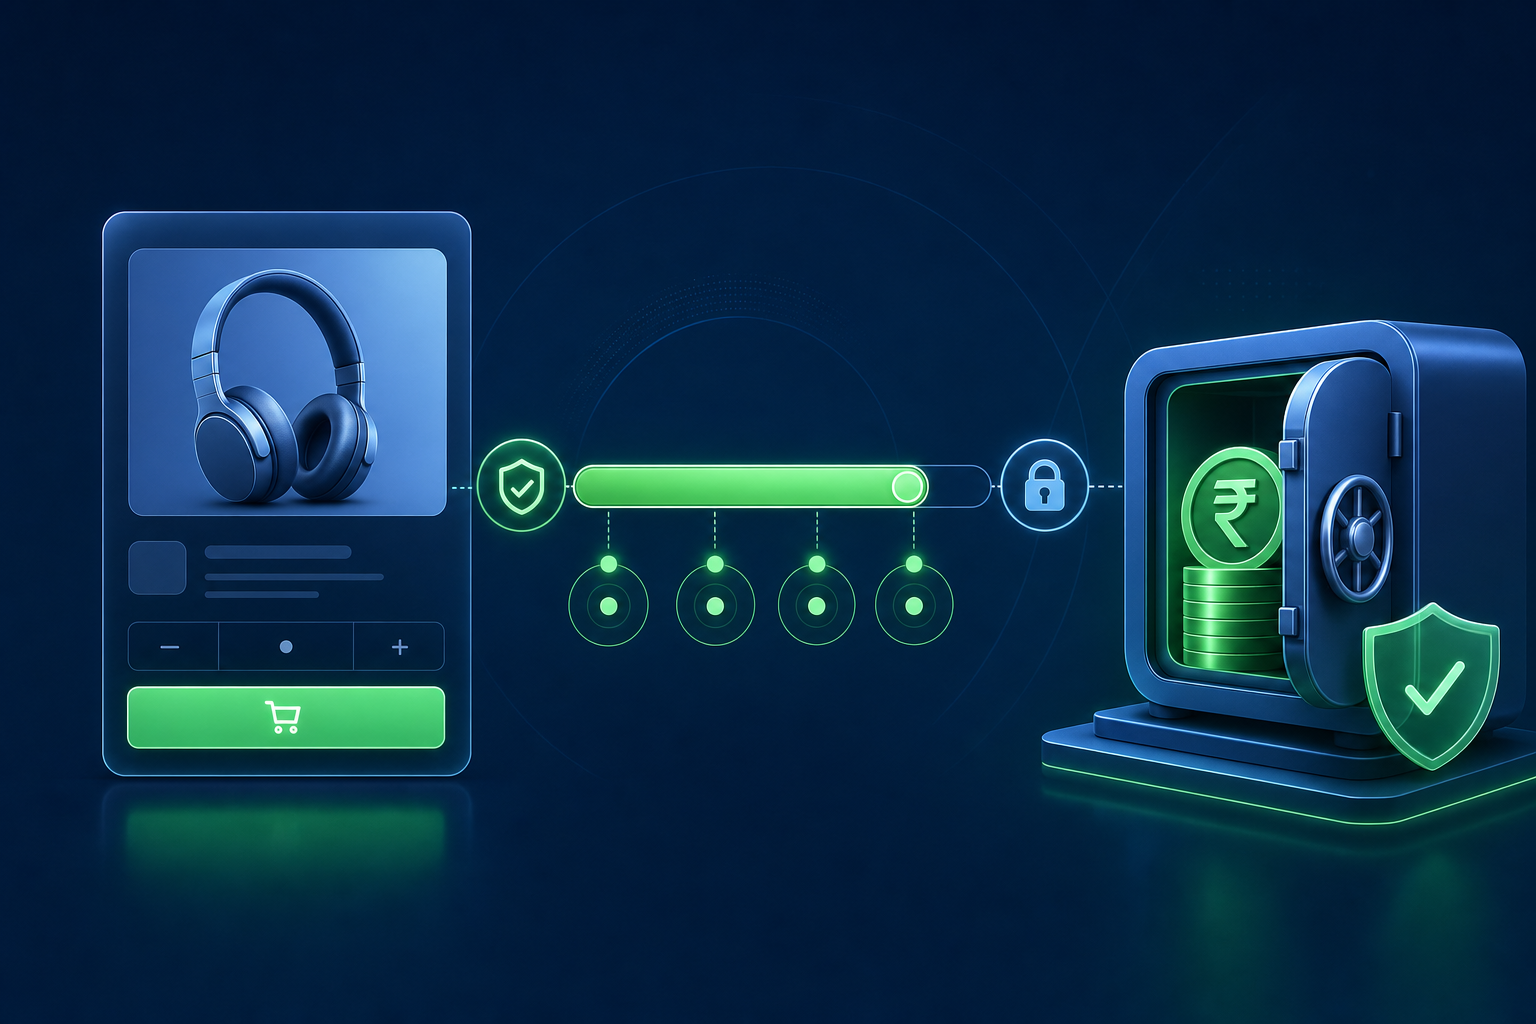
- Με κεφάλαια προστατευμένα από μια αδειοδοτημένη πλατφόρμα, όχι τον έμπορο. Τα χρήματα του αγοραστή πρέπει να κάθονται ως προστατευμένα χρήματα πελάτη μέχρι να ολοκληρωθεί η αγορά — ώστε μια χρεοκοπία εμπόρου να μην αγγίζει ποτέ τις αποταμιεύσεις ενός αγοραστή, και οι επιστροφές να είναι πάντα καθαρές. Τη στιγμή που τα χρήματα κάθονται στον έμπορο, έχετε ξαναδημιουργήσει το πρόβλημα προπληρωμής για το οποίο ανησυχούν οι ρυθμιστές.
- Από έναν πάροχο που διαθέτει ήδη την υποδομή πληρωμών. Αν η άδεια, οι λογαριασμοί, η βάση εμπόρων και ο διακανονισμός υπάρχουν ήδη, το SNBL γίνεται ένα χαμηλού κόστους χαρακτηριστικό — όχι μια εταιρεία που πρέπει να κερδίσει τον κόσμο απλά για να επιβιώσει.
Αυτό το τελευταίο στοιχείο έλειπε από τις νεοφυείς επιχειρήσεις που έκλεισαν.
4. Η έκδοση που αξίζει να χτιστεί
Αυτόν τον συνδυασμό εξετάζουμε στην Cost+: τη δική μας ενορχήστρωση πληρωμών, τις συνεργασίες BaaS και το δίκτυο εμπόρων, μαζί με τις υποδομές πληρωμών από λογαριασμό σε λογαριασμό που αναπτύσσουν οι πάροχοι open banking στην Ευρώπη. Μια ενσωματωμένη επιλογή SNBL στο ταμείο, βασισμένη σε A2A, με προστατευμένα κεφάλαια και υποδομή που υπάρχει ήδη.
Με το BNPL να μετακομίζει πλήρως σε κανονισμό FCA τον Ιούλιο του 2026 και το CCD2 να το φέρνει στο ευρωπαϊκό πλαίσιο πιστώσεων τον Νοέμβριο εκείνου του χρόνου, η εναλλακτική χωρίς πίστωση πρόκειται να φαίνεται πολύ πιο ελκυστική. Οι έμποροι θα κουβαλούν κόστη αδειοδότησης, ελέγχους οικονομικής ικανότητας και κεφαλαιακές απαιτήσεις για πιστωτικά προϊόντα. Το SNBL — όταν γίνει σωστά — δεν κουβαλά τίποτα από αυτά.
Η ιδέα δεν ήταν ποτέ το πρόβλημα. Οι υποδομές ήταν.
5. Τι μας είπε πραγματικά η αγορά
Το κλείσιμο της Monkee, της SparaPay και της Savrr δεν αποδεικνύει ότι το Save Now, Buy Later ήταν κακή ιδέα. Δείχνει πόσο σημαντικό είναι το κόστος ανά συναλλαγή και η υποδομή πληρωμών.
Αν χρεώνετε κάρτες πέντε φορές για να εισπράξετε €2.000 σε αποταμιεύσεις, και μετά επιστρέφετε τρεις από αυτές τις χρεώσεις όταν ο πελάτης αλλάξει γνώμη, έχετε ήδη χάσει περισσότερα σε έξοδα επεξεργασίας από όσα θα καλύψουν ποτέ οι περισσότερες προμήθειες SNBL. Κάντε το σε κλίμακα, με ανεξάρτητη δομή κόστους, και χτίζετε μια μηχανή που μετατρέπει venture capital σε interchange.
Χτίστε το ίδιο προϊόν με υποδομές A2A, ενσωματωμένο στο ταμείο, με προστατευμένα κεφάλαια και υποδομή που ήδη κατέχετε; Τώρα τα μαθηματικά φαίνονται πολύ διαφορετικά.
Αν είστε έμπορος που χάνει τον πελάτη «θα το σκεφτώ» στο BNPL — ή έχετε παρακολουθήσει τον χώρο SNBL και τον έχετε διαγράψει — θα θέλαμε να ακούσουμε την άποψή σας. Αξίζει η έκδοση χωρίς πίστωση του «αγορά αργότερα» να χτιστεί σωστά, ή η αγορά ήδη ψήφισε; Επικοινωνήστε μαζί μας ή εξερευνήστε πώς η διαφανής υποδομή πληρωμών αλλάζει το τι είναι δυνατό με τον υπολογιστή χρεώσεών μας.