Viimase 18 kuu jooksul on kolm Euroopa „säästa nüüd, osta hiljem“ (Save Now, Buy Later, SNBL) idufirmat vaikselt tegevuse lõpetanud.
Austria tuntumaid neist — Monkee — esitas pankrotiavalduse 2025. aasta augustis ja lõpetas tegevuse novembriks hoolimata 300 000+ kasutajast, partnerlussuhtest Visa ja jaepangaga ning mitmest rahastamisvoorust. Suurbritannia SparaPay likvideeriti. Saksamaa Savrr kadus.
Lihtne järeldus on, et tarbijad lihtsalt ei taha enne ostmist säästa. Minu arvates on see vale järeldus ja kallis eksitus.
1. Nõudlus oli olemas, kasumlikkus mitte
Monkeel oli 300 000 kasutajat. Nõudlus oli olemas. Austria ajakirjanduse ja riigi võlausaldajate kaitse ühingu teadete kohaselt ei ebaõnnestunud ettevõte kasutajate puudumise tõttu. Teenitud komisjonitasud ei katnud äritegevuse kulusid. Probleem oli tehingute tasuvuses, mitte nõudluses.
Üks suurimaid kulukohti, mis selles ärimudelis sageli tähelepanuta jääb, on maksete töötlemine.
2. Varjatud kulu, mis tappis kaardipõhise SNBL-i
Kui ostja kogub raha 2000-eurose toote jaoks viie 400-eurose osamaksega, võetakse tema kaardilt raha viis korda. Iga maksega kaasnevad pankadevaheline vahendustasu ja kaardiskeemi tasu. See on kaardimaksete vastuvõtmise kulu.
Kuid SNBL-il on kõrge poolelijätmise määr juba oma olemuselt — inimesed muudavad säästmise ajal meelt. Ja siin on see, mida enamik inimesi ei teadvusta: kui tagastate kaardimakse, ei saa te vahenduskulu tagasi ning kaardiskeemi tasu võetakse tagastuse pealt uuesti. Maksate raha võtmise eest ja maksate selle tagasiandmise eest.
Konkreetne näide: 2000-eurone säästuplaan katkestatakse pärast kolme osamakset viiest. Eeldame kaardi füüsilise kohalolekuta tehingu puhul realistlikku ~3% kogukulu; kõrgema riskiga kategooriates võib see olla suurem:
Kaartidega: ~36 eurot 1200 euro kogumise eest, millest peaaegu midagi ei saa tagastuse puhul tagasi, lisaks kaardiskeemi tasud, mis võetakse tagastuse pealt uuesti — nimetame seda ~40 euroks, mis on kadunud, nullmüügi ja nullkomisjoni eest. Kõrge riskiga kaubanduse puhul kahekordistage see.
Kontolt kontole maksetega (avatud pangandus): kolm laekumist mõne sendi eest ja üks tagasimakse mõne sendi eest — kokku umbes 1 euro, ilma kaardimaksete tagasinõueteta.
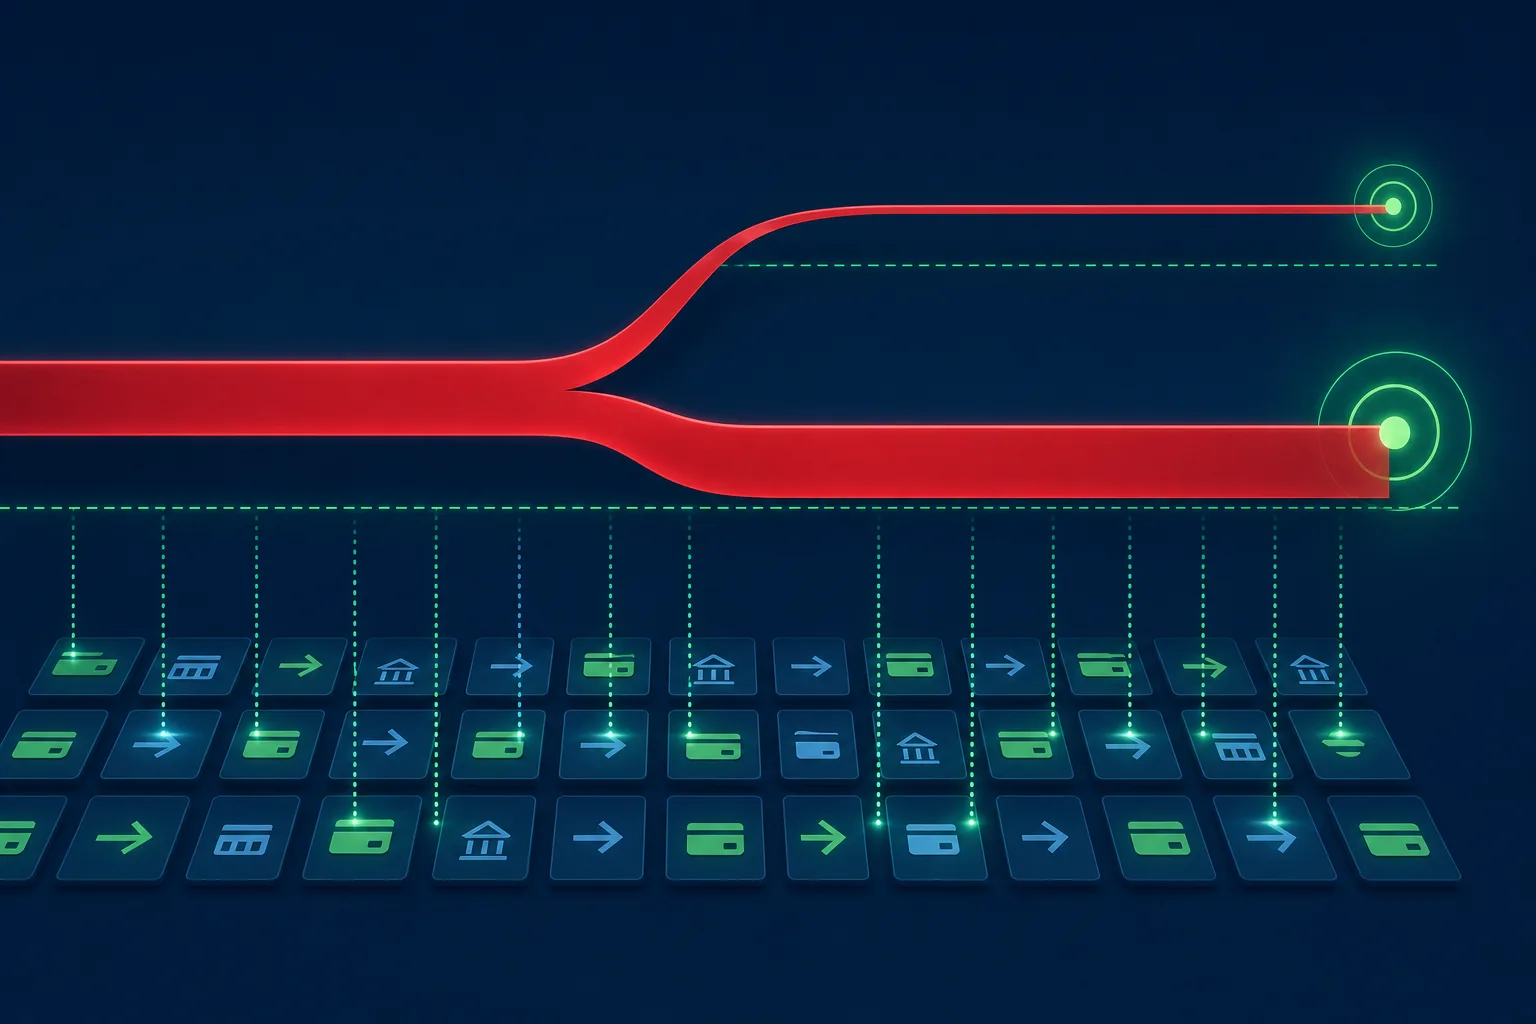
40 eurot versus 1 euro ühe poolelijäänud plaani puhul. Rakendage nüüd realistlikku poolelijätmise määra tuhandetele plaanidele. See vahe on erinevus elujõulise toote ja pankroti vahel — ja täpselt sellesse lõhesse kukkusid iseseisvatest tegutsejatest ettevõtted.
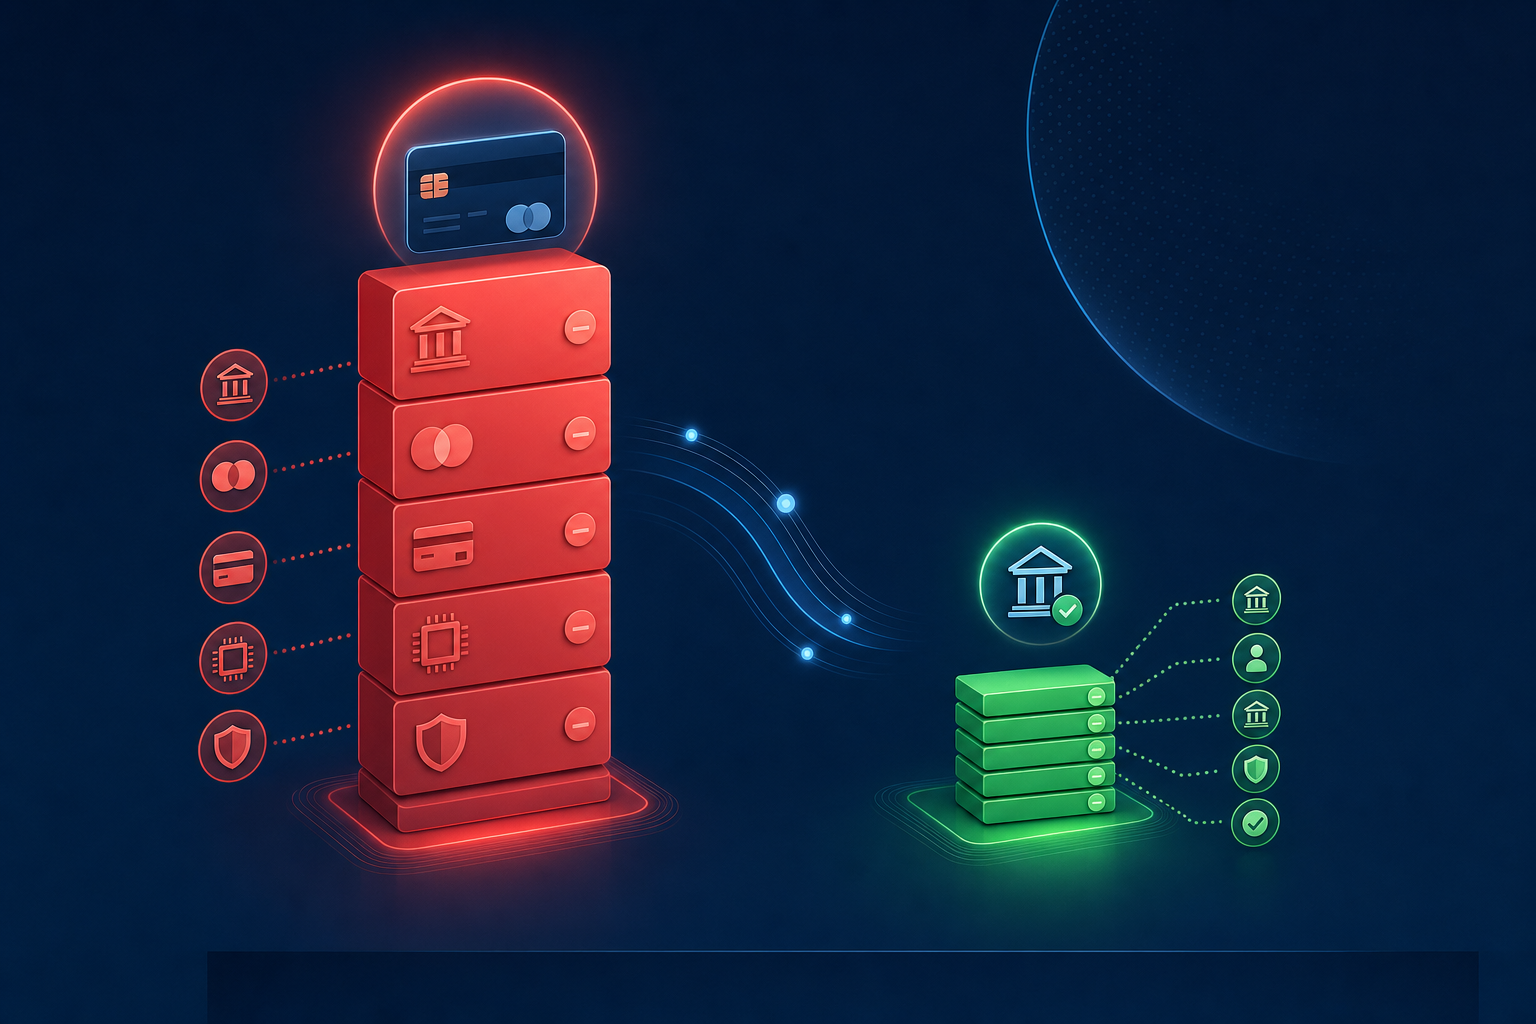
Hetkel, kui ehitate SNBL-i kaardimaksete baasile, maksate iga poolelijäänud plaani eest kahekordse vahenduskulu ja skeemitasud — ja poolelijätmine on valdav juhtum.
Kontolt kontole maksetel ei ole seda probleemi. Muutuvad kordusmaksed ja Pay-By-Bank koguvad sentide eest, ilma vahenduskuludeta, ilma skeemitasudeta ja ilma tagasinõueteta.
3. Kus SNBL tegelikult töötab
Ärimudeli muudavad tasuvaks neli tingimust:
- Integreeritud, mitte eraldiseisev. Ära kuluta turundusraha säästjate ükshaaval leidmisele. Paku lahendust nende kaupmeeste kassas, kellel kliendid juba olemas on. Tegevuse lõpetanud idufirmad pidid väikeste komisjonitasudega katma terve ettevõtte kulud; see arvestus ei saanudki toimida.
- Kontolt kontole maksetega, mitte kaardimaksetega. Avatud pangandus — ja üha enam muutuvad ja dünaamilised kordusmaksed — kogub sentide eest, ilma vahenduskuludeta, ilma kaardiskeemi tasudeta ja ilma tagasinõueteta. See üks muudatus muudab majanduse elujõuliseks.
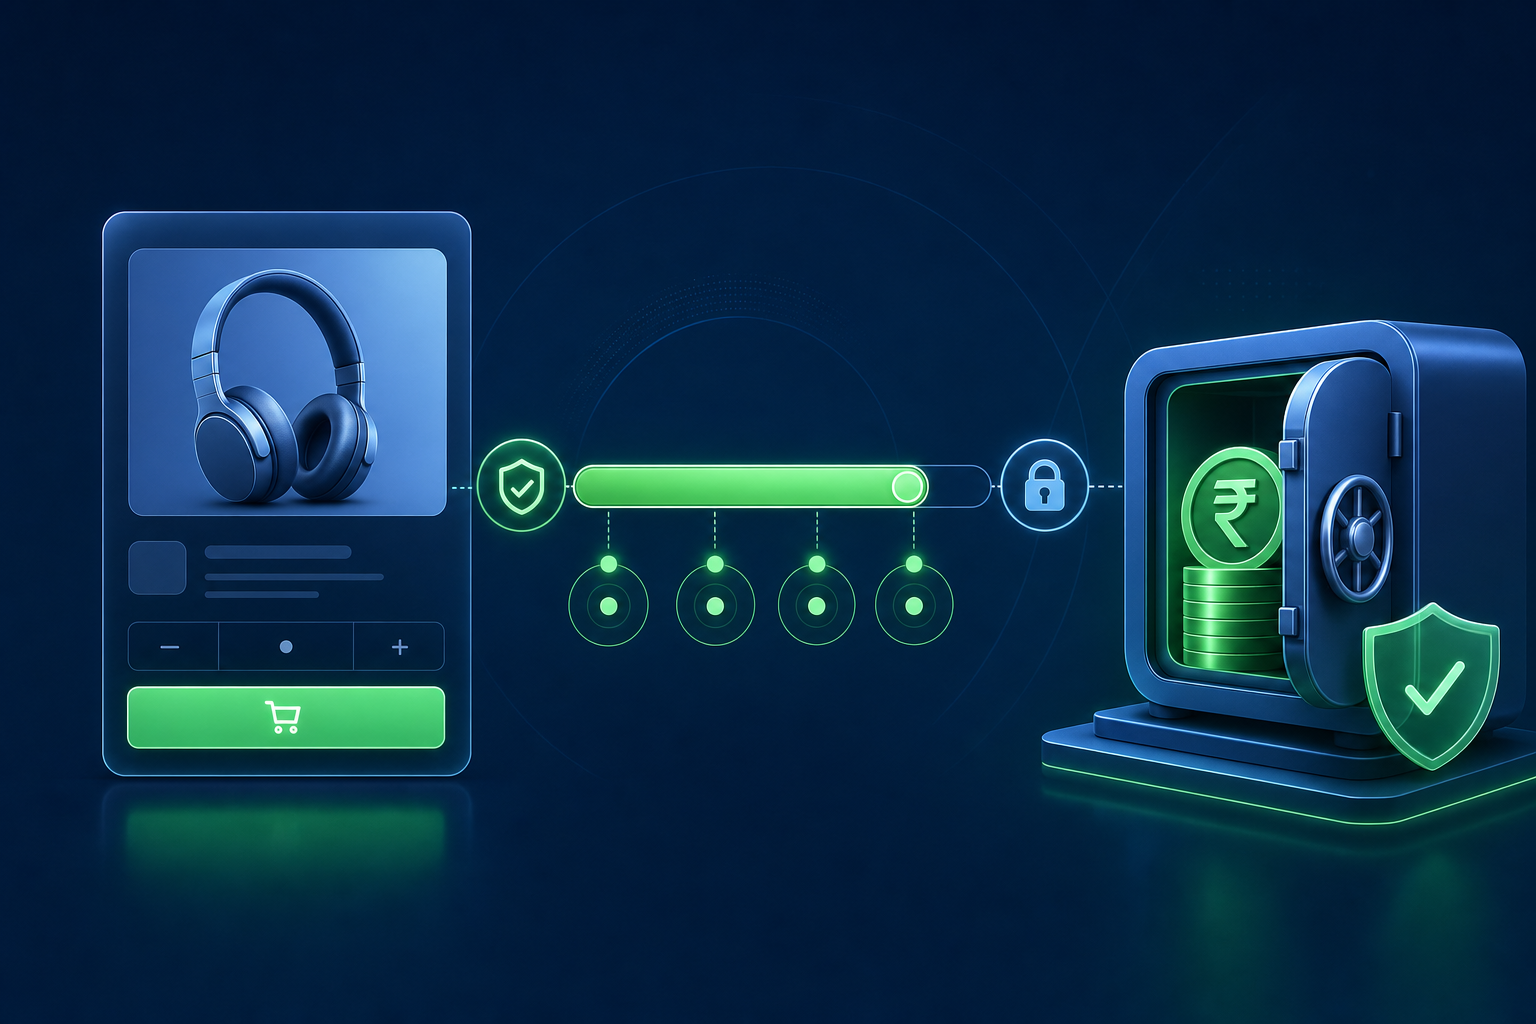
- Raha hoiab turvaliselt litsentsitud platvorm, mitte kaupmees. Ostja raha peaks kuni ostu lõpuleviimiseni olema kaitstud kliendivahenditena. Nii ei ohusta kaupmehe pankrot ostja sääste ja tagasimakseid saab teha probleemideta. Kui raha jääb kaupmehe kätte, tekib uuesti järelevalveasutustele muret valmistav ettemaksete risk.
- Lahendus tugineb juba olemasolevale maksetaristule. Kui litsents, kontod, kaupmeeste baas ja arveldus juba eksisteerivad, muutub SNBL odavaks funktsiooniks — mitte ettevõtteks, mis peab maailma vallutama, et ellu jääda.
Just see viimane eelis lõpetanud idufirmadel puudus.
4. Millist lahendust tasub ehitada?
Sellist kombinatsiooni uurime ka Cost+ puhul: meie maksete suunamise lahendus, BaaS-partnerlused ja kaupmeeste võrgustik koos kontolt kontole maksetega, mida Euroopa avatud panganduse pakkujad arendavad. SNBL oleks kaitstud kliendivahenditega A2A-põhine kassavalik, mis kasutab juba rahastatud taristut.
Kuna BNPL (Buy Now Pay Later, osta nüüd maksa hiljem) liigub juulis 2026 täielikult FCA määruse alla ja CCD2 toob selle novembris EL-i krediidiraamistikku, hakkab krediidivaba alternatiiv tunduma palju atraktiivsemana. Kaupmehed kannavad krediiditoote puhul litsentsimiskulusid, maksumisvõime kontrolle ja kapitalinõudeid. SNBL — korralikult tehtuna — ei kanna neist midagi.
Probleem ei olnud idees, vaid maksetaristus.
5. Mida turg meile tegelikult ütles
Monkee, SparaPay ja Savrri tegevuse lõpp ei tõestanud, et Save Now, Buy Later ei võiks toimida. See näitas tehingute tasuvuse ja maksetaristu tähtsust.
Kui võtate viis korda kaardilt raha, et koguda 2000 eurot säästudena, ja seejärel tagastate kolm neid makseid, kui klient meelt muudab, olete juba kaotanud töötlemistasudes rohkem, kui enamik SNBL-i komisjonitasusid kunagi katab. Tehke seda mastaapselt, eraldiseisva kulubaasiga, ja ehitate masina, mis muudab riskikapitali vahenduskuluks.
Kui sama toode kasutab kontolt kontole makseid, on kassasse liidestatud, kaitseb kliendivahendeid ja tugineb olemasolevale taristule, muutub kuluarvestus hoopis teistsuguseks.
Kui oled kaupmees, kelle kõhklevad kliendid valivad lõpuks BNPL-i, või oled SNBL-i arengut jälginud ja selle maha kandnud, soovime sinu arvamust kuulda. Kas krediidivaba „osta hiljem“ lahendust tasub korralikult arendada või on turg oma otsuse juba teinud? Võta ühendust või vaata meie tasude kalkulaatori abil, milliseid võimalusi läbipaistev maksetaristu pakub.