Viimeisten 18 kuukauden aikana kolme eurooppalaista Save Now, Buy Later -yritystä on lopettanut toimintansa vähin äänin.
Itävallan Monkee – tunnetuin näistä – hakeutui konkurssiin elokuussa 2025 ja lopetti toimintansa lopullisesti marraskuussa, huolimatta yli 300 000 käyttäjästä, Visa-kumppanuuksista ja vähittäispankkiyhteistyöstä sekä useista rahoituskierroksista. Britannian SparaPay asetettiin selvitystilaan. Saksan Savrr katosi.
Helppo johtopäätös on, että kuluttajat eivät yksinkertaisesti halua säästää ennen ostamista. Mielestäni se on väärä opetus – ja kallis sellainen.
1. Kysyntää oli. Liiketoiminta ei kannattanut.
Monkeella oli 300 000 käyttäjää. Kysyntä oli todellista. Itävallan lehdistön ja maan velkojiensuojayhdistyksen mukaan se ei kaatunut käyttäjien puutteeseen – se kaatui, koska sen ansaitsemat palkkiot eivät koskaan kattaneet liiketoiminnan pyörittämisen kustannuksia. Kyse on kannattamattomasta kustannusrakenteesta, ei kysynnän puutteesta.
Suurin yksittäinen ongelma kustannusrakenteessa jää usein huomiotta: maksuliikenteen infrastruktuuri.
2. Korttimaksujen piilokulut tekivät SNBL:stä kannattamatonta
Kun asiakas säästää 2 000 euron tuotetta varten viidessä 400 euron erässä, veloitat hänen korttiaan viisi kertaa. Maksat interchange-maksun ja verkkomaksut jokaisesta. Hyvä – se on korttimaksujen hyväksymisen hinta.
Mutta SNBL:ssä keskeyttäminen on luonteeltaan yleistä – ihmiset muuttavat mieltään säästäessään. Ja tässä on se, mitä useimmat eivät ymmärrä: kun hyvität korttimaksun, et saa interchange-maksua takaisin, ja verkkomaksu veloitetaan uudelleen hyvityksestä. Maksat rahan vastaanottamisesta ja maksat sen takaisinantamisesta.
Konkreettinen esimerkki. Yksi keskeytetty 2 000 euron säästösuunnitelma – kolme viidestä erästä maksettu, sitten peruttu. Oletetaan realistinen ~3 % kokonaiskustannus card-not-present-maksutapahtumille, korkeampi korkean riskin toimialoilla:
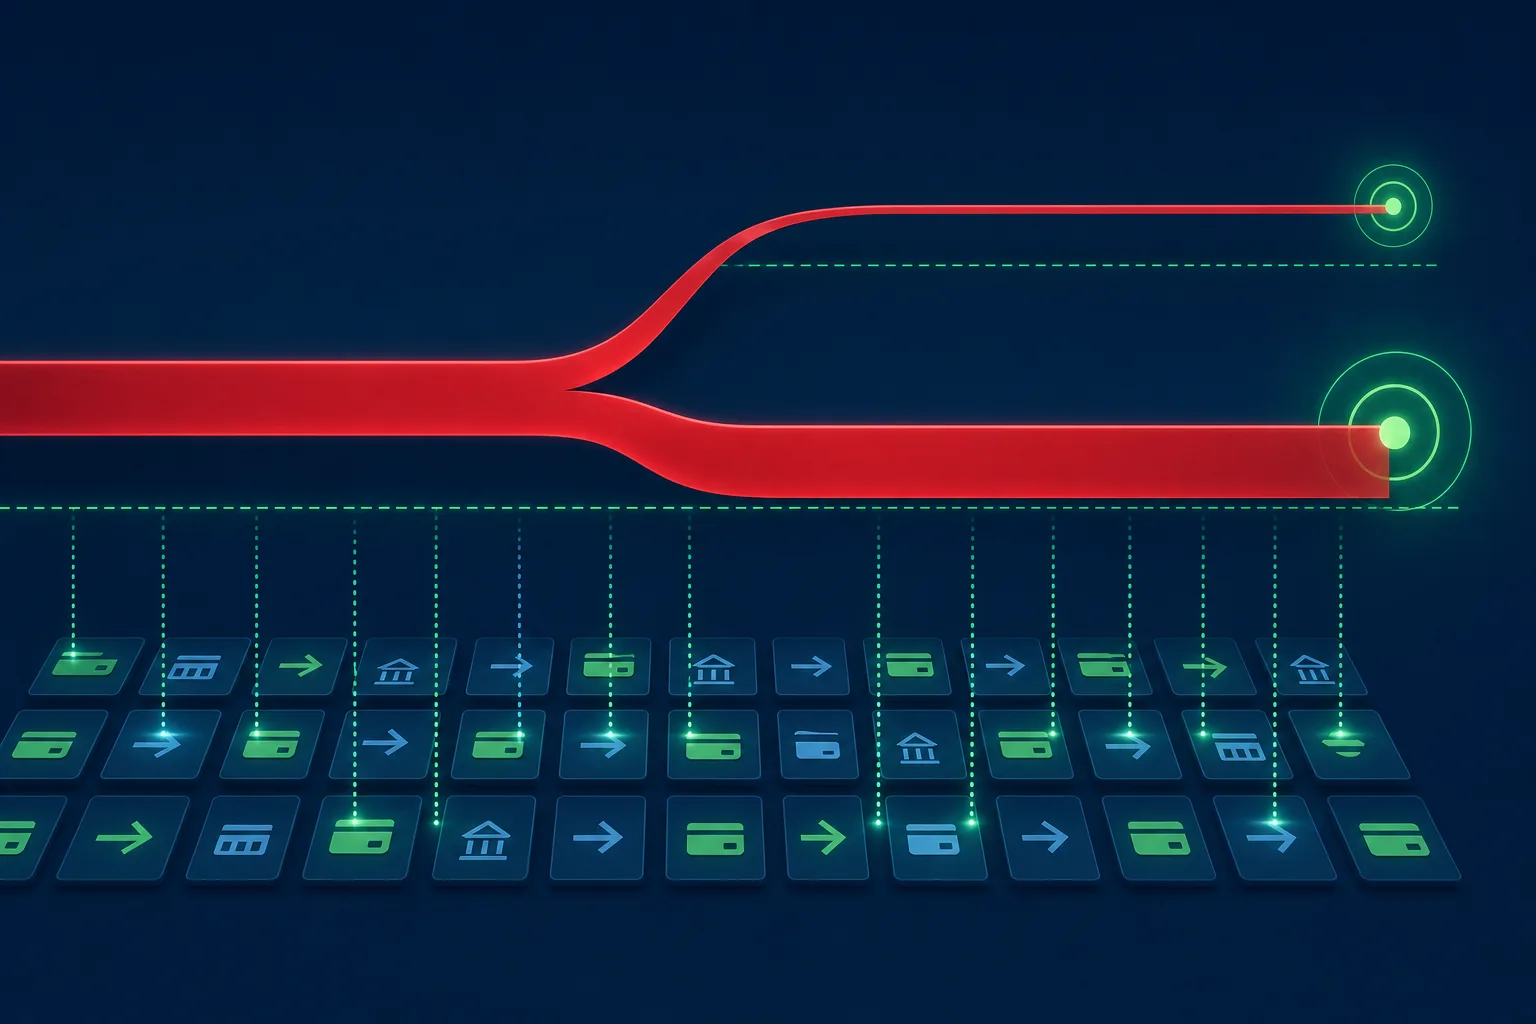
Korteilla: ~36 euroa 1 200 euron keräämiseen, lähes mitään siitä ei palaudu hyvityksessä, ja verkkomaksut veloitetaan uudelleen hyvityspuolella – eli noin ~40 euroa kuluja ilman toteutunutta myyntiä tai palkkiotuottoa. Korkean riskin kauppiaalla summa voi olla kaksinkertainen.
Tilisiirroilla (avoin pankkitoiminta): kolme maksua muutamalla sentillä kappale, yksi hyvitys muutamalla sentillä – yhteensä noin 1 euro, eikä takaisinperintöjä.
40 euroa vastaan 1 euro, yhdestä keskeytetystä suunnitelmasta. Sovella nyt realistista keskeyttämisastetta tuhansiin suunnitelmiin. Tuo ero on ero kannattavan tuotteen ja konkurssin välillä – ja se on juuri se ero, johon itsenäiset toimijat kaatuivat.
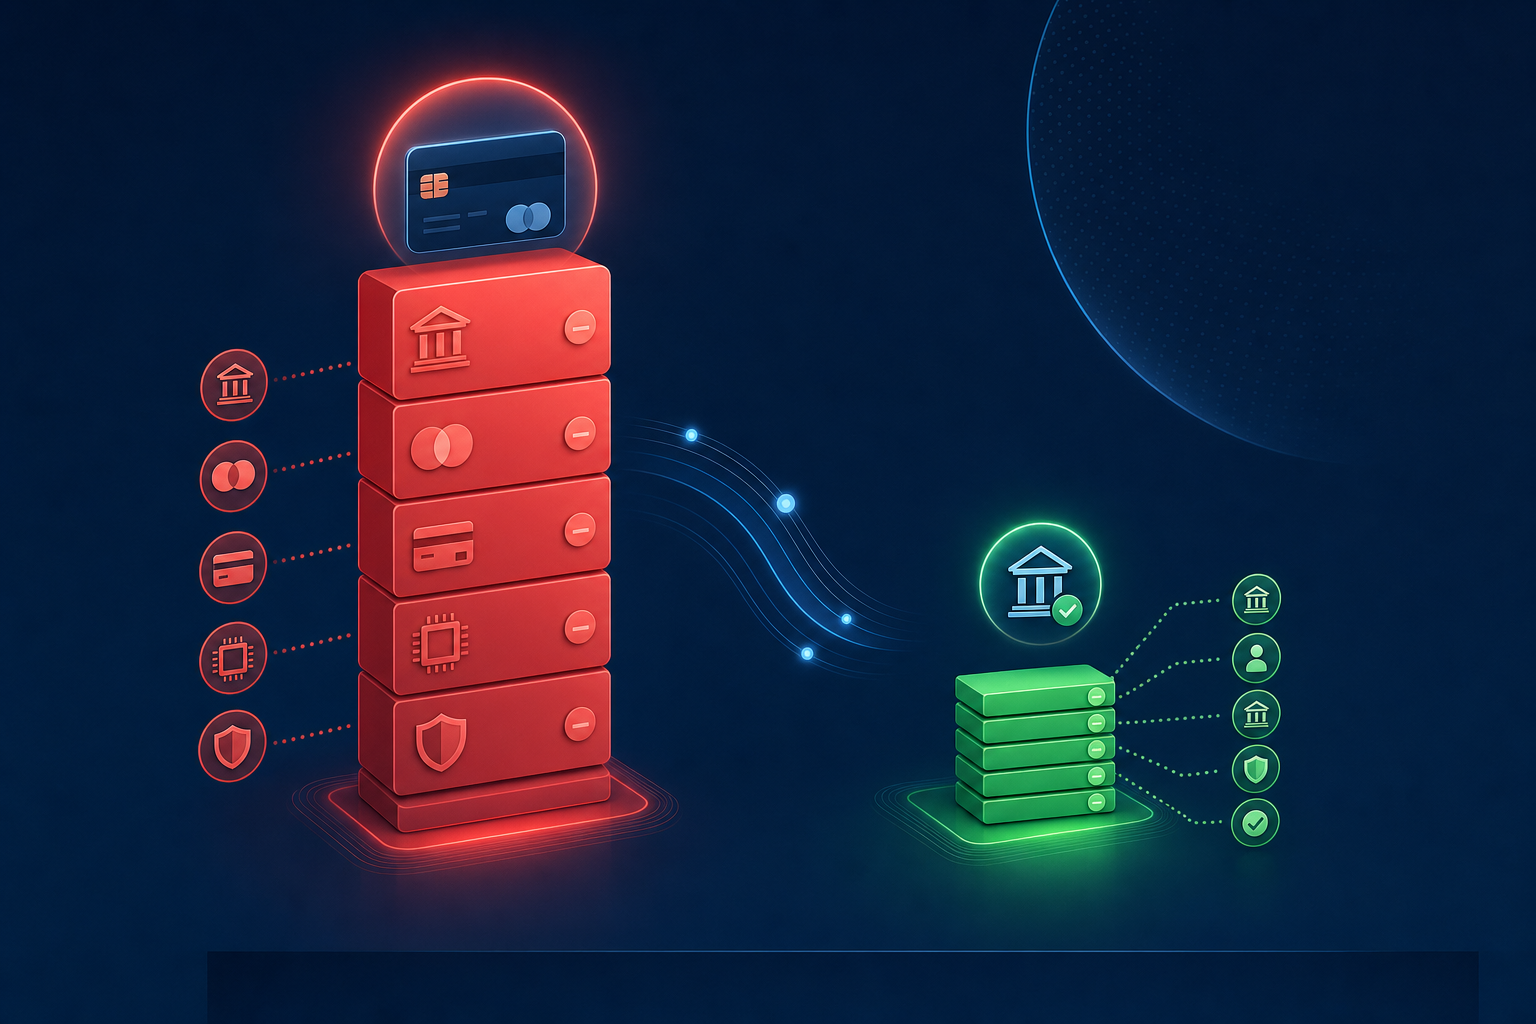
Kun rakennat SNBL:n korttimaksujen varaan, maksat interchange- ja verkkomaksut kahdesti jokaisesta keskeytetystä suunnitelmasta – ja keskeyttäminen on vallitseva tapaus.
Tilisiirroilla ei ole tätä ongelmaa. Muuttuvat toistuvat maksut ja Pay-By-Bank keräävät senteillä, ilman interchange-maksuja, ilman verkkomaksuja ja ilman takaisinperintöjä.
3. Missä SNBL todella toimii
Neljä ehtoa tekee mallista kannattavan:
- Integroituna, ei itsenäisenä. Älä käytä markkinointibudjettia yksittäisten säästäjien hankkimiseen. Tarjoa palvelu kauppiaiden kassalla, jossa asiakas on jo valmiina. Toimintansa lopettaneet startupit joutuivat kattamaan kokonaisen yrityksen kulut pienillä palkkiotuotoilla, joten malli ei voinut kannattaa.
- Tilisiirroilla, ei korteilla. Avoin pankkitoiminta – ja yhä useammin muuttuvat ja dynaamiset toistuvat maksut – kerää senteillä, ilman interchange-maksuja, ilman verkkomaksuja ja ilman takaisinperintöjä. Tämä yksi muutos tekee mallista kannattavan.
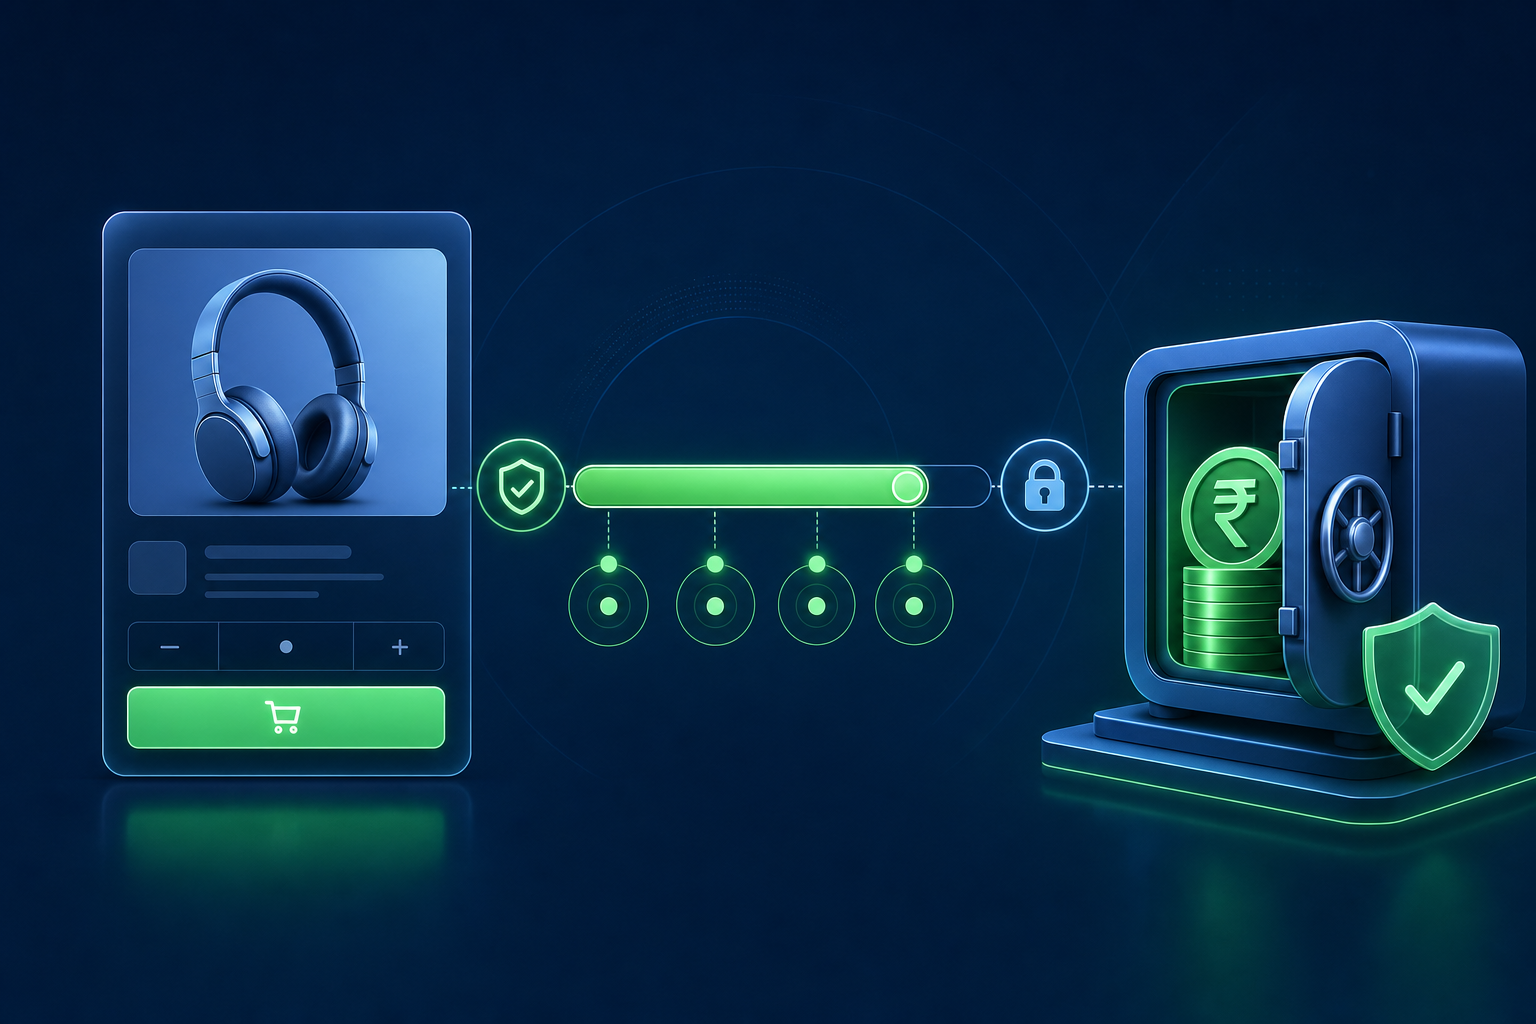
- Varat suojattuina lisensoidulla alustalla, ei kauppiaan toimesta. Asiakkaan rahan tulisi olla suojattuna asiakasvarana, kunnes osto toteutuu – jotta kauppiaan konkurssi ei koskaan koske asiakkaan säästöjä, ja hyvitykset ovat aina selkeitä. Kun raha on kauppiaan hallussa, olet luonut uudelleen ennakkomaksuongelman, josta sääntelijät ovat huolissaan.
- Osaksi jo olemassa olevaa infrastruktuuria. Jos lisenssi, tilit, kauppiaspohja ja tilitys ovat jo olemassa, SNBL:stä tulee edullinen ominaisuus – ei yritys, jonka on vallattava markkinat pysyäkseen toiminnassa.
Juuri tämä puuttui toimintansa lopettaneilta startupeilta.
4. Rakentamisen arvoinen versio
Se on yhdistelmä, jota harkitsemme rakentavamme Cost+:lla: meidän orkestrointimme, BaaS-kumppanuudet ja kauppiasverkosto toisella puolella, ja tilisiirrot – sellaisia, joita avoimen pankkitoiminnan tarjoajat ottavat käyttöön ympäri Eurooppaa – toisella puolella. SNBL suojattuna, integroituna, tilisiirtoperusteisena kassavaihtoehtona, jo maksetun infrastruktuurin päällä.
Kun BNPL siirtyy täysin FCA-sääntelyn piiriin heinäkuussa 2026 ja CCD2 tuo sen EU:n luottokehykseen samana marraskuuna, luottovapaasta vaihtoehdosta tulee paljon houkuttelevampi. Kauppiailla on lisenssikustannuksia, maksukykyarvioita ja pääomavaatimuksia luottotuotteille. SNBL:llä – oikein tehtynä – ei ole mitään näistä.
Ongelma ei ollut idea vaan maksuliikenteen toteutus.
5. Mitä markkinat todella kertoivat meille
Monkeen, SparaPayn ja Savrrin toiminnan päättyminen ei osoittanut, ettei Save Now, Buy Laterille olisi kysyntää. Ne olivat oppitunti yksikkökustannuksista ja infrastruktuurista.
Jos veloitat korttia viisi kertaa kerätäksesi 2 000 euroa säästöjä ja hyvität sitten kolme näistä veloituksista, kun asiakas muuttaa mieltään, olet jo menettänyt käsittelymaksuissa enemmän kuin useimmat SNBL-palkkiot koskaan kattavat. Tee tätä mittakaavassa, itsenäisellä kustannuspohjalla, ja rakennat koneen, joka muuttaa pääomasijoitukset interchange-maksuiksi.
Rakenna sama tuote tilisiirtojen varaan, integroituna kassalle, suojatuin varoin ja jo omistamaasi infrastruktuuria käyttäen? Silloin kustannusrakenne näyttää hyvin erilaiselta.
Jos olet kauppias, joka menettää "mietin asiaa" -asiakkaan BNPL:lle – tai olet seurannut SNBL-kenttää ja hylännyt sen – haluaisimme kuulla näkemyksesi. Onko luottovapaa versio "osta myöhemmin" -mallista rakentamisen arvoinen, vai onko markkinoiden kanta jo selvä? Ota yhteyttä tai tutustu siihen, miten läpinäkyvä maksuinfrastruktuuri muuttaa mahdollisuuksia maksukululaskurillamme.