Az elmúlt 18 hónapban Európa három „Spórolj most, vásárolj később" startupja csendben megszűnt.
Az osztrák Monkee — a legismertebb közülük — 2025 augusztusában csődöt jelentett, és novemberre végleg felszámolásra került, annak ellenére, hogy több mint 300 000 felhasználója, partnersége volt a Visa-val és egy kiskereskedelmi bankkal, valamint több finanszírozási kört is lezárt. A brit SparaPay felszámolásra került. A német Savrr eltűnt.
A könnyű következtetés az lenne, hogy a fogyasztók egyszerűen nem akarnak spórolni vásárlás előtt. Szerintem ez rossz tanulság, és drága is.
1. A kereslet valódi volt. A gazdaságosság nem.
A Monkee-nak 300 000 felhasználója volt. A kereslet valódi volt. Az osztrák sajtóbeszámolók és az ország hitelezővédelmi szövetsége szerint nem a felhasználók hiánya miatt bukott meg — hanem azért, mert a megszerzett jutalékok sosem fedezték az üzleti működés költségeit. Ez egy az egy ügyfélre jutó bevételek és költségek egyensúlyának kudarca, nem keresleti kudarc.
És a legnagyobb tétel ezekben az összeomlott számításokban az, amire a legtöbben sosem figyelnek: a fizetési infrastruktúra.
2. A rejtett költség, ami megölte a kártyaalapú SNBL-t
Amikor egy vásárló öt 400 eurós részletben gyűjt össze egy 2000 eurós termékre, ötször terheli a kártyáját. Minden esetben fizet bankközi jutalékot és kártyahálózati díjakat. Rendben — ez a kártyaelfogadás ára.
De az SNBL-nek magas a lemorzsolódása eleve — az emberek meggondolják magukat, miközben gyűjtenek. És íme, amit a legtöbben nem vesznek észre: amikor visszatéríti a kártyás fizetést, nem kapja vissza a bankközi jutalékot, és a kártyahálózati díjat újra felszámítják a visszatérítésnél. Fizet azért, hogy befogadja a pénzt, és fizetsz azért, hogy visszaadja.
Egy konkrét példa. Egy feladott 2000 eurós terv — három részletet befizettek az ötből, aztán lemondták. Tegyük fel egy reális ~3%-os teljes kártyaköltséget a távolléti tranzakciókra, magasabb a magas kockázatú szektorokban:
Kártyán: ~36 euró az 1200 euró beszedésére, ebből szinte semmi nem térül meg a visszatérítésnél, plusz a kártyahálózati díjakat újra felszámítják a visszatérítési vonalon — nevezzük mondjuk 40 eurónak, nulla eladásért és nulla jutalékért. Magas kockázatú kereskedőnél ennek kétszeresével számoljon.
Számlák közötti (A2A), nyílt bankolásra épülő fizetéssel: három befizetés néhány centért, egy visszatérítés néhány centért — összesen körülbelül 1 euró, és nincsenek visszaterhelések.
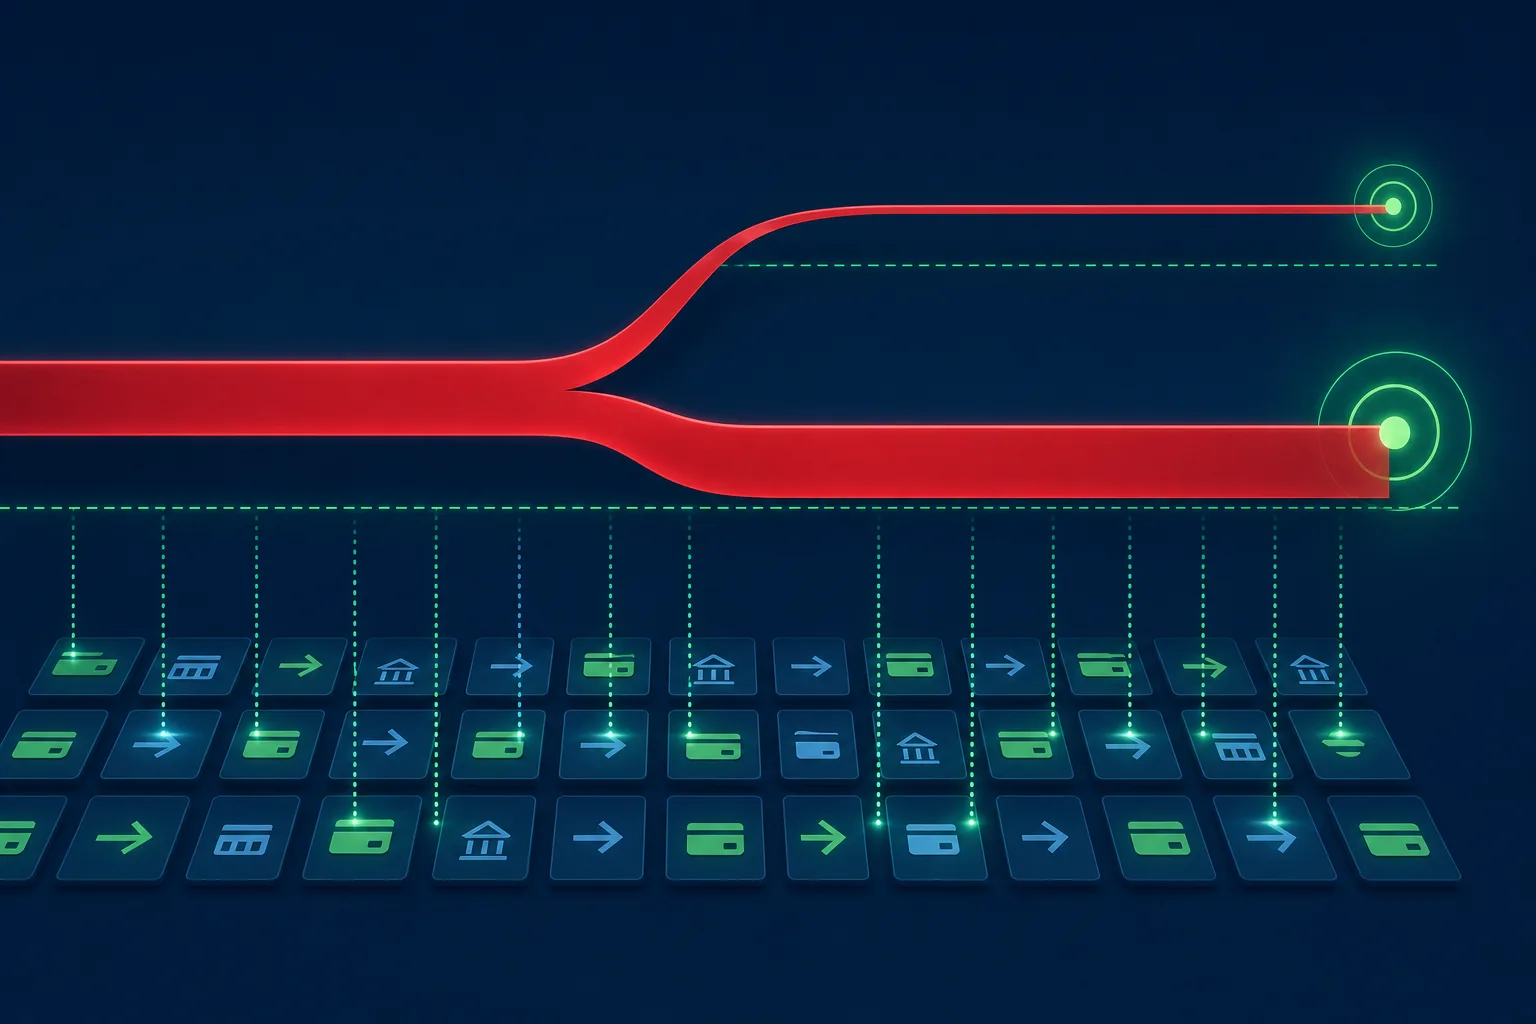
40 euró vs. 1 euró egyetlen feladott terv esetén. Most számoljon valós lemorzsolódási aránnyal több ezer tervre. Ez a különbség a működőképes termék és a csőd közötti különbség — és pontosan ebbe a szakadékba estek a független szereplők.
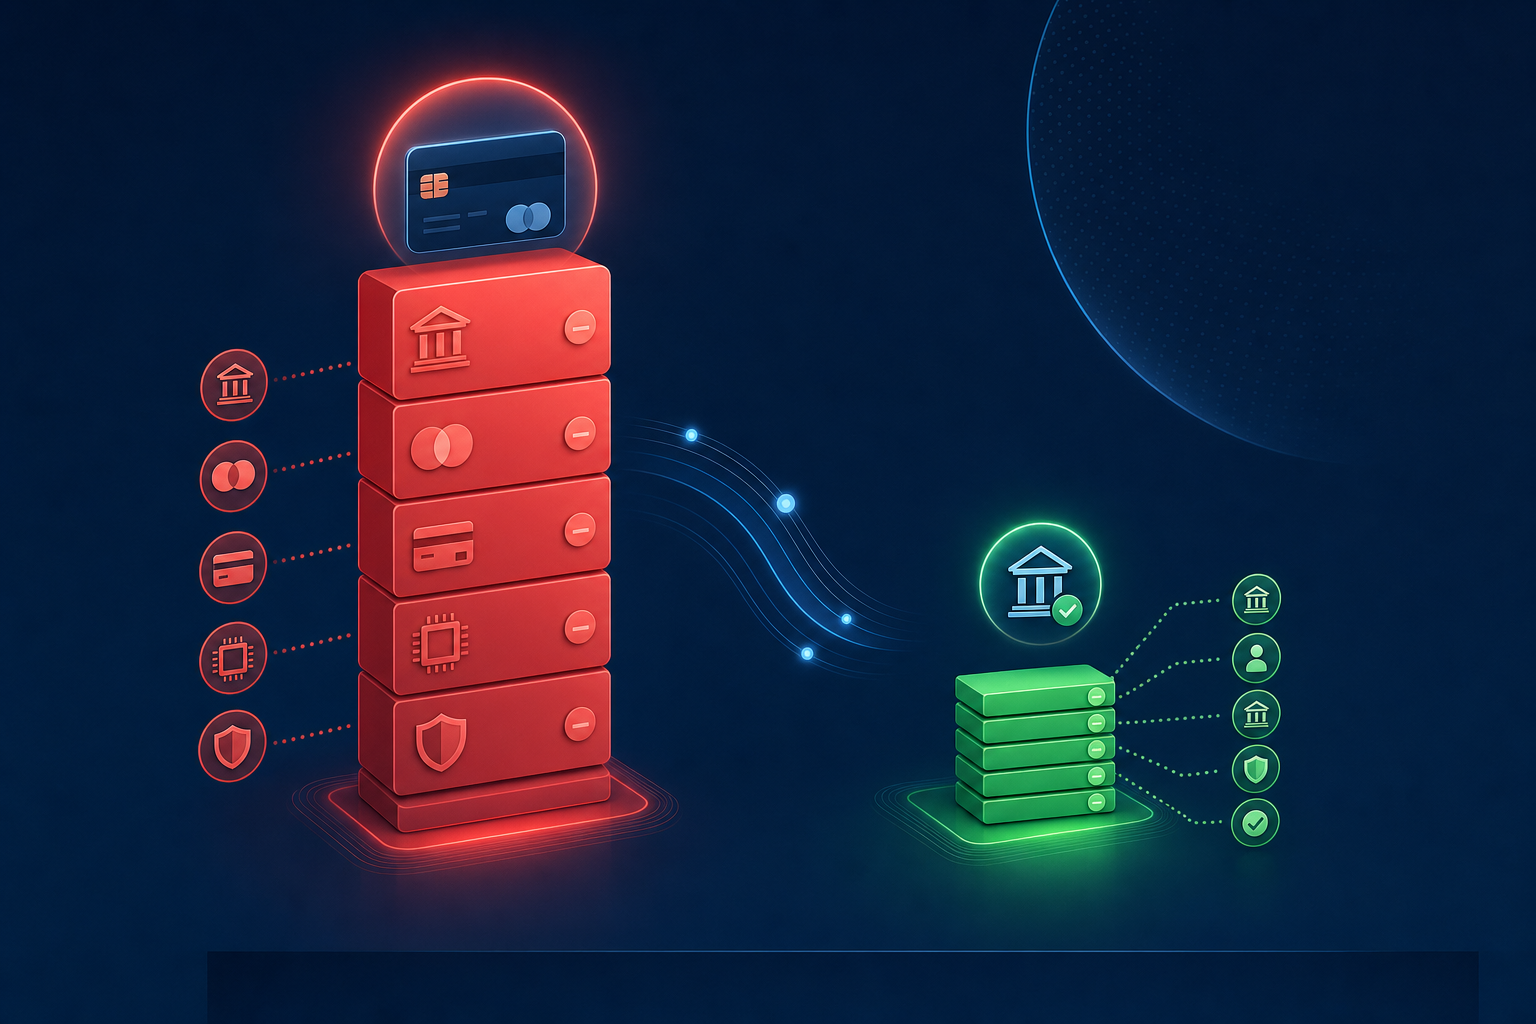
Abban a pillanatban, hogy kártyás sínekre építed az SNBL-t, kétszer fizetsz interchange-díjat és scheme fee-ket minden feladott tervnél — és a lemorzsolódás a domináns eset.
Az A2A sínek nem rendelkeznek ezzel a problémával. A változó ismétlődő kifizetések és a Pay-By-Bank centekért gyűjtenek, interchange nélkül, scheme fee-k nélkül, és visszaterhelések nélkül.
3. Ahol az SNBL ténylegesen működik
Négy feltétel mellett lehet gazdaságos a modell:
- Beágyazott, nem önálló. Ne külön-külön szerezze meg a megtakarító ügyfeleket fizetett marketinggel. Építse be a megoldást olyan kereskedők fizetési folyamatába, akiknek már van ügyfélkörük. A megszűnt startupok alacsony jutalékbevételből próbálták egy teljes vállalat működését finanszírozni; ez nem volt gazdaságos.
- Számlák közötti fizetéssel, nem kártyás infrastruktúrán. Az open banking — és egyre inkább a változó és dinamikus ismétlődő kifizetések — centekért gyűjt, bankközi jutalék nélkül, kártyahálózati díjak nélkül, és visszaterhelések nélkül. Ez az egy változás életképessé teszi a gazdaságosságot.
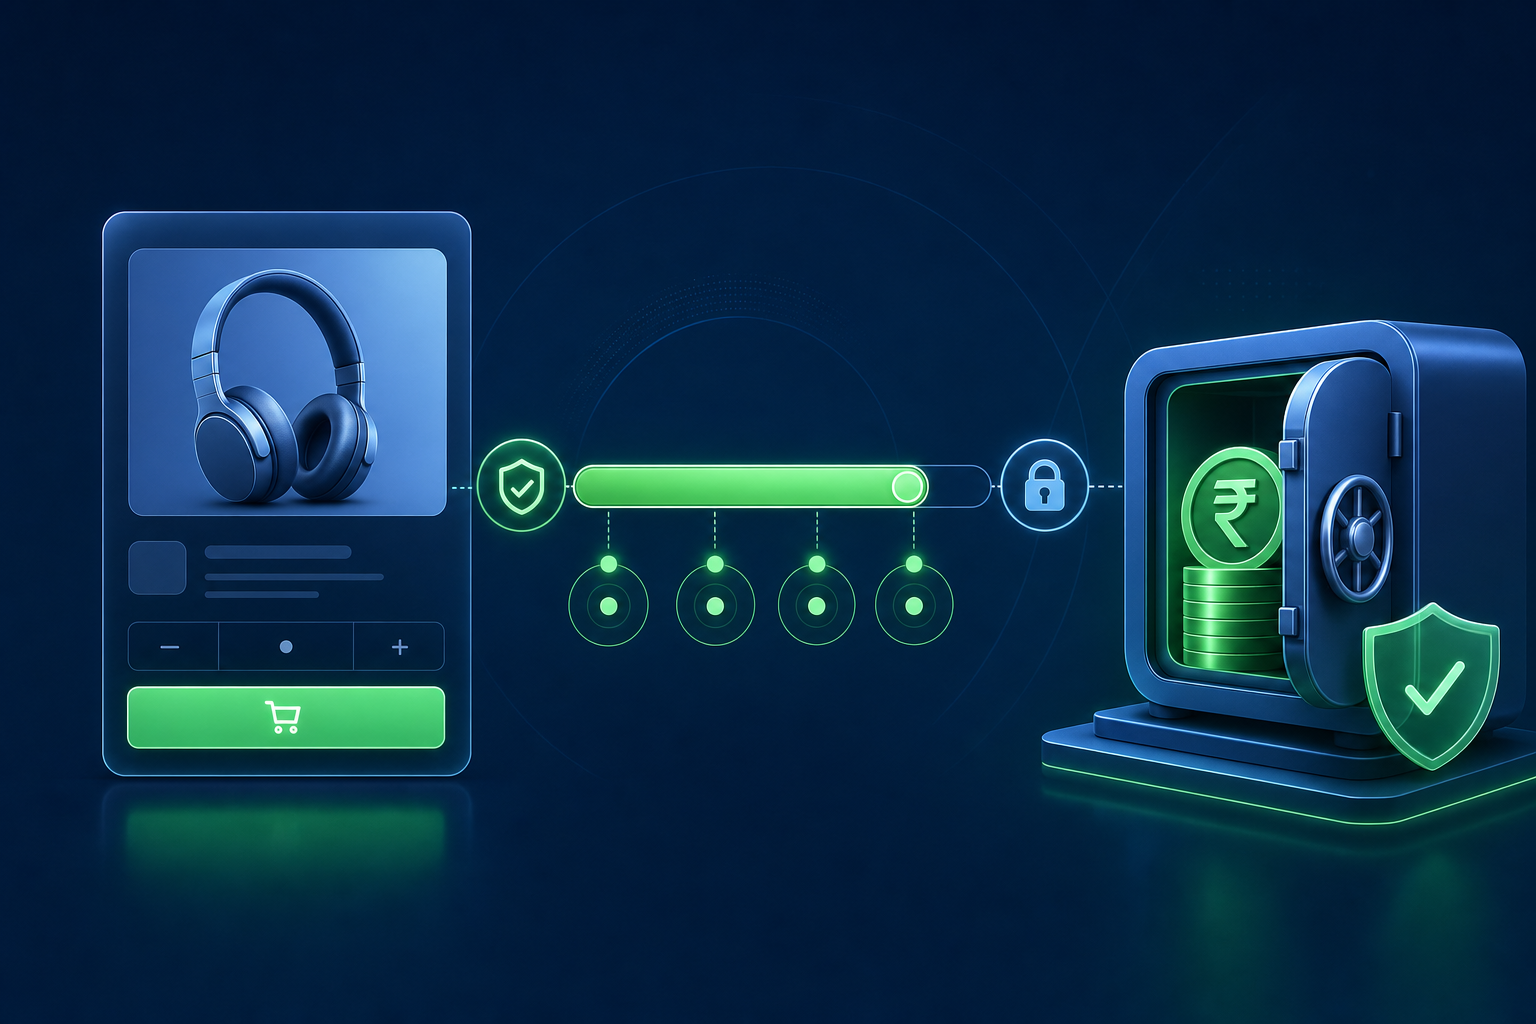
- Egy engedélyezett platform által védett pénzeszközökkel, nem a kereskedő által. A vásárló pénzének védett ügyfélpénzként kell maradnia, amíg a vásárlás be nem fejeződik — így egy kereskedő csődje sosem érinti a vásárló megtakarításait, és a visszatérítések mindig tiszták. Abban a pillanatban, hogy a pénz a kereskedőnél van, újrateremti azt az előrefizetési problémát, ami aggasztja a szabályozókat.
- Meglévő fizetési infrastruktúrára építve. Ha az engedély, a számlák, a kereskedői bázis és az elszámolás már létezik, az SNBL alacsony költségű funkcióvá válik — nem egy vállalattá, amelynek meg kell hódítania a világot, hogy túléljen.
Ez az utolsó pont az, amivel az megszűnt startupok sosem rendelkeztek.
4. A megépítésre érdemes verzió
Ez az a kombináció, amelynek megépítését a Cost+-nál vizsgáljuk: az egyik oldalon az fizetésirányítási rendszerünk, BaaS partnerségeink és kereskedői hálózatunk, a másikon pedig a számlák közötti fizetési infrastruktúra — amilyeneket az open banking szolgáltatók Európa-szerte bevezetnek. Az SNBL mint védett, beágyazott, A2A-natív pénztári opció, amely már kiépített infrastruktúrát használ.
Mivel a BNPL 2026 júliusában teljes mértékben az FCA szabályozása alá kerül, és a CCD2 ugyanazon év novemberében az EU hitelkeretébe hozza, a hitel nélküli alternatíva hamarosan sokkal vonzóbbnak fog tűnni. A kereskedők engedélyezési költségeket, megfizethetőségi ellenőrzéseket és tőkekövetelményeket viselnek majd a hiteltermékek esetében. Az SNBL — helyesen kivitelezve — ezek egyikét sem hordozza.
Az ötlet működőképes volt; a fizetési infrastruktúra nem volt hozzá megfelelő.
5. Mit mondott el nekünk valójában a piac
A Monkee, a SparaPay és a Savrr megszűnése nem a „Spórolj most, vásárolj később” ötletét cáfolta. Azt mutatta meg, mennyire számítanak az egy ügyfélre jutó költségek és a megfelelő infrastruktúra.
Ha ötször terheli a kártyát 2000 euró megtakarításának beszedésére, majd visszatéríti ezek közül hármat, amikor az ügyfél meggondolja magát, akkor már többet veszített feldolgozási díjakban, mint amennyit a legtöbb SNBL-jutalék valaha fedezni fog. Tegye ezt nagy léptékben, önálló költségbázison, és egy olyan gépet épít, amely kockázati tőkét alakít át bankközi jutalékká.
Ugyanez a termék A2A-infrastruktúrával, a fizetési folyamatba beépítve, védett ügyfélpénzzel és meglévő rendszerekre támaszkodva már egészen más költségszerkezetet ad.
Ha Ön olyan kereskedő, aki elveszíti a „Majd meggondolom" ügyfelet a BNPL javára — vagy figyelte az SNBL-szektort és leírta — szívesen hallanánk a véleményét. Érdemes-e helyesen megépíteni a „vásárolj később" hitel nélküli változatát, vagy a piac már szavazott? Vegye fel velünk a kapcsolatot, vagy fedezze fel, hogyan változtatja meg az átlátható fizetési infrastruktúra a lehetőségeket a díjkalkulátorunkkal.