Á síðustu 18 mánuðum hafa þrjú evrópsk Spara Nú, Kaupa Síðar fyrirtæki hætt starfsemi án mikillar athygli.
Austurríska Monkee — það þekktasta þeirra — sótti um gjaldþrot í ágúst 2025 og lauk starfsemi að fullu í nóvember, þrátt fyrir 300.000+ notendur, samstarf við Visa og smásölubanka, og nokkrar fjármögnunarlotur. Breska SparaPay fór í gjaldþrotaskipti. Þýska Savrr hvarf.
Auðveld niðurstaða er sú að neytendur vilji einfaldlega ekki spara áður en þeir kaupa. Ég held að það sé röng lexía, og dýr að auki.
1. Eftirspurnin var til staðar. Reksturinn gekk ekki upp.
Monkee átti 300.000 notendur. Eftirspurnin var raunveruleg. Samkvæmt austurrískri fjölmiðlaumfjöllun og kröfuhafaverndarsamtökum landsins dó það ekki af skorti á notendum — það dó vegna þess að þóknanirnar sem það aflaði náðu aldrei að standa undir kostnaði við reksturinn. Það er vandi í arðsemi hvers viðskiptavinar, ekki eftirspurnarbilun.
Stærsti kostnaðarliðurinn sem oft gleymist í því dæmi er greiðsluinnviðirnir.
2. Faldi kostnaðurinn sem felldi kortamiðað Spara nú, kaupa síðar
Þegar kaupandi sparar í €2.000 vöru í fimm €400 afborgunum, skuldfærir þú kortið hans fimm sinnum. Þú greiðir interchange og kortakerfisgjald af hverri einni. Allt í lagi — það er kostnaðurinn við að taka við kortum.
En Spara nú, kaupa síðar hefur mikla yfirgefningu í hönnun sinni — fólk skiptir um skoðun meðan það sparar. Og hér er það sem flestir gera sér ekki grein fyrir: þegar þú endurgreiðir kortagreiðslu færðu ekki interchange til baka, og kortakerfisgjald er rukkað aftur af endurgreiðslunni. Þú greiðir fyrir að taka peningana inn, og þú greiðir fyrir að gefa þá til baka.
Áþreifanlegt dæmi. Ein yfirgefin €2.000 áætlun — þrjár af fimm afborgunum greiddar, síðan afturkallað. Gerum ráð fyrir raunhæfum ~3% heildarkortkostnaði fyrir kort-ekki-til-staðar færslur, hærra á áhættusömum atvinnugreinum:
Á kortum: ~€36 til að innheimta €1.200, nánast ekkert endurheimtað við endurgreiðslu, auk kortakerfisgjöld rukkað aftur á endurgreiðslufærsluna — segjum ~€40 týnd, fyrir enga sölu og enga þóknun. Hjá áhættukaupanda, tvöfaldaðu það.
Með millifærslum milli reikninga (open banking): þrjár innborganir á nokkrum sentum hver, ein endurgreiðsla á nokkrum sentum — um €1 samtals, og engar endurkröfur.
€40 á móti €1, á einni yfirgefinni áætlun. Beittu nú raunhæfu yfirgefningarhlutfalli á þúsundir áætlana. Þetta bil er munurinn á raunhæfri vöru og gjaldþroti — og það er nákvæmlega það bil sem stakandi aðilarnir féllu í.
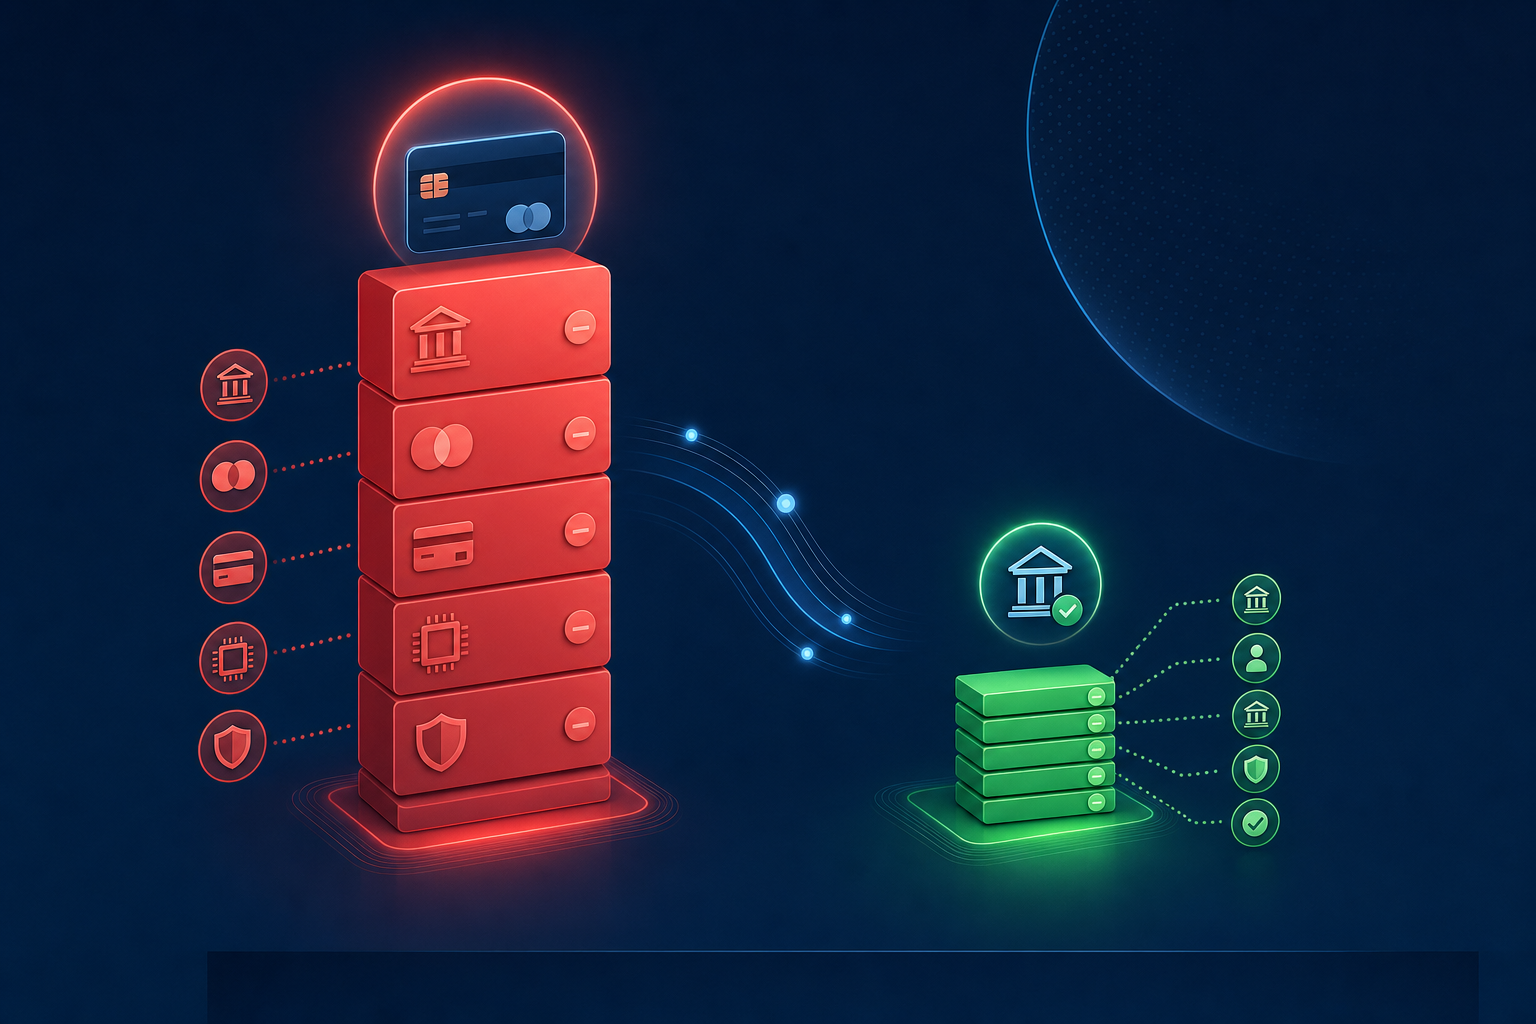
Í því augnabliki sem þú byggir Spara Nú, Kaupa Síðar á kortakerfum, ertu að greiða interchange og scheme fees tvisvar fyrir hverja yfirgefna áætlun — og yfirgefning er algengasta tilvikið.
A2A kerfi eru ekki með það vandamál. Breytileg endurtekin greiðsla og Pay-By-Bank innheimta fyrir sent, án interchange, án scheme fees, og án endurgreiðslukrafna.
3. Þar sem Spara nú, kaupa síðar virkar í raun
Fjögur atriði gera reksturinn arðbæran:
- Innbyggt, ekki sjálfstætt. Ekki verja markaðsfé í að afla sparenda eins í einu. Bættu lausninni við greiðsluferli söluaðila sem hafa viðskiptavinina þegar. Fyrirtækin sem fóru undir þurftu að standa undir öllum rekstrarkostnaði með lágum þóknunum. Það dæmi gekk ekki upp.
- Með millifærslum milli reikninga, ekki kortum. Open banking — og í auknum mæli breytilegar og breytilegar endurteknar greiðslur — innheimtir fyrir sent, án interchange, án kortakerfisgjöld, og án endurkrafna. Þessi breyting ein gerir hagfræðina raunhæfa.
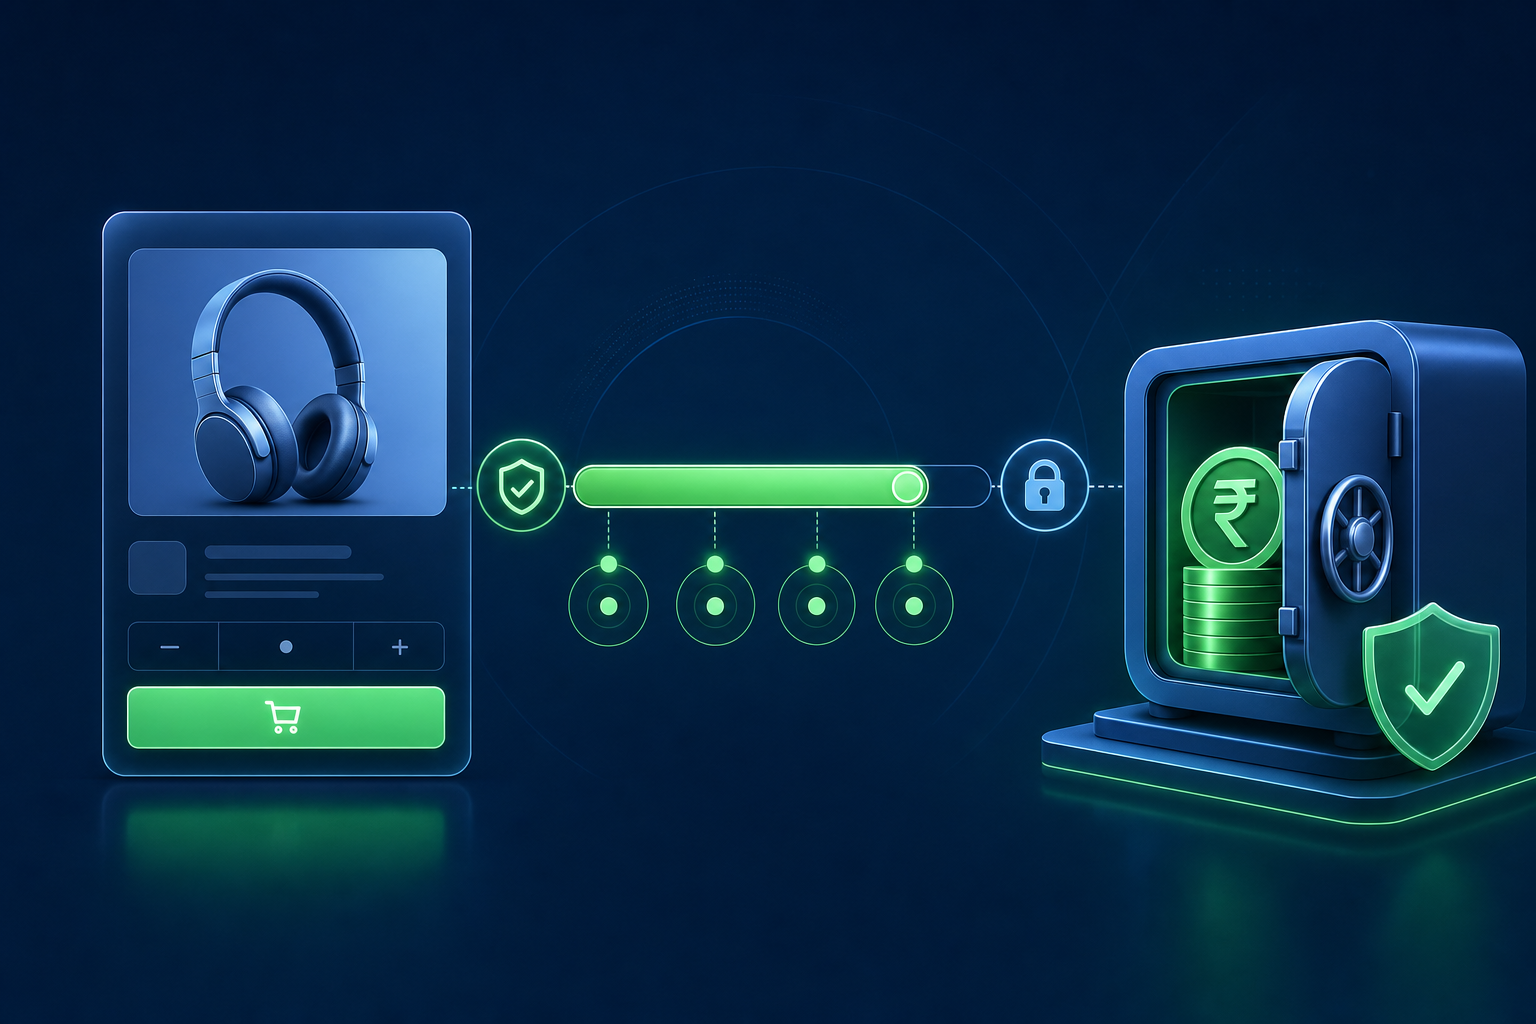
- Með fjármunum í vörslu hjá löggiltum vettvangi, ekki söluaðila. Peningar kaupandans ættu að sitja sem verndaðir fjármunir viðskiptavina þar til kaupin ljúka — þannig að gjaldþrot söluaðila snertir aldrei sparnað kaupanda, og endurgreiðslur eru alltaf hreinar. Í því augnabliki sem peningarnir sitja hjá söluaðila, hefurðu endurvakið fyrirframgreiðsluvandamálið sem eftirlitsaðilar hafa áhyggjur af.
- Byggt af aðilum sem hafa greiðsluinnviðina þegar. Ef leyfið, reikningarnir, söluaðilagrunnurinn og uppgjörið eru nú þegar til staðar, verður Spara nú, kaupa síðar lágkostnaðareiginleiki — ekki fyrirtæki sem þarf að vinna heiminn bara til að lifa af.
Þennan grunn skorti fyrirtækin sem fóru undir.
4. Útgáfan sem er þess virði að byggja
Þessa samsetningu erum við að skoða hjá Cost+: færslustýringu okkar, BaaS-samstarf og söluaðilanet annars vegar og millifærslur milli reikninga í gegnum opna bankaþjónustu hins vegar. Sparnaður fyrir kaup yrði innbyggður greiðslukostur með vernduðum fjármunum, byggður á A2A og innviðum sem þegar hafa verið fjármagnaðir.
Þar sem BNPL er að færast að fullu inn í FCA reglugerð í júlí 2026 og CCD2 kemur því inn í lánsramma ESB í nóvember sama ár, er lánsfrjálsi kosturinn við það að líta miklu aðlaðandi út. Söluaðilar munu bera leyfiskostnað, greiðslumat og eiginfjárkröfur fyrir lánavörur. Spara Nú, Kaupa Síðar — rétt gert — ber ekkert af því.
Hugmyndin var ekki vandamálið. Greiðsluinnviðirnir voru það.
5. Það sem markaðurinn sagði okkur í raun
Gjaldþrot Monkee, SparaPay og Savrr sýndu ekki að fólk hafnaði því að spara fyrir kaupum. Þau sýndu hvað arðsemi hverrar færslu og réttir innviðir skipta miklu.
Ef þú rukkar kort fimm sinnum til að safna €2.000 í sparnað, síðan endurgreiðir þrjár af þessum rukkunum þegar viðskiptavinurinn skiptir um skoðun, hefurðu þegar tapað meira í afgreiðslugjöldum en flestar Spara nú, kaupa síðar þóknanir munu nokkurn tíma standa undir. Gerðu þetta í stórum stíl, á sjálfstæðum kostnaðargrunni, og þú ert að byggja vél sem breytir áhættufjármagni í interchange.
Byggðu sömu vöru á A2A kerfum, innbyggða í afgreiðslu, með vörðum fjármunum og innviðum sem þú átt nú þegar? Nú lítur reikningurinn allt öðruvísi út.
Ef þú ert söluaðili sem tapar „ég ætla að hugsa um þetta" viðskiptavininum til BNPL — eða þú hefur fylgst með Spara nú, kaupa síðar sviðinu og afskrifað það — viljum við heyra þína skoðun. Er lánsfrjálsa útgáfan af „kaupa síðar" þess virði að byggja rétt, eða kaus markaðurinn nú þegar? Hafðu samband eða kannaðu hvernig gagnsæir greiðsluinnviðir breyta því sem er mögulegt með gjaldareikni okkar.