Per pastaruosius 18 mėnesių tyliai žlugo trys Europos Save Now, Buy Later startuoliai.
Austrijos Monkee – žinomiausias iš jų – 2025 m. rugpjūtį paskelbė nemokumą ir lapkritį galutinai užsidarė, nors turėjo daugiau nei 300 000 vartotojų, partnerystes su Visa ir mažmeninės bankininkystės banku bei kelis finansavimo raundus. JK SparaPay likviduotas. Vokietijos Savrr išnyko.
Lengva išvada būtų ta, kad vartotojai tiesiog nenori taupyti prieš pirkdami. Manau, kad tai neteisinga ir brangi pamoka.
1. Paklausa buvo. Finansinis modelis neveikė.
Monkee turėjo 300 000 vartotojų. Paklausa buvo reali. Pasak Austrijos spaudos pranešimų ir šalies kreditorių apsaugos asociacijos, įmonė žlugo ne dėl vartotojų trūkumo – ji žlugo todėl, kad uždirbtos komisijos niekada nepadengė verslo valdymo išlaidų. Tai vieno kliento pelningumo, o ne paklausos nesėkmė.
Ir didžiausia eilutė toje sugadintoje ekonomikoje yra ta, į kurią dauguma žmonių niekada nežiūri: mokėjimo infrastruktūra.
2. Paslėptos sąnaudos, sužlugdžiusios kortelių pagrindu veikiantį SNBL
Kai pirkėjas taupo 2 000 € vertės produktui penkiomis 400 € įmokomis, jūs penkis kartus nuskaičiuojate iš jo kortelės. Mokate interchange ir scheme fees už kiekvieną. Gerai – tai kortelių priėmimo kaina.
Tačiau SNBL savo prigimtimi turi didelį atsisakymų skaičių – žmonės persigalvoja taupydami. Ir štai ko dauguma žmonių nesupranta: kai grąžinate kortelės mokėjimą, interchange negaunate atgal, o scheme fee vėl imamas už grąžinimą. Mokate už pinigų priėmimą ir mokate už pinigų grąžinimą.
Konkretus pavyzdys. Vienas nutrauktas 2 000 € planas – sumokėtos trys iš penkių įmokų, tada atšauktas. Tarkime, realistiškas ~3 % bendros kortelių apdorojimo sąnaudos sandoriams, kai kortelė fiziškai nepateikiama, didesnis didelės rizikos vertikalėse:
Su kortelėmis: ~36 € norint surinkti 1 200 €, beveik nieko iš to neatgaunama per grąžinimą, plius scheme fees vėl imami už grąžinimą – tarkime, ~40 € nuostolis, neužbaigus nė vieno pardavimo ir negavus komisinių. Didelės rizikos prekybininkui – padvigubinkite.
Naudojant mokėjimus iš sąskaitos į sąskaitą (A2A, atviroji bankininkystė): trys įmokos po kelis centus kiekviena, vienas grąžinimas po kelis centus – iš viso apie 1 €, ir jokių chargeback.
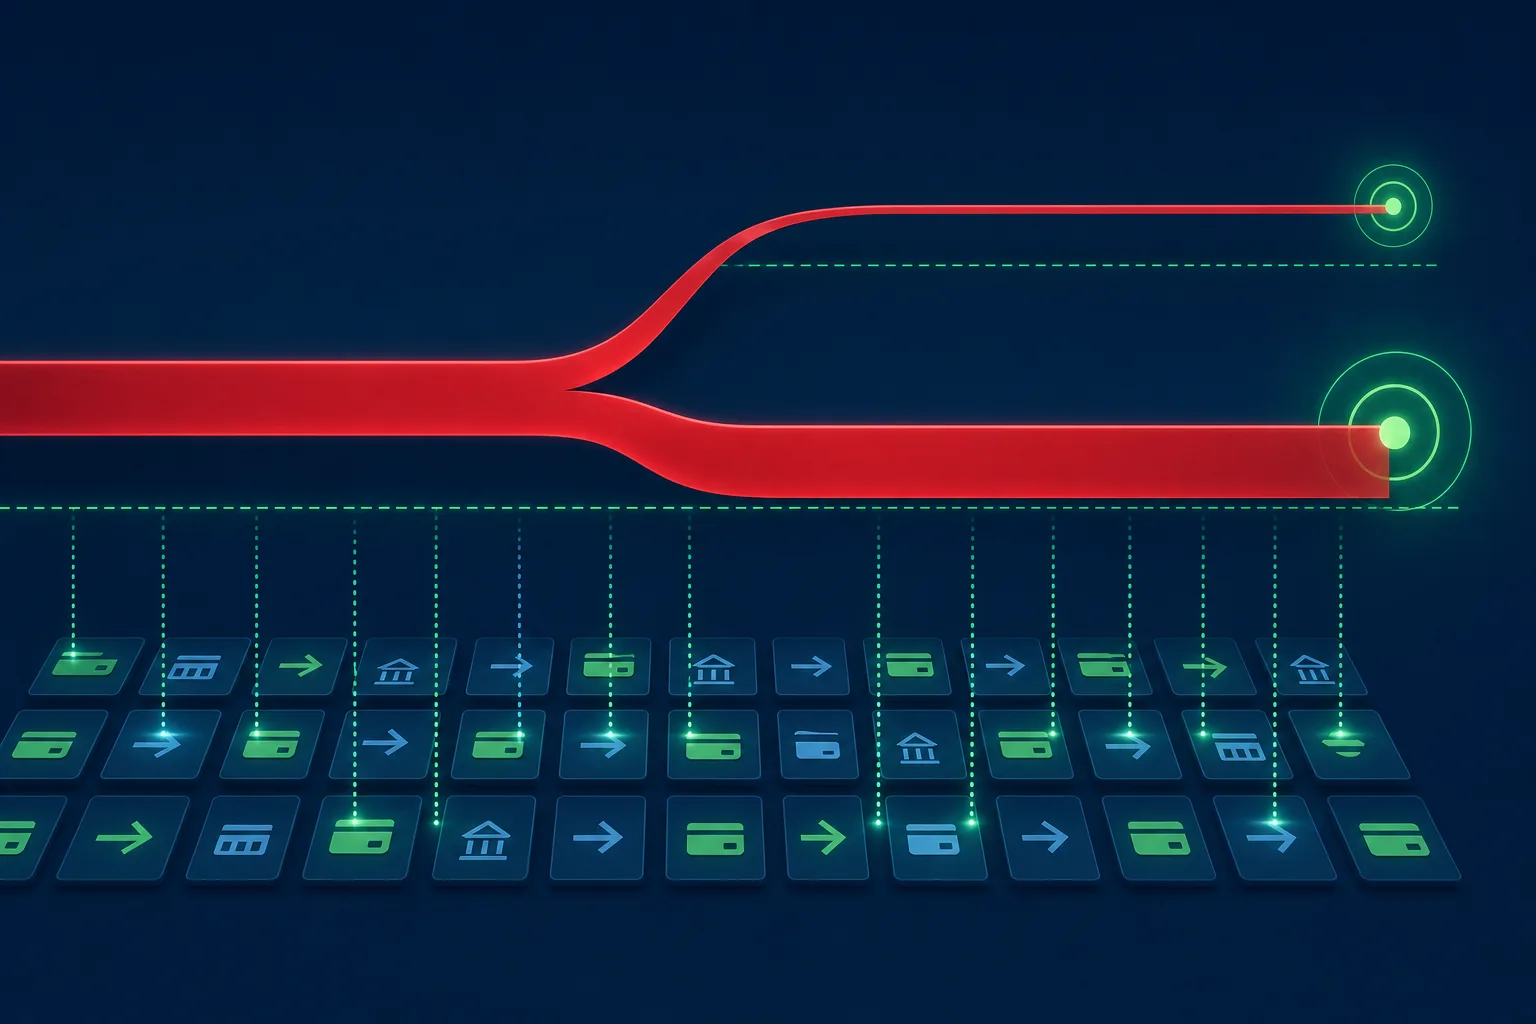
40 € prieš 1 €, vienam apleistam planui. Dabar pritaikykite realistišką atsisakymų rodiklį tūkstančiams planų. Tas atotrūkis yra skirtumas tarp gyvybingo produkto ir bankroto – ir būtent į tą atotrūkį įkrito savarankiški žaidėjai.
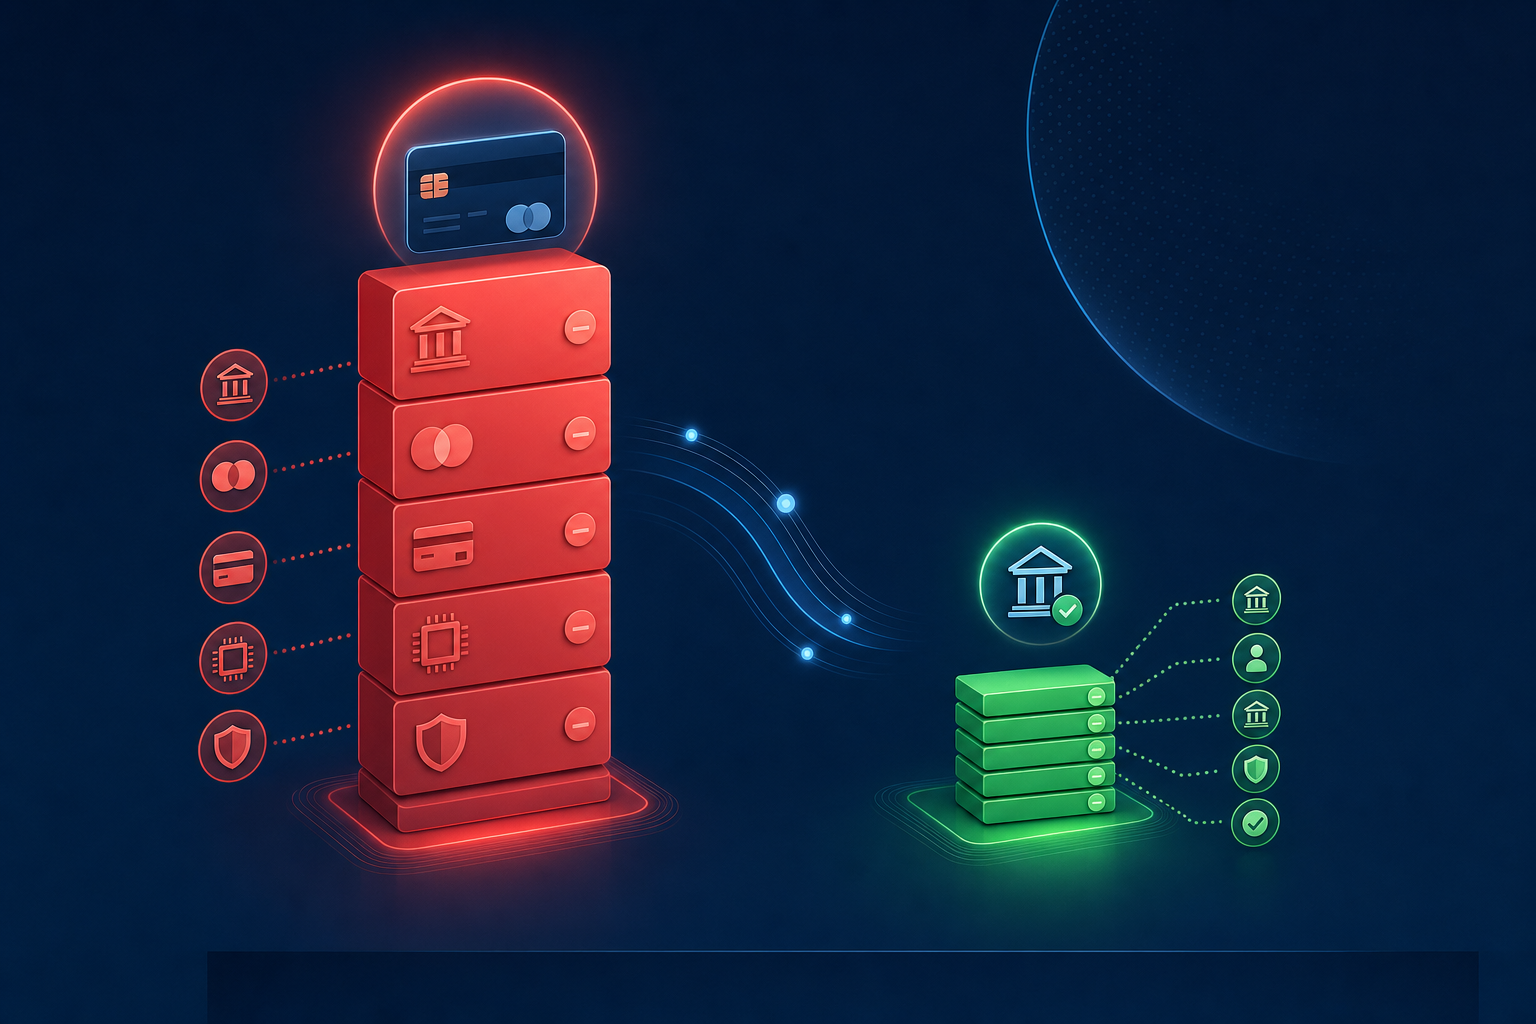
Nuo tos akimirkos, kai kuriate SNBL ant kortelių bėgių, mokate interchange ir scheme fees du kartus už kiekvieną apleistą planą – o atsisakymas yra dominuojanti situacija.
A2A bėgiai šitos problemos neturi. Kintantys pasikartojantys mokėjimai ir Pay-By-Bank renka už centus, be interchange, be scheme fees ir be chargeback.
3. Kur SNBL iš tikrųjų veikia
Keturi finansiškai gyvybingo modelio kriterijai:
- Integruotas sprendimas, o ne atskiras verslas. Neleiskite rinkodaros pinigų įgyjant taupytojus po vieną. Integruokite sprendimą į prekybininkų, kurie jau turi klientą, atsiskaitymo procesą. Žlugę startuoliai nešė visos įmonės išlaidų bazę, kad uždirbtų menkas komisijas; toks finansinis modelis negalėjo atsipirkti.
- Mokėjimai iš sąskaitos į sąskaitą, o ne kortelėmis. Atviroji bankininkystė – ir vis labiau kintantys bei dinaminiai pasikartojantys mokėjimai – renka už centus, be interchange, be scheme fees ir be chargeback. Šis vienas pokytis padaro ekonomiką gyvybingą.
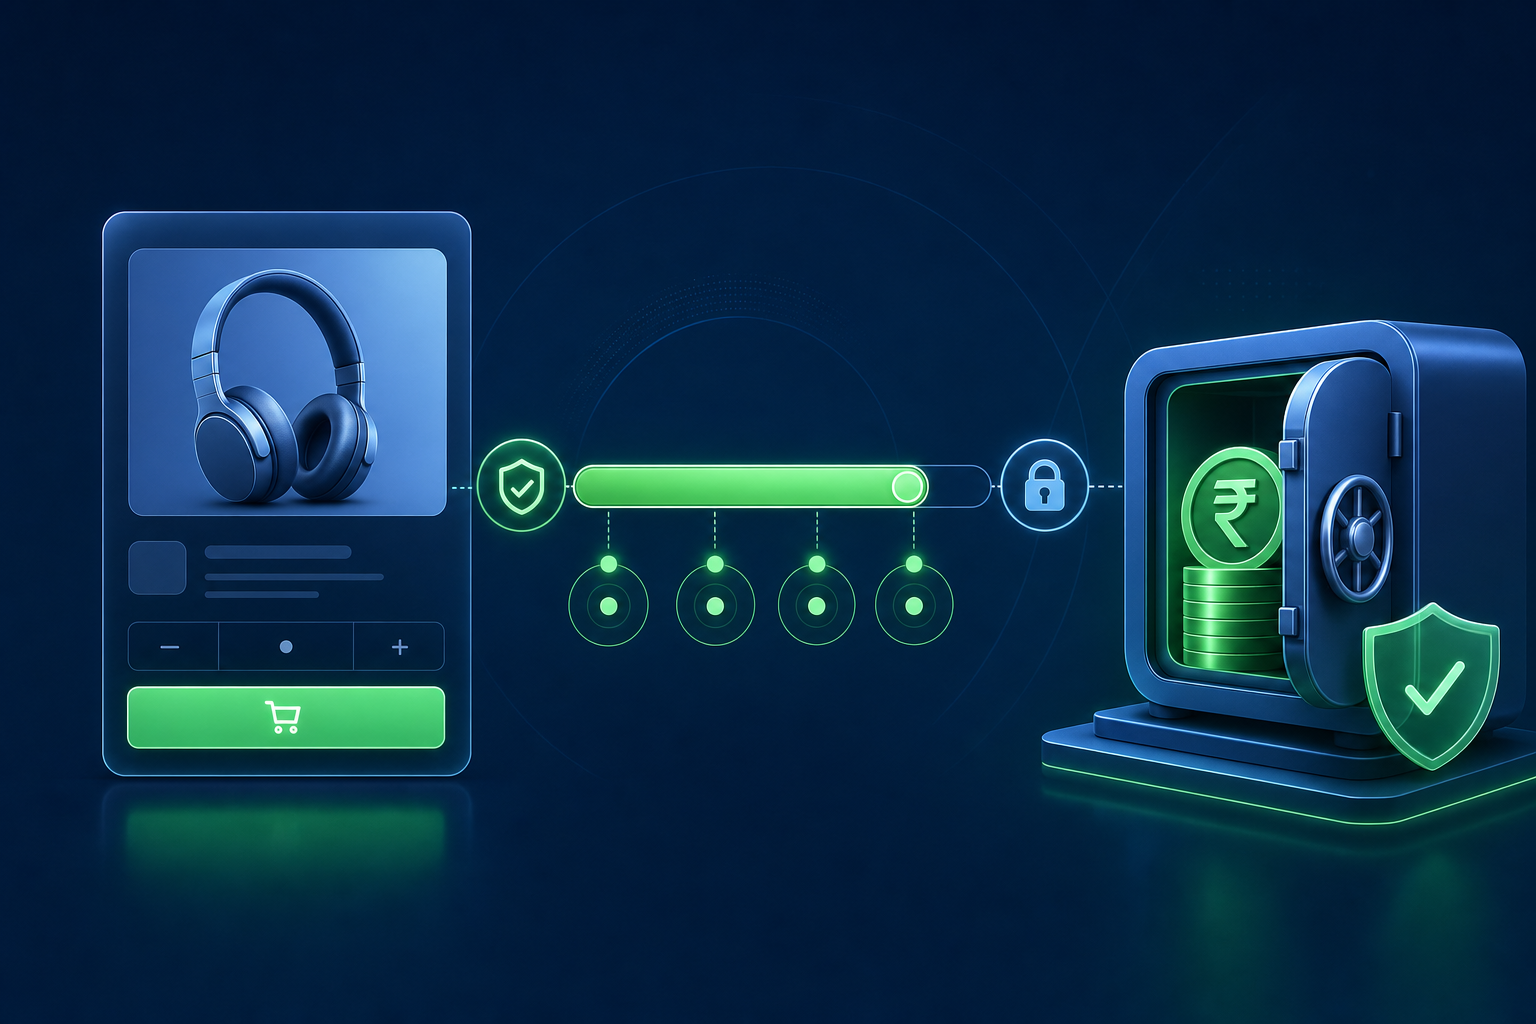
- Lėšas saugo licencijuota platforma, o ne prekybininkas. Pirkėjo pinigai turėtų būti saugomi kaip apsaugotos kliento lėšos, kol pirkimas užbaigiamas – todėl bankrutuojantis prekybininkas niekada neliečia pirkėjo santaupų, o lėšas galima sklandžiai grąžinti. Nuo tos akimirkos, kai pinigai lieka pas prekybininką, atkuriate išankstinio mokėjimo problemą, dėl kurios nerimauja reguliuotojai.
- Kuriama ant jau veikiančios mokėjimų infrastruktūros. Jei licencija, sąskaitos, prekybininkų bazė ir atsiskaitymai jau egzistuoja, SNBL tampa mažai kainuojančia funkcija – o ne įmone, kuri turi užkariauti rinką, kad išgyventų.
Tos paskutinės sąlygos žlugę startuoliai niekada neturėjo.
4. Modelis, kurį verta įgyvendinti
Tai derinys, kurį svarstome kurti Cost+: mūsų mokėjimų srautų valdymas, BaaS partnerystės ir prekybininkų tinklas vienoje pusėje, o mokėjimai iš sąskaitos į sąskaitą – tokio tipo, kokie dabar diegiami visoje Europoje atvirosios bankininkystės teikėjų – kitoje pusėje. SNBL kaip apsaugota, integruota, A2A pagrindu veikianti atsiskaitymo galimybė, naudojanti jau apmokėtą infrastruktūrą.
Kai BNPL 2026 m. liepą visiškai patenka į FCA reguliavimą, o CCD2 tų metų lapkritį įtraukia jį į ES kredito sistemą, be kredito alternatyva taps daug patrauklesnė. Prekybininkai turės licencijavimo išlaidas, kliento finansinių galimybių patikrinimus ir kapitalo reikalavimus kredito produktams. SNBL – tinkamai sukurtas – viso to neturi.
Problema buvo ne idėja, o mokėjimų infrastruktūra.
5. Ką rinka iš tikrųjų mums pasakė
Monkee, SparaPay ir Savrr žlugimai nebuvo referendumas dėl Save Now, Buy Later. Jie buvo pamoka apie vieno kliento pelningumą ir infrastruktūrą.
Jei penkis kartus nuskaičiuojate iš kortelių, kad surinktumėte 2 000 € santaupų, tada grąžinate tris iš tų mokėjimų, kai klientas persigalvoja, jau praradote daugiau apdorojimo mokesčių, nei dauguma SNBL komisinių kada nors padengs. Darykite tai mastu, su savarankiška išlaidų baze, ir kuriate mašiną, kuri paverčia rizikos kapitalą į interchange.
Sukurkite tą patį produktą ant A2A infrastruktūros, integruotą į atsiskaitymą, su apsaugotomis lėšomis ir infrastruktūra, kurią jau turite? Dabar matematika atrodo visai kitaip.
Jei esate prekybininkas, prarandantis „Pagalvosiu" klientą BNPL naudai – arba stebėjote SNBL erdvę ir ją nurašėte – norėtume išgirsti jūsų nuomonę. Ar be kredito „pirkti vėliau" versija verta tinkamai kurti, ar rinka jau balsavo? Susisiekite arba išnagrinėkite, kaip skaidri mokėjimų infrastruktūra keičia tai, kas įmanoma, su mūsų mokesčių skaičiuokle.