Pēdējo 18 mēnešu laikā darbību pārtrauca trīs Eiropas Save Now, Buy Later jaunuzņēmumi.
Austrijas Monkee — pazīstamākais no tiem — iesniedza maksātnespējas pieteikumu 2025. gada augustā un tika galīgi likvidēts līdz novembrim, neraugoties uz 300 000+ lietotājiem, partnerattiecībām ar Visa un mazumtirdzniecības banku, kā arī vairākām finansēšanas kārtām. Apvienotās Karalistes SparaPay tika likvidēts. Vācijas Savrr pazuda.
Varētu secināt, ka patērētāji nevēlas uzkrāt naudu pirms pirkuma. Manuprāt, tas būtu kļūdains secinājums, kas var dārgi maksāt.
1. Pieprasījums bija. Izmaksu modelis nedarbojās.
Monkee bija 300 000 lietotāju. Pieprasījums bija reāls. Saskaņā ar Austrijas preses ziņojumiem un valsts kreditoru aizsardzības asociāciju, tas neizjuka lietotāju trūkuma dēļ — tas izjuka, jo komisijas naudas, ko tas nopelnīja, nekad nesedza uzņēmuma darbības izmaksas. Tā ir nesabalansētas darījumu izmaksas, nevis pieprasījuma neveiksme.
Viena no lielākajām izmaksu pozīcijām šajā modelī bieži paliek nepamanīta: maksājumu infrastruktūra.
2. Slēptās izmaksas, kuru dēļ uz kartēm balstīti SNBL risinājumi neizdevās
Ja pircējs uzkrāj €2 000 vērtam pirkumam piecās €400 iemaksās, kartes maksājums jāapstrādā piecas reizes. Par katru maksājumu jāmaksā starpbanku komisijas un karšu tīkla maksa. Tās ir karšu maksājumu pieņemšanas izmaksas.
Taču SNBL modelī klienti bieži pārtrauc uzkrāšanu, jo pa šo laiku pārdomā pirkumu. Atmaksājot kartes maksājumu, starpbanku komisijas maksa netiek atgūta, bet par atmaksas darījumu vēlreiz piemēro karšu tīkla maksu. Tātad jāmaksā gan par naudas pieņemšanu, gan tās atdošanu.
Konkrēts piemērs. Viens pamests €2 000 plāns — trīs no pieciem maksājumiem samaksāti, pēc tam atcelti. Pieņemsim reālistisku ~3% kopējo kartes izmaksu darījumiem bez kartes klātbūtnes, augstāku augsta riska nozarēs:
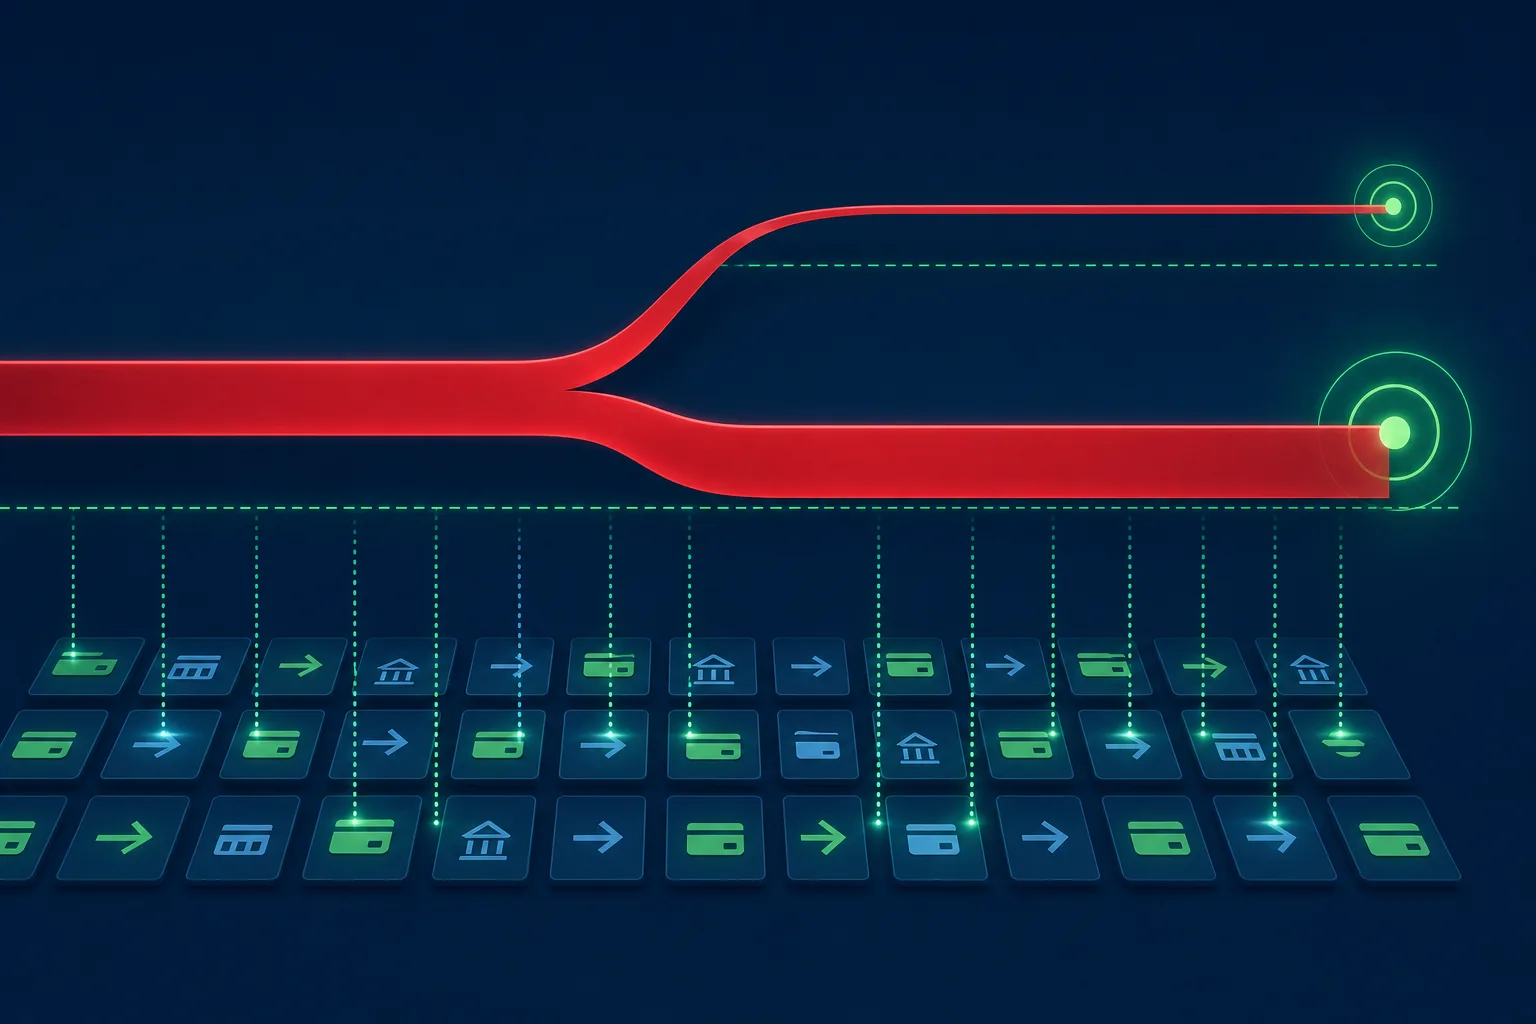
Izmantojot kartes: aptuveni €36 par €1 200 iekasēšanu. Atmaksājot šo summu, gandrīz nekas no šīm maksām netiek atgūts, turklāt vēlreiz piemēro karšu tīkla maksas. Kopējie zaudējumi ir aptuveni €40, lai gan pārdošanas un komisijas ieņēmumu nav. Augsta riska tirgotājam šī summa var būt divreiz lielāka.
Izmantojot maksājumus no konta uz kontu (atvērto banku pakalpojumus): trīs iemaksas pa dažiem centiem katra, viena atmaksa pa dažiem centiem — kopā aptuveni €1, un bez karšu maksājumu apstrīdēšanas.
€40 pret €1, par vienu pamestu plānu. Tagad pielietojiet reālistisku pamešanas līmeni tūkstošiem plānu. Šī plaisa ir atšķirība starp dzīvotspējīgu produktu un bankrotu — un tā ir tieši tā plaisa, kurā iekrita neatkarīgie SNBL uzņēmumi.
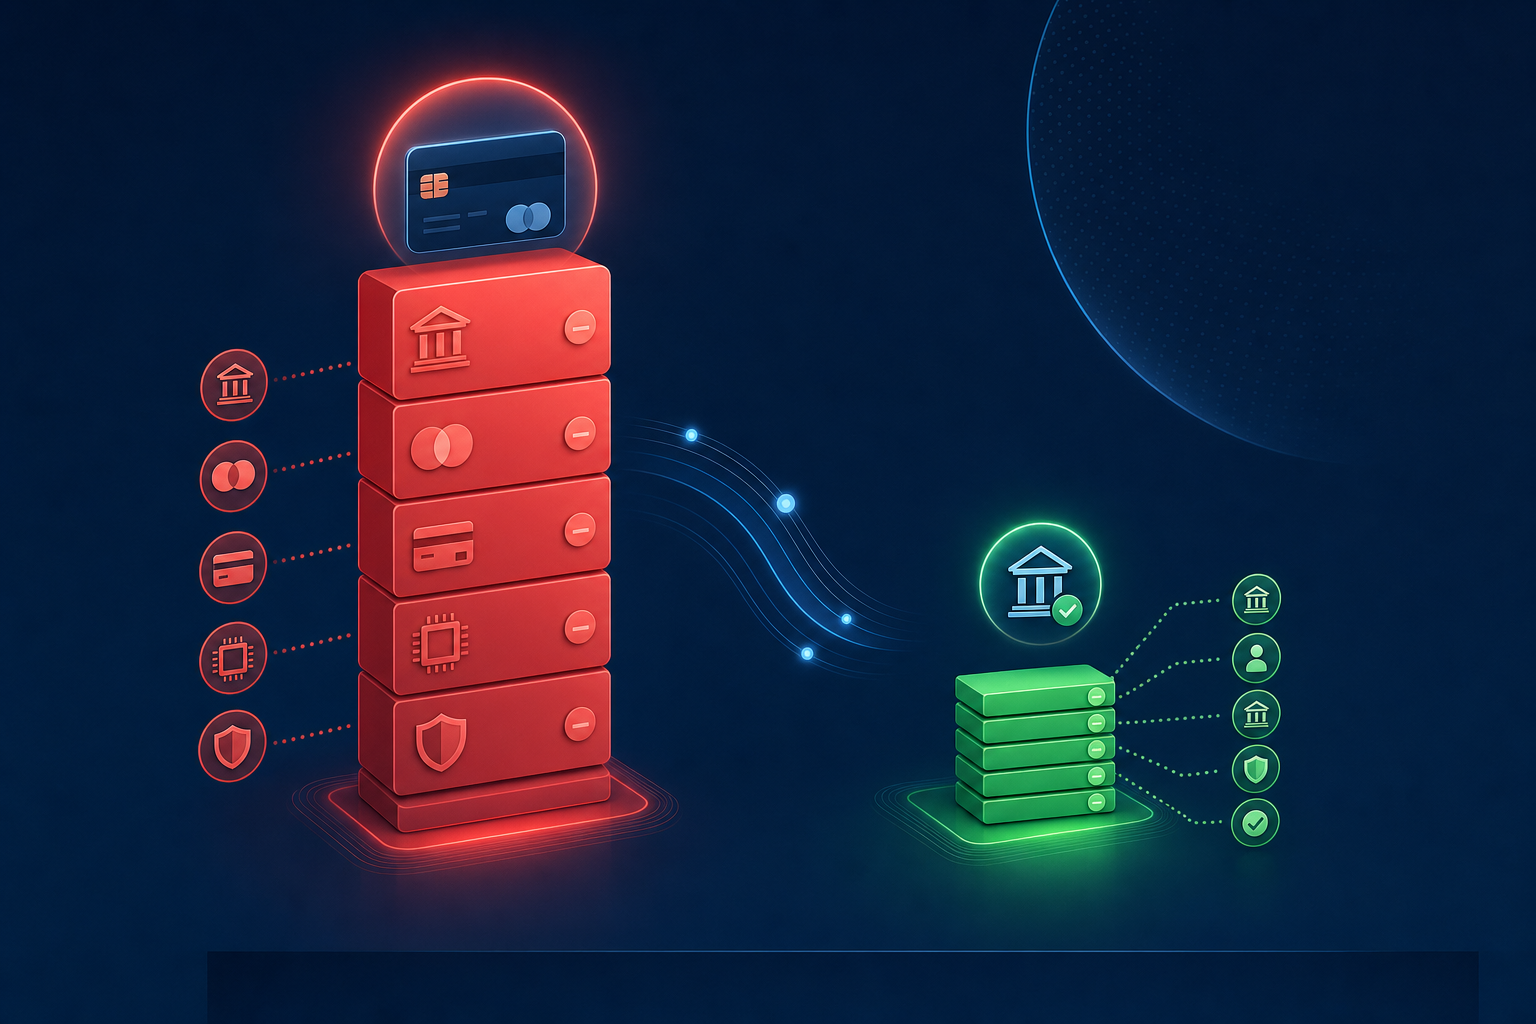
Brīdī, kad veidojat SNBL uz karšu sliedēm, jūs maksājat interchange un scheme fees divreiz par katru pamestu plānu — un pamešana ir dominējošais gadījums.
A2A sliedēm nav šīs problēmas. Mainīgie periodiskie maksājumi un Pay-By-Bank iekasē par centiem, bez interchange, bez scheme fees un bez chargebacks.
3. Kur SNBL faktiski darbojas
Četri nosacījumi padara šo modeli finansiāli dzīvotspējīgu:
- Integrēts, nevis patstāvīgs. Netērējiet mārketinga budžetu, lai piesaistītu katru uzkrājēju atsevišķi. Iekļaujiet risinājumu to tirgotāju apmaksas procesā, kuriem klienti jau ir. Neveiksmīgajiem jaunuzņēmumiem nelielie komisijas ieņēmumi bija jāizmanto visa uzņēmuma uzturēšanai. Šāds izmaksu modelis nedarbojās.
- Maksājumi no konta uz kontu, nevis ar kartēm. Atvērtās banku darbības risinājumi, tostarp arvien plašāk pieejamie mainīgie un dinamiskie periodiskie maksājumi, maksā dažus centus. Tiem nav starpbanku komisijas un karšu tīkla maksu vai karšu maksājumu apstrīdēšanas. Šī izmaiņa padara modeli finansiāli dzīvotspējīgu.
- Ar līdzekļiem, ko aizsargā licencēta platforma, nevis tirgotājs. Pircēja naudai jāatrodas kā aizsargātai klientu naudai, līdz pirkums tiek pabeigts — tāpēc tirgotāja bankrots nekad neskars pircēja uzkrājumus, un atmaksas var veikt bez sarežģījumiem. Brīdī, kad nauda atrodas pie tirgotāja, jūs esat atjaunojis priekšapmaksas problēmu, par kuru regulatori uztraucas.
- Esoša infrastruktūra ar piekļuvi maksājumu sistēmām. Ja licence, konti, tirgotāju bāze un norēķini jau pastāv, SNBL kļūst par zemu izmaksu funkciju — nevis uzņēmumu, kam ir jāuzvar pasaule, lai izdzīvotu.
Tieši šīs priekšrocības neveiksmīgajiem jaunuzņēmumiem nebija.
4. Risinājums, kuru ir vērts izstrādāt
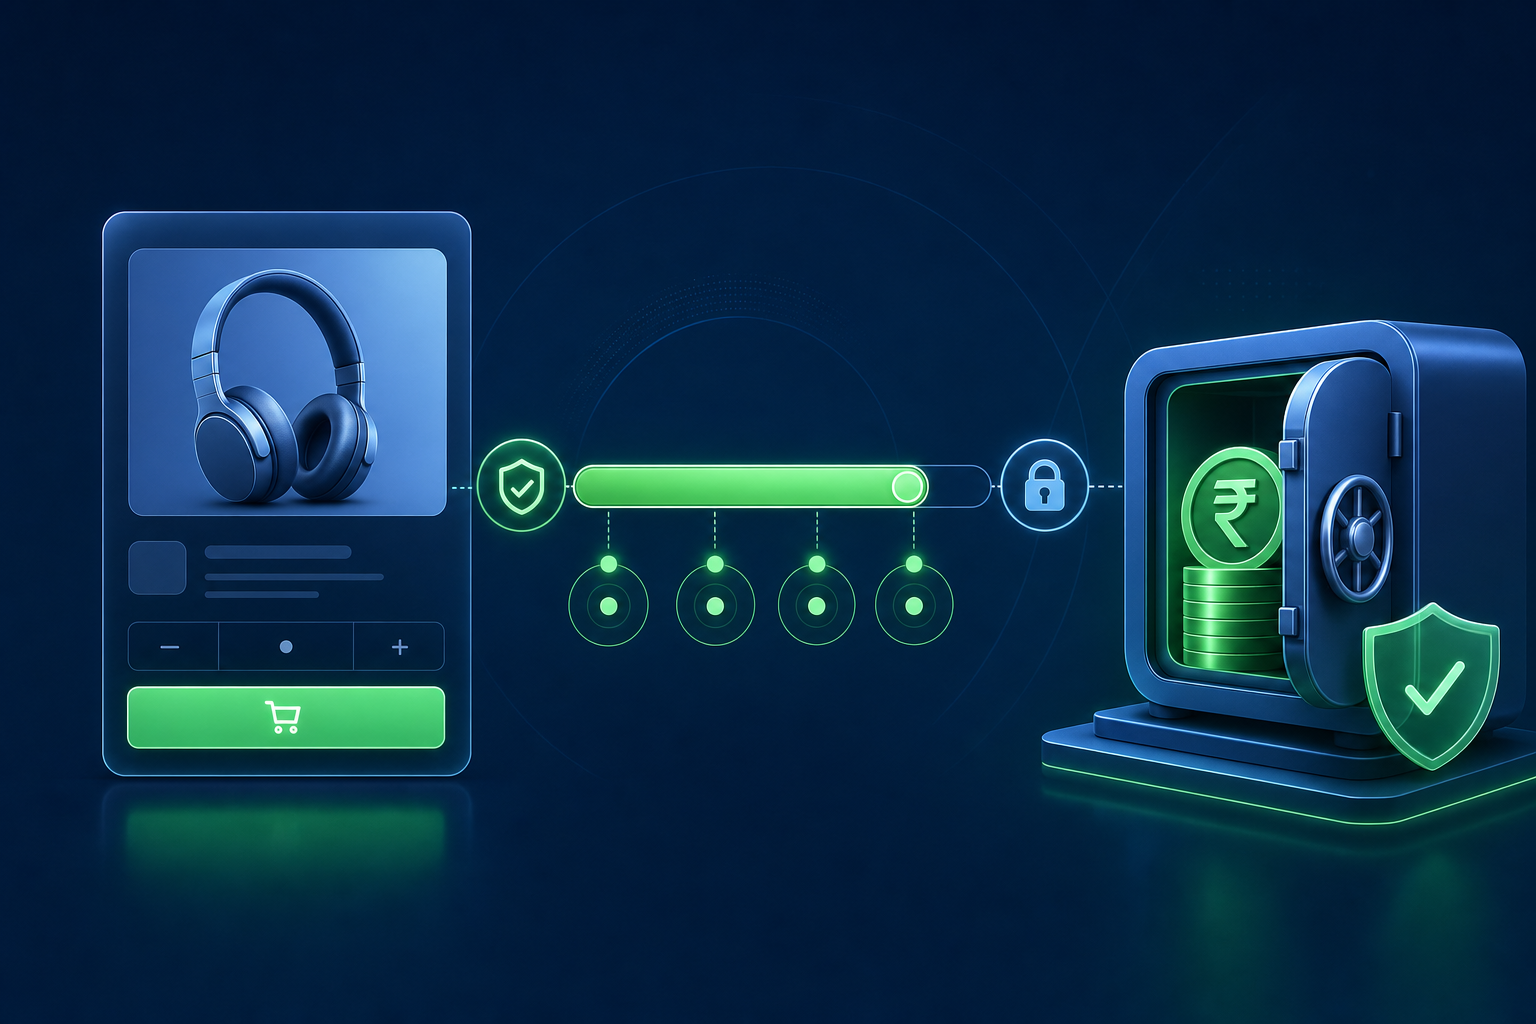
Cost+ izvērtē šādu risinājumu: mūsu maksājumu maršrutēšanas sistēma, BaaS partnerības un tirgotāju tīkls apvienojumā ar maksājumiem no konta uz kontu, ko Eiropā izvērš atvērtās banku darbības pakalpojumu sniedzēji. SNBL būtu integrēta A2A apmaksas iespēja ar aizsargātiem klientu līdzekļiem, izmantojot jau apmaksātu infrastruktūru.
BNPL pilnībā pārejot uz FCA regulējumu 2026. gada jūlijā un CCD2, iekļaujot to ES kredīta regulējumā šī gada novembrī, bezkredīta alternatīva drīz izskatīsies daudz pievilcīgāka. Tirgotājiem būs jāsedz licencēšanas izmaksas, maksātspējas pārbaužu izmaksas un kapitāla prasības kredītproduktiem. SNBL — pareizi veikts — nerada nevienu no šiem pienākumiem.
Problēma nebija idejā. Tā bija maksājumu infrastruktūrā.
5. Ko tirgus faktiski mums pastāstīja
Monkee, SparaPay un Savrr darbības pārtraukšana nepierāda, ka Save Now, Buy Later ideja neder. Tā parāda, cik svarīgas ir darījumu izmaksas un piemērota infrastruktūra.
Ja jūs veicāt karšu maksājumus piecas reizes, lai iekasētu €2 000 uzkrājumos, pēc tam atmaksājat trīs no šiem maksājumiem, kad klients maina domas, jūs jau esat zaudējis vairāk apstrādes maksās nekā lielākā daļa SNBL komisijas naudas jebkad segs. Dariet to mērogā, uz patstāvīgas izmaksu bāzes, un jūsu piesaistītais riska kapitāls aiziet starpbanku komisijas maksās.
Ja to pašu produktu izveido uz A2A infrastruktūras, integrē apmaksas procesā un izmanto aizsargātus līdzekļus un jau esošas sistēmas, izmaksu modelis ir pavisam citāds.
Ja jūsu klienti pirkuma atlikšanas vietā izvēlas BNPL vai esat sekojuši SNBL attīstībai un zaudējuši tam ticību, vēlamies dzirdēt jūsu viedokli. Vai ir vērts izveidot labi pārdomātu iespēju pirkt vēlāk bez kredīta, vai tirgus jau ir izlēmis? Sazinieties ar mums vai izpētiet, kā caurspīdīga maksājumu infrastruktūra maina to, kas iespējams, ar mūsu maksu kalkulatoru.