In de afgelopen 18 maanden zijn drie Europese Save Now, Buy Later-startups in stilte verdwenen.
Het Oostenrijkse Monkee — de bekendste van allemaal — vroeg in augustus 2025 faillissement aan en werd in november definitief opgeheven, ondanks 300.000+ gebruikers, partnerschappen met Visa en een retailbank, en meerdere financieringsrondes. Het Britse SparaPay ging in liquidatie. Het Duitse Savrr verdween.
De voor de hand liggende conclusie is dat consumenten simpelweg niet willen sparen voordat ze kopen. Ik denk dat dat de verkeerde les is, en een dure ook.
1. Er was vraag, maar het model was niet rendabel.
Monkee had 300.000 gebruikers. Er was dus vraag. Volgens Oostenrijkse media en de nationale vereniging voor schuldeisersbescherming ging het bedrijf niet ten onder aan een gebrek aan gebruikers. De commissies dekten de bedrijfskosten niet. Het verdienmodel werkte niet, terwijl de belangstelling er wel was.
Een belangrijke kostenpost in dat onrendabele model krijgt vaak weinig aandacht: de betaalinfrastructuur.
2. De verborgen kaartkosten van SNBL
Wanneer een klant voor een product van €2.000 spaart in vijf termijnen van €400, belast u hun kaart vijf keer. U betaalt interchange en kaartnetwerkkosten op elk van die transacties. Prima — dat zijn de kosten van het accepteren van kaarten.
Maar SNBL heeft inherent een hoog percentage afhakers — mensen veranderen van gedachten terwijl ze sparen. En dit is wat de meeste mensen niet beseffen: wanneer u een kaarttransactie terugbetaalt, krijgt u de interchange niet terug, en de kaartnetwerkvergoeding wordt opnieuw in rekening gebracht bij de terugbetaling. U betaalt om het geld te ontvangen, en u betaalt om het terug te geven.
Een concreet voorbeeld: een spaarplan van €2.000 wordt na drie van de vijf termijnen geannuleerd. Reken met realistische totale kaartkosten van ~3% voor betalingen waarbij de kaart niet fysiek aanwezig is; voor sectoren met een hoog risico kunnen die hoger liggen:
Op kaarten: ~€36 om de €1.200 te innen, vrijwel niets daarvan teruggekregen bij de terugbetaling, plus kaartnetwerkkosten die opnieuw in rekening worden gebracht bij de terugbetaling — noem het ~€40 verloren, voor nul verkoop en nul commissie. Bij een ondernemer in een hoogrisicocategorie kunt u dit verdubbelen.
Met A2A-betalingen via open banking: drie stortingen van elk een paar cent, één terugbetaling van een paar cent — in totaal ongeveer €1, en geen chargebacks.
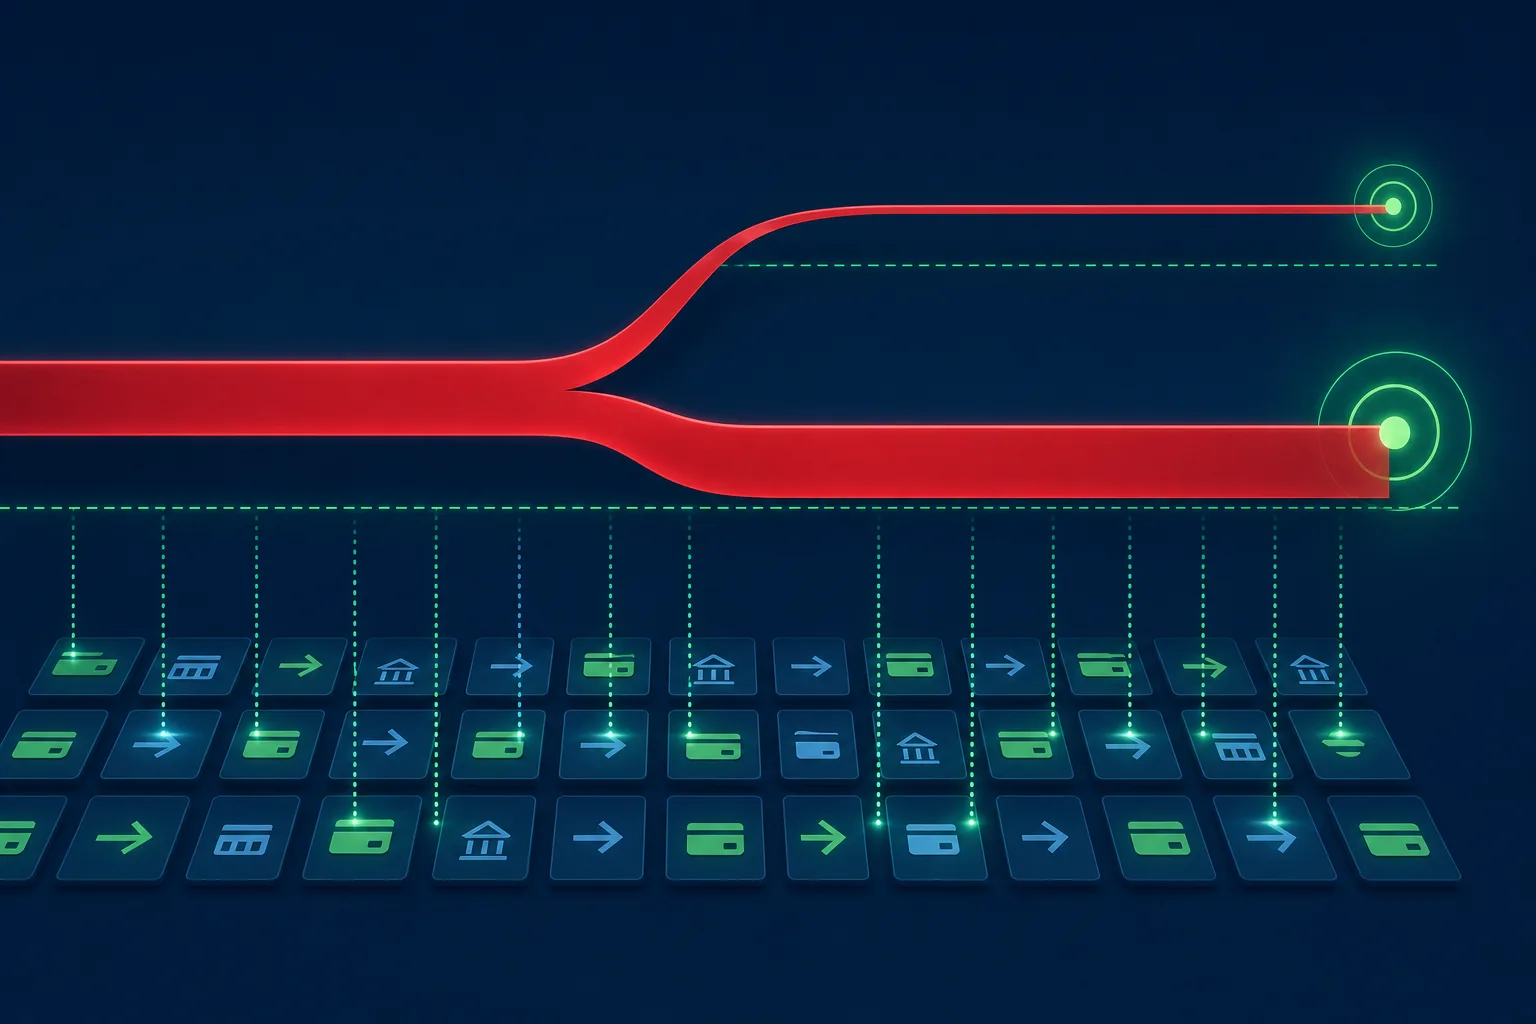
€40 tegenover €1 voor één geannuleerd plan. Bij duizenden plannen en een realistisch annuleringspercentage bepaalt dat verschil of het product rendabel is. Juist dat probleem trof de zelfstandige aanbieders.
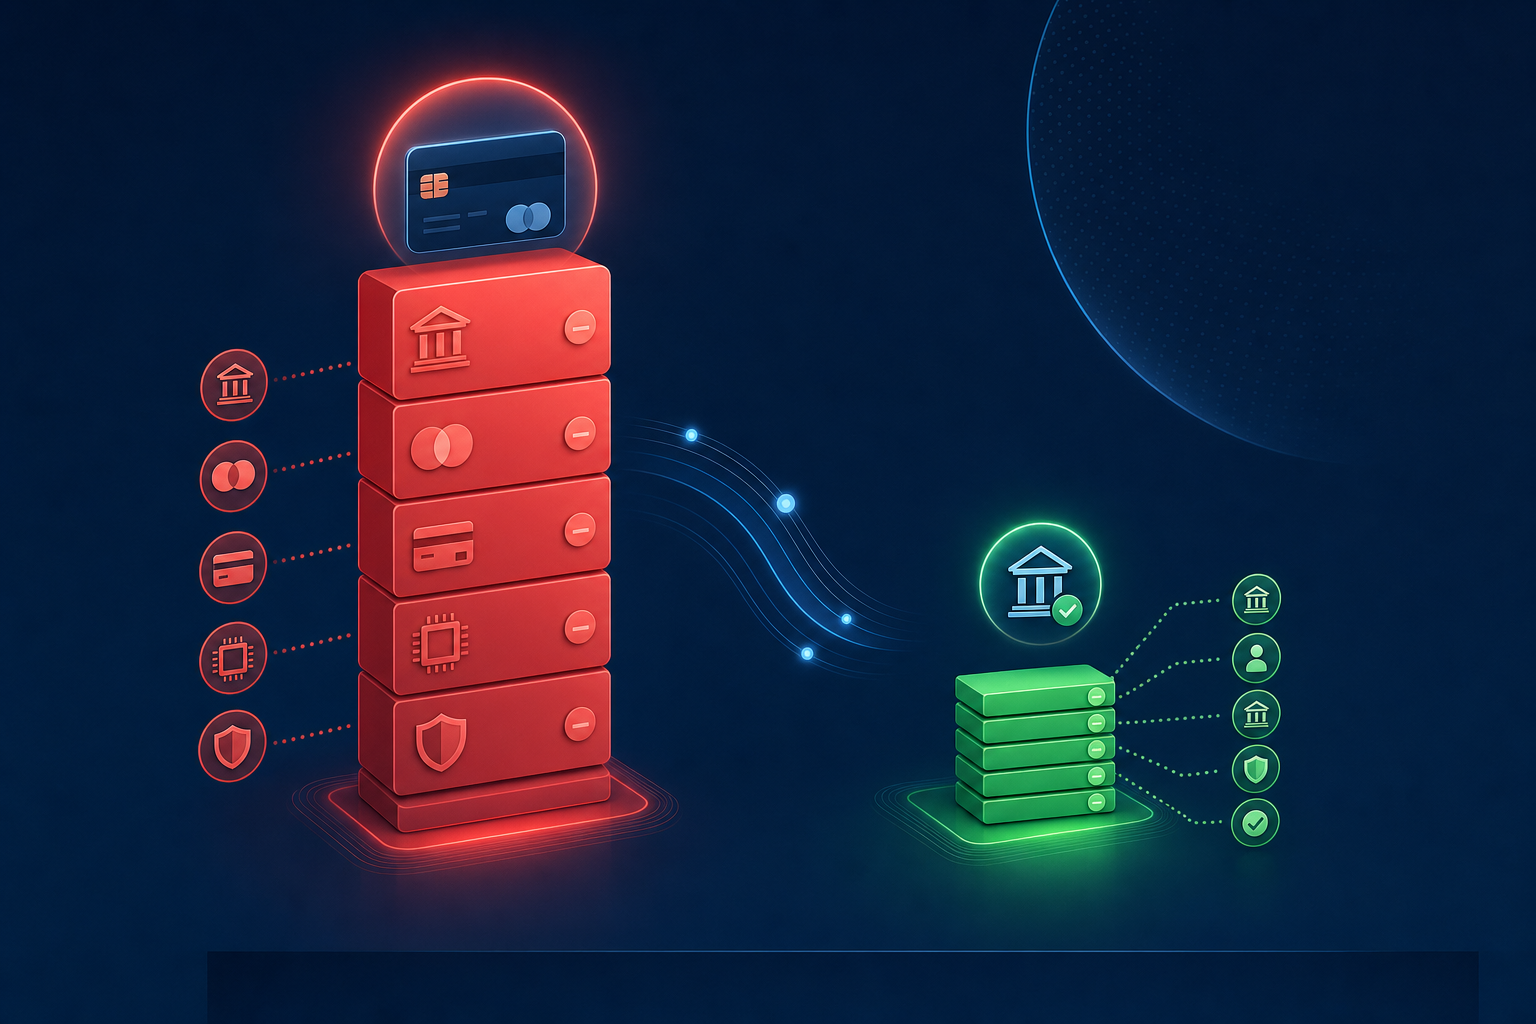
Zodra u SNBL op kaartinfrastructuur bouwt, betaalt u interchange en scheme fees twee keer voor elk afgebroken plan — en afbraak is het dominante scenario.
A2A-rails hebben dat probleem niet. Variable recurring payments en Pay-By-Bank innen voor enkele centen, zonder interchange, zonder scheme fees en zonder chargebacks.
3. Waar SNBL daadwerkelijk werkt
Vier voorwaarden voor een rendabel model:
- Geïntegreerd, niet zelfstandig. Besteed geen marketingbudget aan het afzonderlijk werven van elke spaarder. Bied de optie aan in het afrekenproces van winkels die al klanten hebben. De verdwenen startups droegen de kosten van een volledig bedrijf, terwijl de commissies te laag waren om die te dekken.
- A2A als basis, in plaats van kaarten. Via open banking, en steeds vaker via variabele en dynamische terugkerende betalingen, kan geld voor enkele centen worden geïnd, zonder interchange, kaartnetwerkkosten of chargebacks. Dat maakt het model financieel haalbaarder.
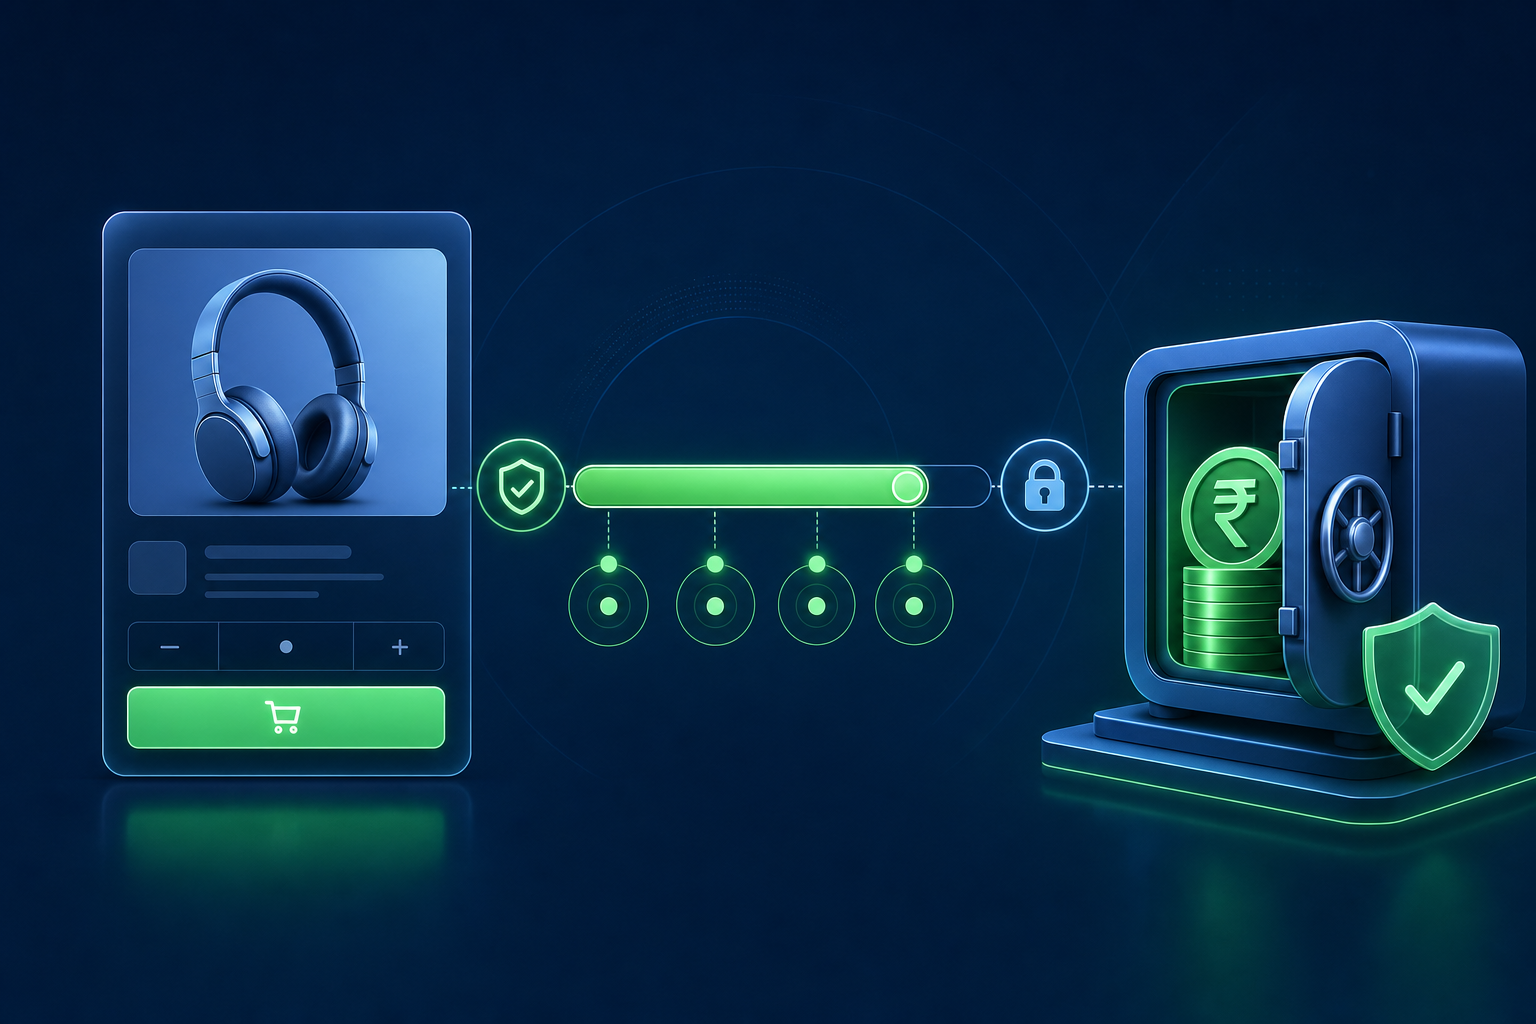
- Klantgelden beschermd door een platform met vergunning. Het geld van de klant moet als beschermd cliëntengeld bewaard worden totdat de aankoop is voltooid — zodat een failliete ondernemer nooit aan de spaargelden van een klant kan komen, en terugbetalingen altijd gegarandeerd zijn. Zodra het geld bij de ondernemer staat, hebt u het prepayment-probleem waar toezichthouders zich zorgen over maken opnieuw gecreëerd.
- Voortbouwen op bestaande betaalinfrastructuur. Als de vergunning, rekeningen, het netwerk van ondernemers en de uitbetalingsinfrastructuur al bestaan, kan SNBL een betaalbare extra functie worden. Het hoeft dan geen zelfstandig bedrijf te dragen.
Dat laatste punt is precies wat de ter ziele gegane startups nooit hadden.
4. Een kansrijker model
Die combinatie onderzoeken we bij Cost+: onze betalingsorkestratie, BaaS-partners en ons netwerk van ondernemers, samen met de infrastructuur voor rechtstreekse A2A-betalingen die openbankingaanbieders in Europa uitrollen. Zo kan SNBL een geïntegreerde betaaloptie met beschermde klantgelden worden, op infrastructuur waarin al is geïnvesteerd.
Nu BNPL in juli 2026 volledig onder FCA-regulering valt en CCD2 het in november daaropvolgend onder het EU-kredietkader brengt, gaat het kredietvrije alternatief er veel aantrekkelijker uitzien. Ondernemers zullen licentiekosten, betaalbaarheidschecks en kapitaalvereisten voor kredietproducten moeten dragen. SNBL — goed gedaan — draagt niets van dat alles.
Het idee was nooit het probleem. De infrastructuur wel.
5. Wat we van de markt kunnen leren
De sluiting van Monkee, SparaPay en Savrr bewijst niet dat Save Now, Buy Later geen kans heeft. Ze laat zien hoe belangrijk het verdienmodel en de betaalinfrastructuur zijn.
Als u vijf keer een kaart belast om €2.000 aan spaargeld te innen, en vervolgens drie van die transacties terugbetaalt wanneer de klant van gedachten verandert, heeft u al meer verloren aan verwerkingskosten dan de meeste SNBL-commissies ooit zullen dekken. Doe dat op schaal, met een zelfstandige kostenstructuur, en u bouwt een machine die venture capital in interchange omzet.
Met hetzelfde product op A2A-infrastructuur, geïntegreerd in het afrekenproces en met beschermde klantgelden, ziet de rekensom er anders uit.
Verliest uw winkel twijfelende klanten aan BNPL, of heeft u SNBL gevolgd en inmiddels afgeschreven? Dan horen we graag hoe u erover denkt. Is een goed uitgewerkt alternatief zonder krediet nog kansrijk? Neem contact op of ontdek hoe transparante betalingsinfrastructuur verandert wat mogelijk is met onze kostencalculator.