W ciągu ostatnich 18 miesięcy trzy europejskie startupy Save Now, Buy Later po cichu upadły.
Austriacki Monkee — najbardziej znany z nich — zgłosił upadłość w sierpniu 2025 roku i został definitywnie zamknięty w listopadzie, mimo ponad 300 000 użytkowników, partnerstwa z Visa i bankiem detalicznym oraz kilku rund finansowania. Brytyjski SparaPay przeszedł likwidację. Niemiecki Savrr zniknął.
Łatwym wnioskiem jest stwierdzenie, że konsumenci po prostu nie chcą oszczędzać przed zakupem. Uważam, że to zły wniosek — i kosztowny.
1. Popyt istniał, ale model się nie opłacał
Monkee miał 300 000 użytkowników. Popyt był realny. Według doniesień austriackiej prasy i krajowego stowarzyszenia ochrony wierzycieli, firma nie upadła z powodu braku użytkowników — upadła, ponieważ prowizje, które zarabiała, nigdy nie pokryły kosztów prowadzenia biznesu. To porażka ekonomii jednostkowej, nie popytu.
A największą pozycją w tym nieopłacalnym modelu jest coś, na co większość ludzi nigdy nie zwraca uwagi: infrastruktura płatnicza.
2. Ukryty koszt SNBL opartego na kartach
Gdy klient oszczędza na produkt za 2000 euro w pięciu ratach po 400 euro, obciążasz jego kartę pięć razy. Płacisz interchange i opłaty organizacji kartowych przy każdej transakcji. W porządku — to koszt akceptowania kart.
Ale SNBL z założenia charakteryzuje się wysokim wskaźnikiem rezygnacji — ludzie zmieniają zdanie podczas oszczędzania. I oto czego większość ludzi nie rozumie: gdy zwracasz płatność kartą, nie odzyskujesz interchange, a opłata organizacji kartowej jest pobierana ponownie przy zwrocie. Płacisz za przyjęcie pieniędzy i płacisz za ich oddanie.
Konkretny przykład. Jeden porzucony plan na 2000 euro — trzy z pięciu rat wpłacone, następnie anulowane. Załóżmy realistyczny ~3% całkowity koszt karty dla transakcji card-not-present, wyższy w przypadku wysokiego ryzyka:
Na kartach: ~36 euro za zebranie 1200 euro, prawie nic z tego nie zostaje odzyskane przy zwrocie, plus opłaty organizacji kartowych pobierane ponownie przy zwrocie — powiedzmy ~40 euro straciło się, przy zerowej sprzedaży i zerowej prowizji. W przypadku sprzedawcy wysokiego ryzyka, podwój to.
Przy przelewach między rachunkami (open banking): trzy wpłaty po kilka centów każda, jeden zwrot po kilka centów — łącznie około 1 euro, i bez chargebacków.
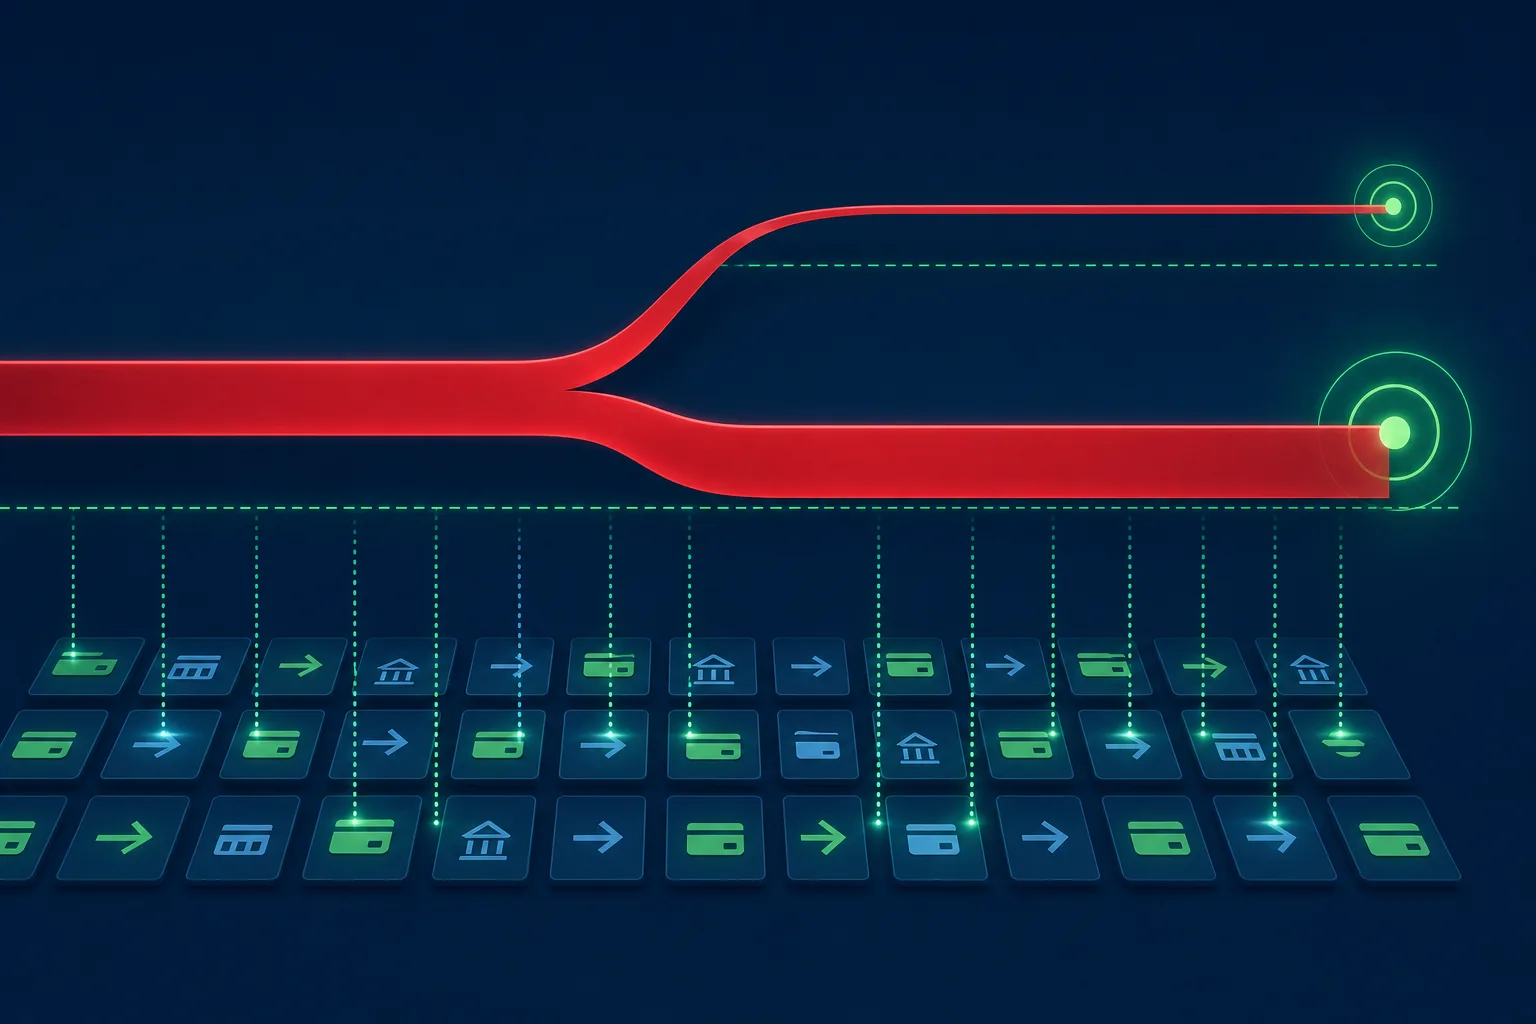
40 euro w porównaniu z 1 euro, przy jednym porzuconym planie. Teraz zastosuj realistyczny wskaźnik rezygnacji do tysięcy planów. Ta różnica to różnica między opłacalnym produktem a bankructwem — i to dokładnie ta luka, w którą wpadli niezależni gracze.
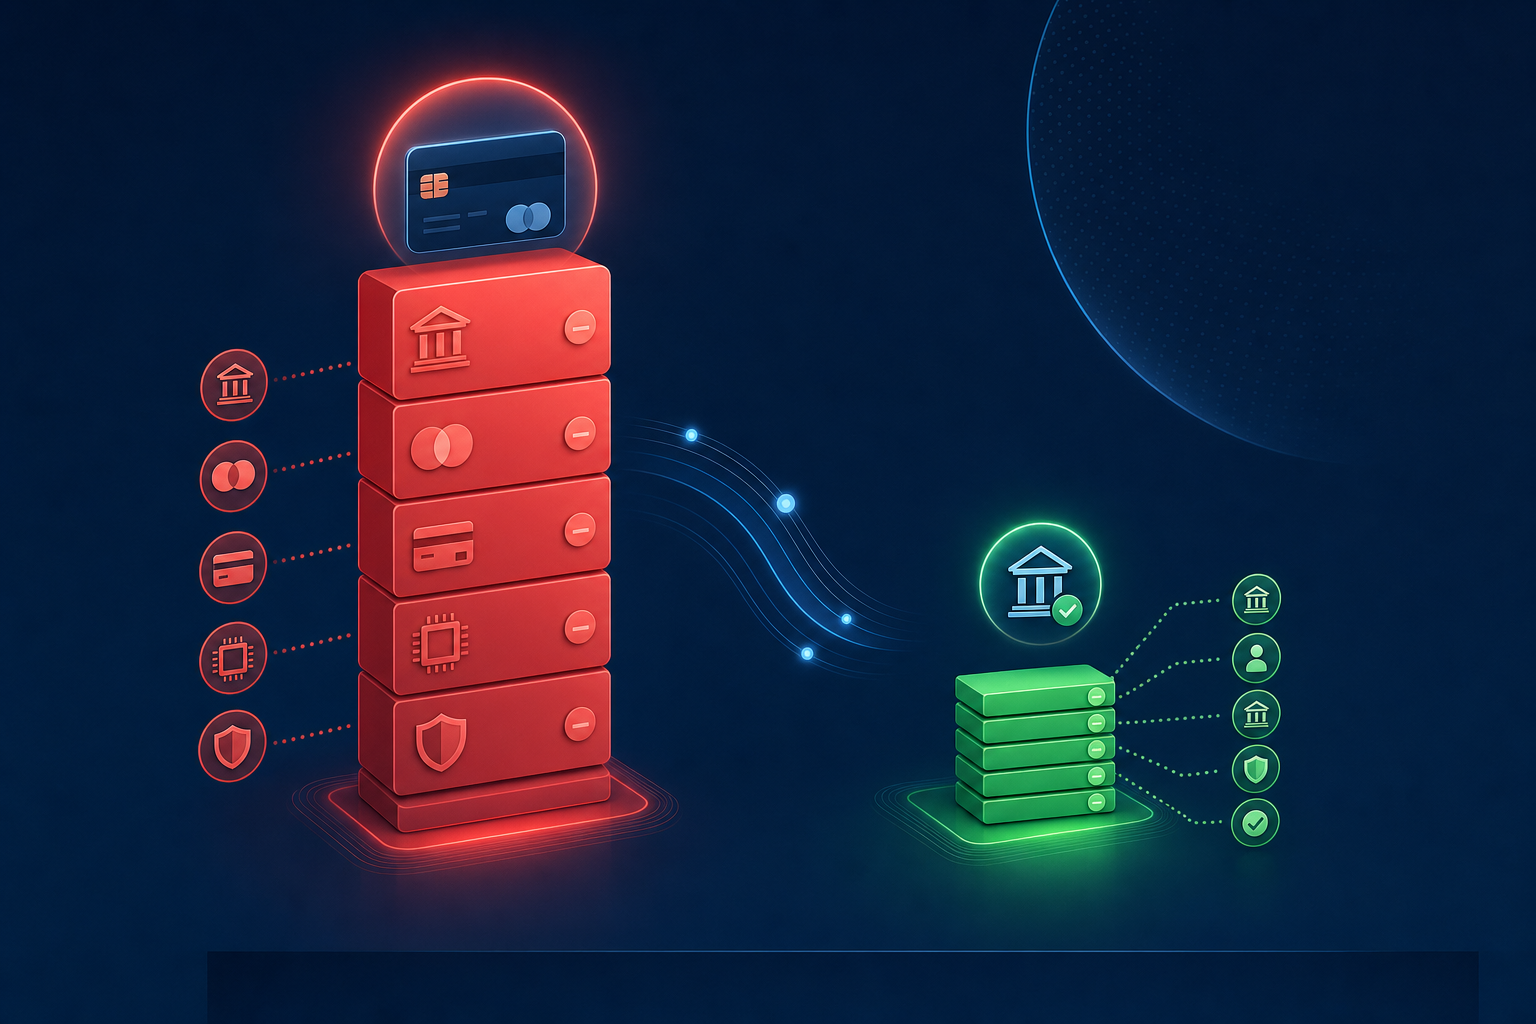
W momencie, gdy budujesz SNBL na torach kartowych, płacisz interchange i scheme fee dwukrotnie przy każdym porzuconym planie — a rezygnacja jest dominującym przypadkiem.
Tory A2A nie mają tego problemu. Zmienne płatności cykliczne i Pay-By-Bank pobierają za centy, bez interchange, bez scheme fee i bez chargebacków.
3. Gdzie SNBL faktycznie działa
Cztery warunki sprawiają, że ekonomia się domyka:
- Element procesu płatności, nie osobna usługa. Nie pozyskuj każdego oszczędzającego osobno za pomocą płatnego marketingu. Dodaj SNBL do procesu płatności u sprzedawców, którzy mają już klientów. Upadłe startupy ponosiły pełne koszty prowadzenia firmy, a zarabiały tylko niewielkie prowizje. Taki model nie mógł się opłacać.
- Przelewy między rachunkami zamiast kart. Open banking — i coraz częściej zmienne i dynamiczne płatności cykliczne — kosztują po kilka centów, bez interchange, bez opłat organizacji kartowych i bez chargebacków. Ta jedna zmiana sprawia, że ekonomia staje się opłacalna.
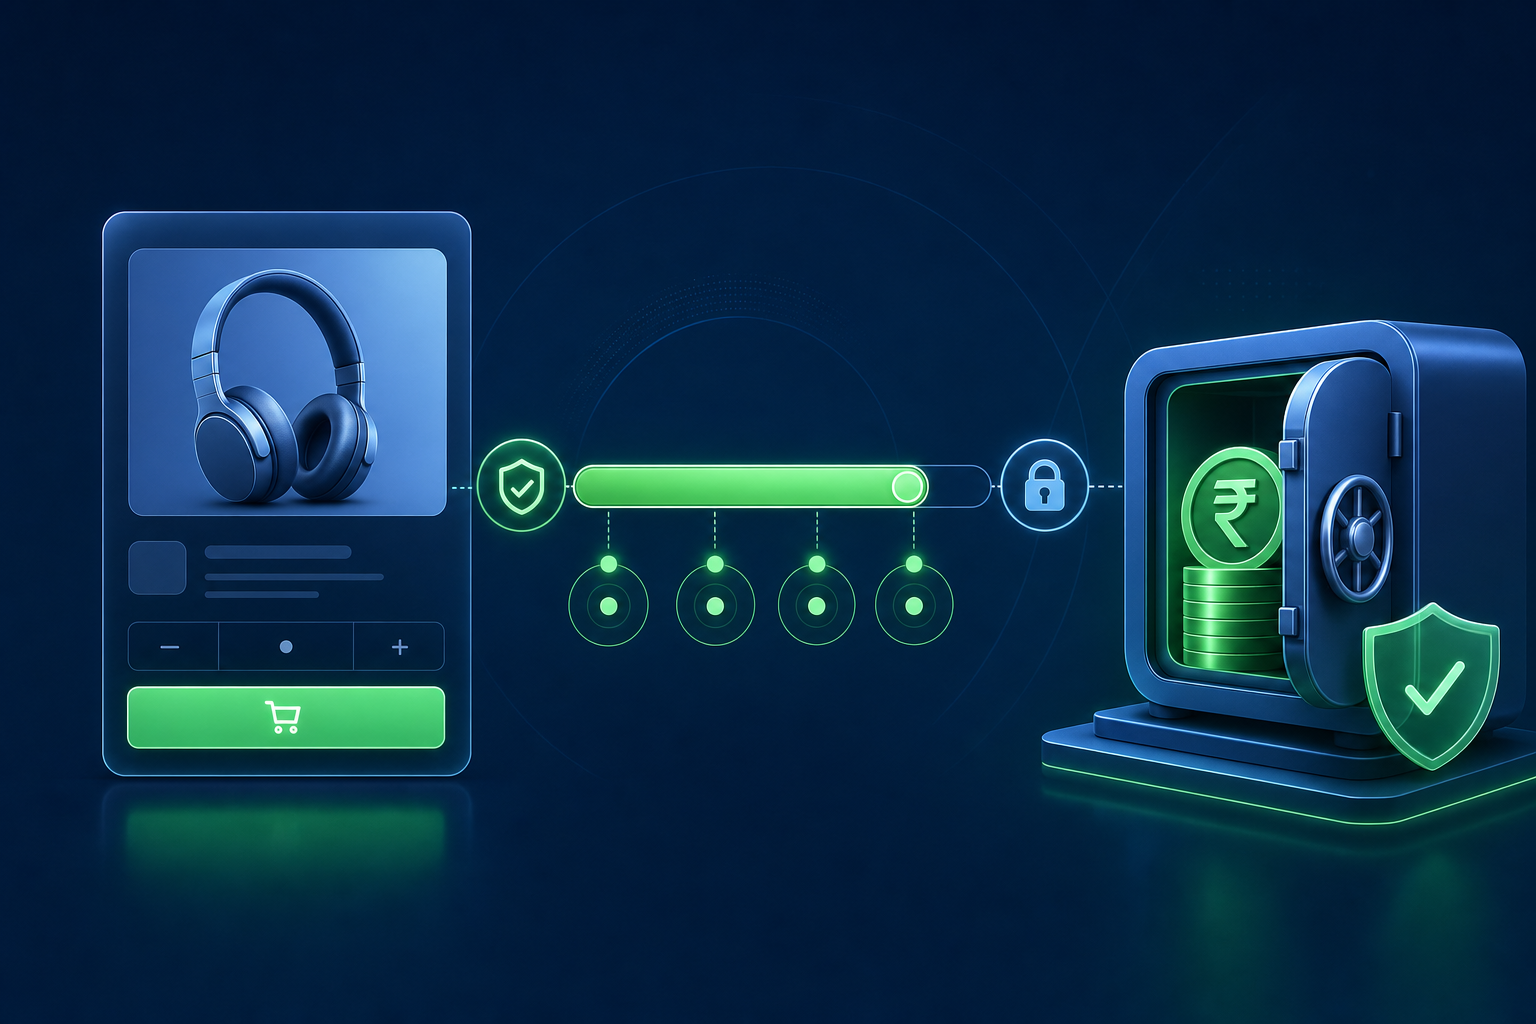
- Środki chronione przez licencjonowaną platformę, a nie przechowywane przez sprzedawcę. Pieniądze kupującego powinny znajdować się jako chronione środki klienta, aż do momentu zakończenia zakupu — tak aby upadłość sprzedawcy nie dotknęła oszczędności kupującego, a zwroty przebiegały bez komplikacji. W momencie, gdy pieniądze trafiają do sprzedawcy, odtworzono problem przedpłat, którym martwią się organy regulacyjne.
- Usługa oparta na istniejącej infrastrukturze płatniczej. Jeśli licencja, konta, baza sprzedawców i rozliczenia już istnieją, SNBL staje się niskokosztową funkcją — nie firmą, która musi podbić świat, by przetrwać.
Tego ostatniego elementu brakowało startupom, które upadły.
4. Model, który ma szansę się opłacać
Taki model analizujemy w Cost+: połączenie naszego systemu zarządzania płatnościami, partnerstw BaaS i sieci sprzedawców z przelewami między rachunkami, które dostawcy open banking wdrażają w całej Europie. SNBL byłoby częścią procesu płatności, opartą na A2A, z ochroną środków i wykorzystaniem już istniejącej infrastruktury.
Ponieważ BNPL przechodzi w pełni pod regulację FCA w lipcu 2026 roku, a CCD2 wprowadza je do unijnych ram kredytowych w listopadzie, alternatywa bez kredytu wkrótce będzie wyglądać o wiele bardziej atrakcyjnie. Sprzedawcy będą ponosić koszty licencyjne, kontrole zdolności kredytowej i wymogi kapitałowe dla produktów kredytowych. SNBL — zrobione właściwie — nie ma nic z tego.
Problemem nie był sam pomysł, lecz infrastruktura płatnicza.
5. Co faktycznie powiedział nam rynek
Upadki Monkee, SparaPay i Savrr nie były dowodem na brak popytu na Save Now, Buy Later. Były lekcją ekonomii jednostkowej i infrastruktury.
Jeśli obciążasz karty pięć razy, by zebrać 2000 euro oszczędności, a następnie zwracasz trzy z tych opłat, gdy klient zmieni zdanie, już straciłeś więcej na opłatach przetwarzania, niż większość prowizji SNBL kiedykolwiek pokryje. Zrób to na skalę, przy samodzielnej bazie kosztów, a budujesz maszynę, która zamienia kapitał venture w interchange.
Ten sam produkt oparty na A2A, wbudowany w proces płatności i wykorzystujący chronione środki oraz istniejącą infrastrukturę, ma zupełnie inny rachunek kosztów.
Jeśli klienci odkładający zakup wybierają u Ciebie BNPL lub wcześniej uznałeś model SNBL za nieopłacalny, chętnie poznamy Twoją opinię. Czy warto rozwijać możliwość zakupu w późniejszym terminie bez kredytu, czy rynek już ją odrzucił? Skontaktuj się z nami lub sprawdź, jak przejrzysta infrastruktura płatnicza zmienia to, co możliwe, korzystając z naszego kalkulatora opłat.