Nos últimos 18 meses, três das startups europeias de Save Now, Buy Later (SNBL — "poupe agora, compre depois") fecharam discretamente.
A Monkee da Áustria — a mais conhecida delas — declarou insolvência em agosto de 2025 e encerrou definitivamente em novembro, apesar de ter mais de 300 000 utilizadores, parcerias com a Visa e um banco de retalho, e várias rondas de financiamento. A SparaPay do Reino Unido entrou em liquidação. A Savrr da Alemanha desapareceu.
A conclusão fácil é que os consumidores simplesmente não querem poupar antes de comprar. Penso que essa é a lição errada, e cara.
1. A procura existia. A rentabilidade não.
A Monkee tinha 300 000 utilizadores. A procura era real. Segundo a imprensa austríaca e a associação de proteção de credores do país, não morreu por falta de utilizadores — morreu porque as comissões que recebia nunca cobriram o custo de gerir o negócio. Isso é uma falha de economia unitária, não uma falha de procura.
A maior componente desses custos é, muitas vezes, a mais ignorada: a infraestrutura de pagamento.
2. O custo oculto que matou o SNBL baseado em cartão
Quando um comprador poupa para um produto de 2000 € em cinco prestações de 400 €, cobra-se o cartão dele cinco vezes. Paga-se interchange e taxas de rede em cada uma. Tudo bem — esse é o custo de aceitar cartões.
Mas o SNBL tem elevado abandono pela sua própria natureza — as pessoas mudam de ideias enquanto poupam. E aqui está o que a maioria das pessoas não percebe: quando se reembolsa um pagamento com cartão, não se recupera o interchange, e a taxa de rede é cobrada novamente no reembolso. Paga-se para receber o dinheiro e paga-se para o devolver.
Um exemplo concreto. Um plano de 2000 € abandonado — três de cinco prestações pagas, depois cancelado. Assumindo um custo total de cartão realista de ~3% para transações card-not-present, mais alto em verticais de alto risco:
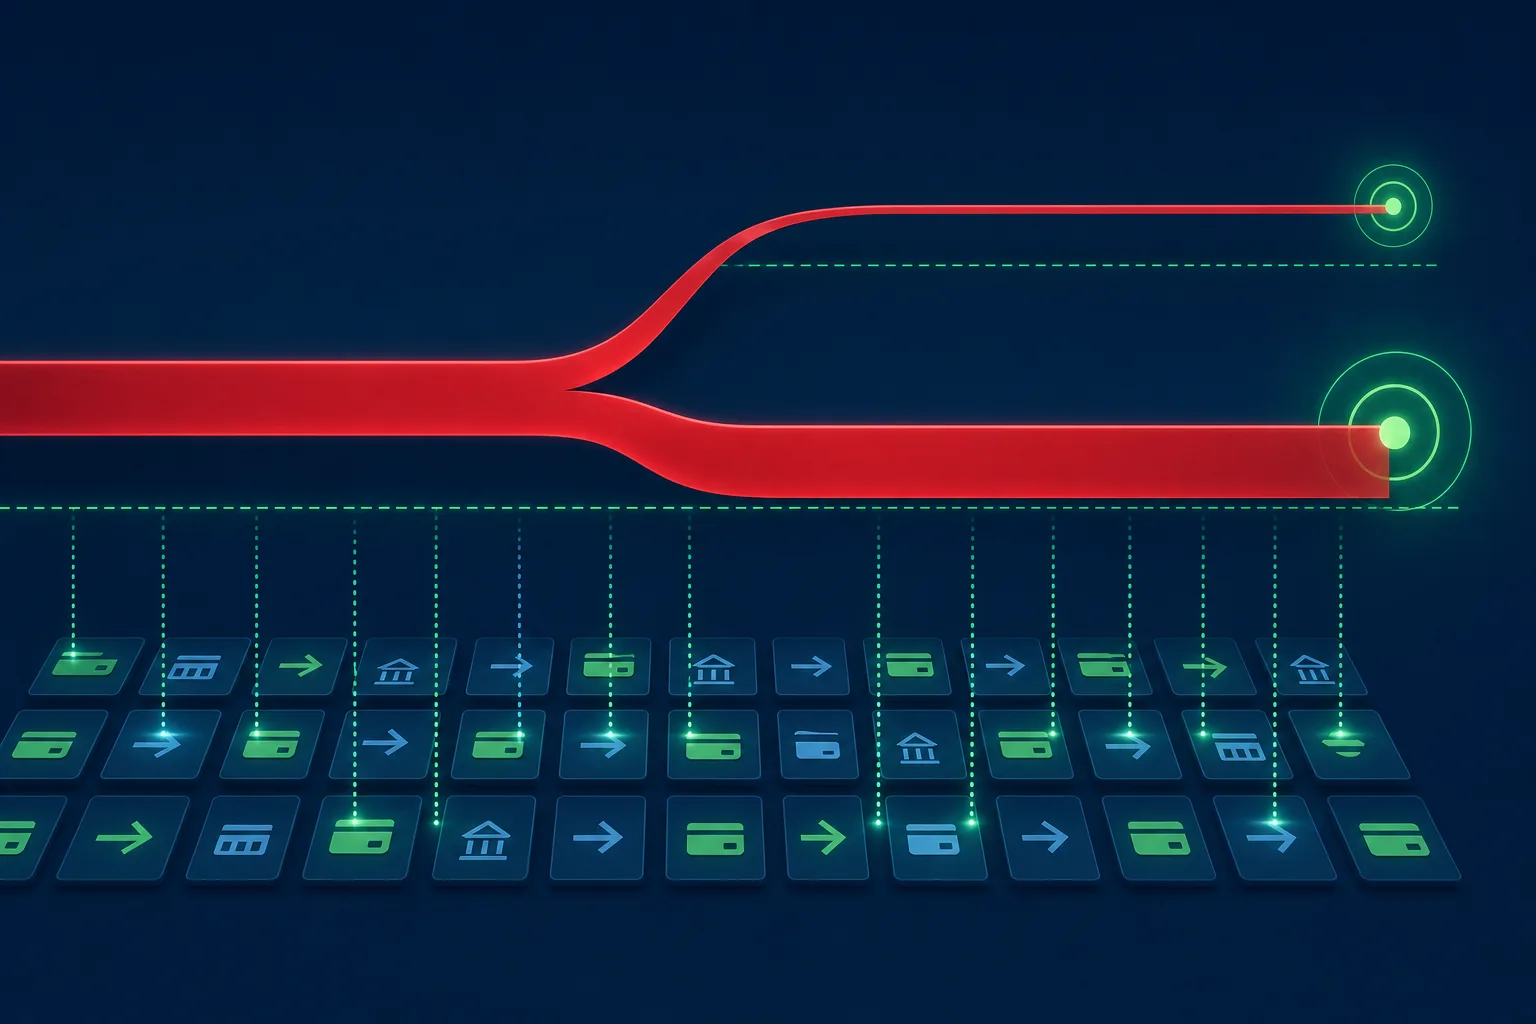
Com cartões: ~36 € para cobrar os 1200 €, quase nada recuperado no reembolso, mais taxas de rede cobradas novamente no reembolso — digamos ~40 € perdidos, para zero vendas e zero comissão. Num comerciante de alto risco, duplique isso.
Com pagamentos de conta a conta (open banking): três recebimentos a alguns cêntimos cada, um reembolso a alguns cêntimos — cerca de 1 € no total, e sem chargebacks.
40 € versus 1 €, num único plano abandonado. Agora aplique uma taxa de abandono realista através de milhares de planos. Essa diferença é a diferença entre um produto viável e uma falência — e é exatamente a diferença em que os operadores independentes caíram.
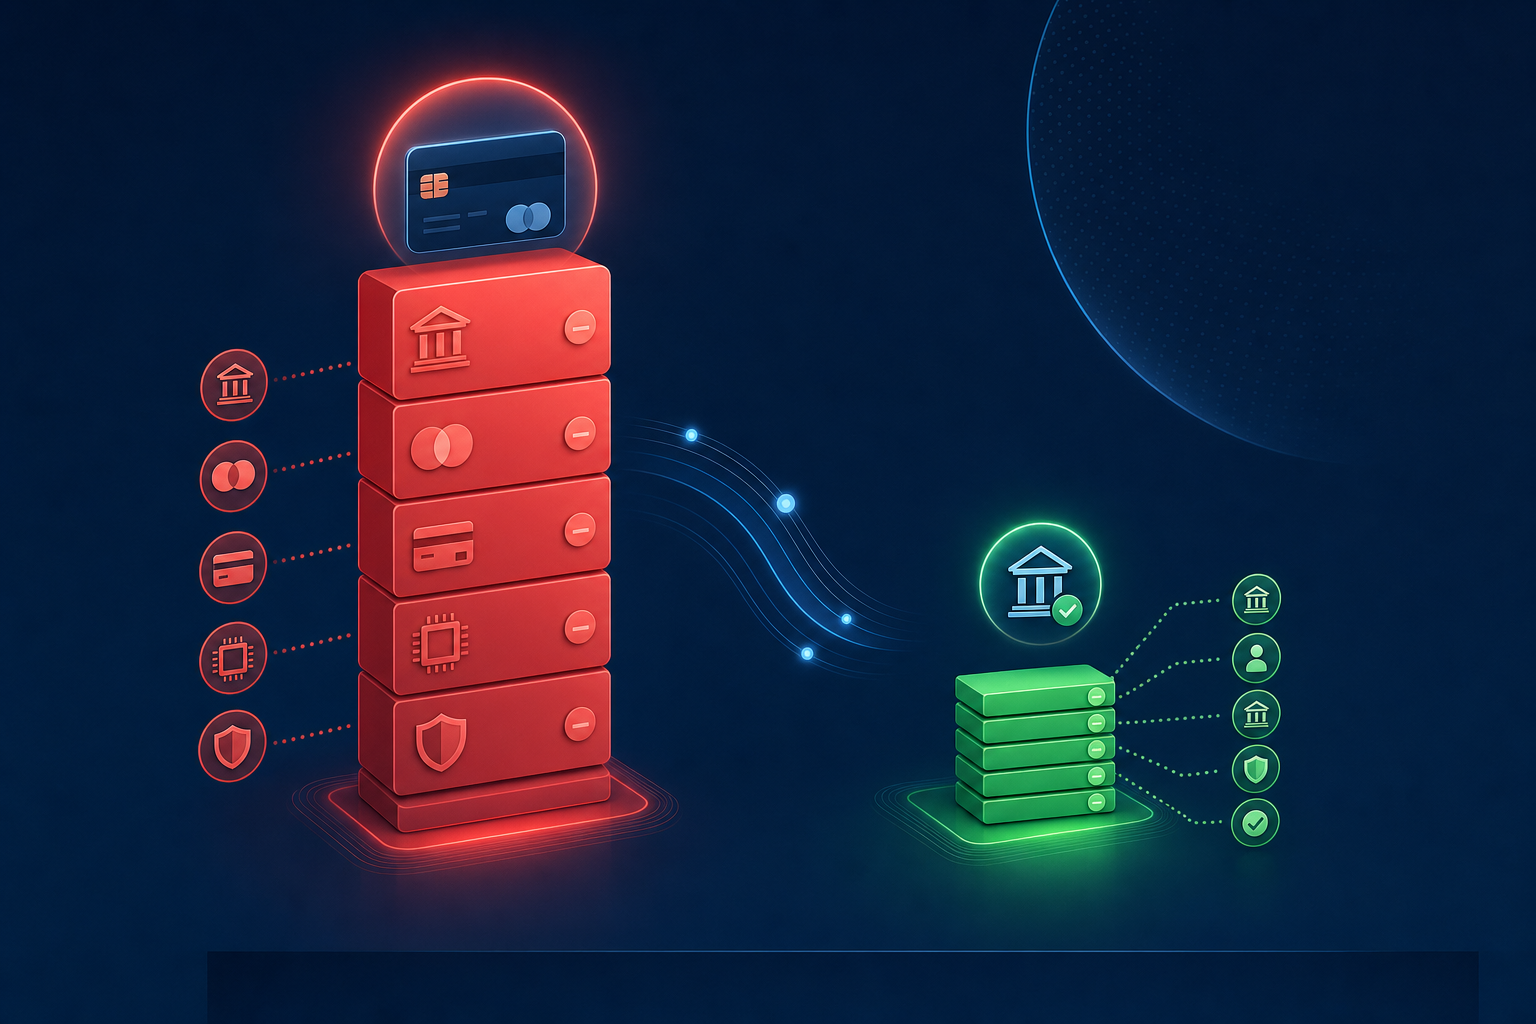
No momento em que constrói SNBL sobre trilhos de cartão, está a pagar interchange e taxas de rede duas vezes em cada plano abandonado — e o abandono é o caso dominante.
Os trilhos A2A não têm esse problema. Pagamentos recorrentes variáveis e Pay-By-Bank cobram por cêntimos, sem interchange, sem taxas de rede e sem chargebacks.
3. Onde o SNBL realmente funciona
Quatro condições fazem as contas fechar:
- Incorporado, não independente. Não gaste dinheiro de marketing a adquirir poupadores um de cada vez. Coloque-o no checkout de comerciantes que já têm o cliente. As startups que encerraram carregavam toda a base de custos de uma empresa para ganhar comissões magras; a matemática nunca teve hipótese.
- Com pagamentos de conta a conta, em vez de cartões. Open banking — e cada vez mais pagamentos recorrentes variáveis e dinâmicos — cobra por cêntimos, sem interchange, sem taxas de rede e sem chargebacks. Esta única mudança torna a economia viável.
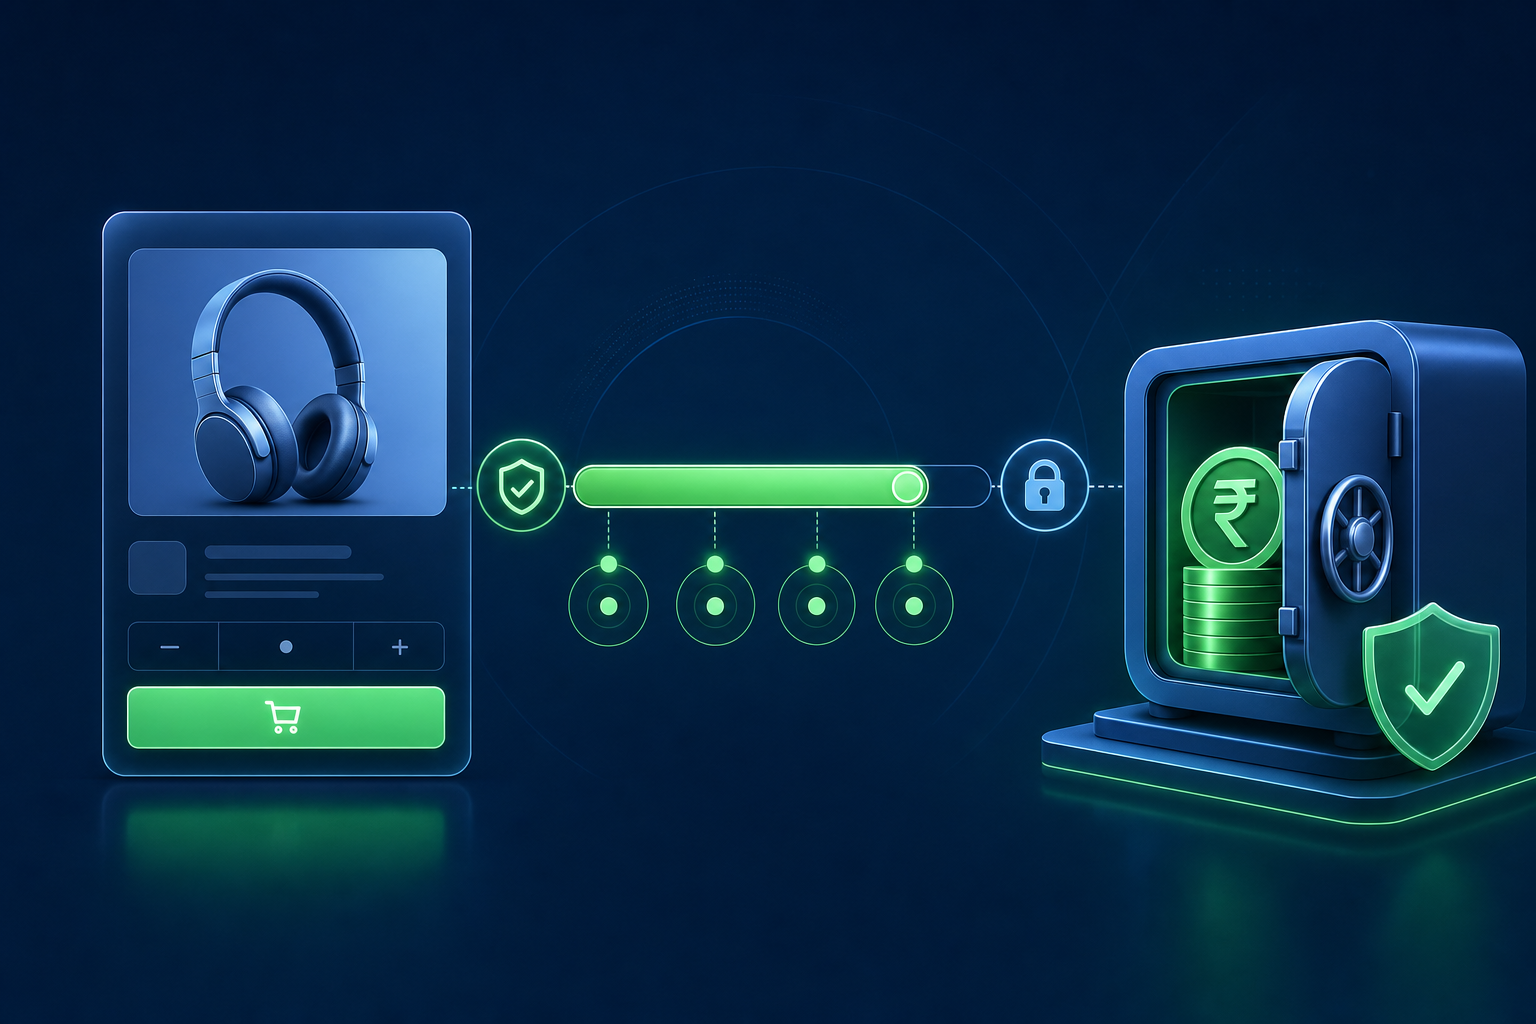
- Com fundos salvaguardados por uma plataforma licenciada, não pelo comerciante. O dinheiro do comprador deve ficar como dinheiro de cliente protegido até a compra estar completa — para que um comerciante a falir nunca toque nas poupanças de um comprador, e os reembolsos sejam sempre limpos. No momento em que o dinheiro fica com o comerciante, recriou o problema de pré-pagamento com que os reguladores se preocupam.
- Desenvolvido por quem já dispõe da infraestrutura de pagamento. Se a licença, as contas, a base de comerciantes e a liquidação já existem, o SNBL torna-se uma funcionalidade de baixo custo — não uma empresa que tem de conquistar o mundo apenas para sobreviver.
Este último ponto é o que as startups que encerraram nunca tiveram.
4. A versão que vale a pena construir
É a combinação que estamos a considerar construir na Cost+: a nossa orquestração, parcerias BaaS e rede de comerciantes de um lado, e circuitos de pagamento de conta a conta — do tipo que está a ser implementado em toda a Europa por fornecedores de open banking — do outro. SNBL como opção de checkout salvaguardada, incorporada, nativa em A2A, montada sobre infraestrutura que já está paga.
Com o BNPL a mover-se totalmente para a regulação da FCA em julho de 2026 e a CCD2 a trazê-lo para o enquadramento de crédito da UE em novembro, a alternativa sem crédito está prestes a parecer muito mais atraente. Os comerciantes vão carregar custos de licenciamento, verificações de capacidade financeira e requisitos de capital para produtos de crédito. O SNBL — feito corretamente — não carrega nada disso.
A ideia não era o problema. A infraestrutura era.
5. O que o mercado realmente nos disse
O encerramento da Monkee, da SparaPay e da Savrr não prova que Save Now, Buy Later fosse uma má ideia. Mostra a importância dos custos por transação e da infraestrutura de pagamento.
Se cobrar cartões cinco vezes para recolher 2000 € em poupanças, depois reembolsar três dessas cobranças quando o cliente muda de ideias, já perdeu mais em taxas de processamento do que a maioria das comissões de SNBL alguma vez cobrirá. Faça isso em escala, numa base de custos independente, e está a construir uma máquina que transforma capital de risco em interchange.
Construir o mesmo produto em circuitos de pagamento de conta a conta, incorporado no checkout, com fundos salvaguardados e infraestrutura que já possui? Agora a matemática parece muito diferente.
Se é um comerciante que perde o cliente "vou pensar nisso" para BNPL — ou assistiu ao espaço SNBL e descartou-o — gostaríamos de ouvir a sua opinião. Vale a pena construir corretamente a versão sem crédito do "compre depois", ou o mercado já votou? Entre em contacto ou explore como a infraestrutura de pagamentos transparente muda o que é possível com a nossa calculadora de taxas.