În ultimele 18 luni, trei startup-uri europene Save Now, Buy Later și-au încheiat discret activitatea.
Monkee din Austria — cel mai cunoscut dintre ele — a declarat insolvență în august 2025 și a fost lichidat definitiv până în noiembrie, în ciuda celor peste 300.000 de utilizatori, a parteneriatelor cu Visa și o bancă de retail, și a mai multor runde de finanțare. SparaPay din Marea Britanie a intrat în lichidare. Savrr din Germania a dispărut.
Ar fi ușor să concluzionăm că oamenii nu vor să economisească înainte de a cumpăra. Consider că această concluzie este greșită și poate duce la decizii costisitoare.
1. Cererea exista. Modelul nu era rentabil.
Monkee avea 300.000 de utilizatori. Cererea exista. Potrivit presei austriece și asociației locale de protecție a creditorilor, firma nu s-a închis din lipsă de utilizatori, ci deoarece comisioanele încasate nu acopereau costurile de funcționare. Problema era rentabilitatea modelului, nu lipsa cererii.
Unul dintre cele mai mari costuri este adesea trecut cu vederea: infrastructura de plăți.
2. Costul ascuns al SNBL bazat pe carduri
Când un cumpărător economisește pentru un produs de 2.000 € în cinci rate de 400 €, debitați cardul de cinci ori. Plătiți interchange și comisioanele rețelelor de carduri la fiecare. Bine — acesta este costul acceptării cardurilor.
Dar SNBL are abandon ridicat prin design — oamenii se răzgândesc în timp ce economisesc. Și iată ce nu realizează majoritatea oamenilor: când rambursați o plată cu cardul, nu recuperați interchange-ul înapoi, iar comisionul rețelei de carduri este taxat din nou la rambursare. Plătiți pentru a lua banii, și plătiți pentru a-i înapoia.
Un exemplu concret. Un plan abandonat de 2.000 € — trei din cinci rate plătite, apoi anulate. Presupunem un cost total realist de ~3% pentru carduri pentru tranzacții card-not-present, mai mare pentru verticale cu risc ridicat:
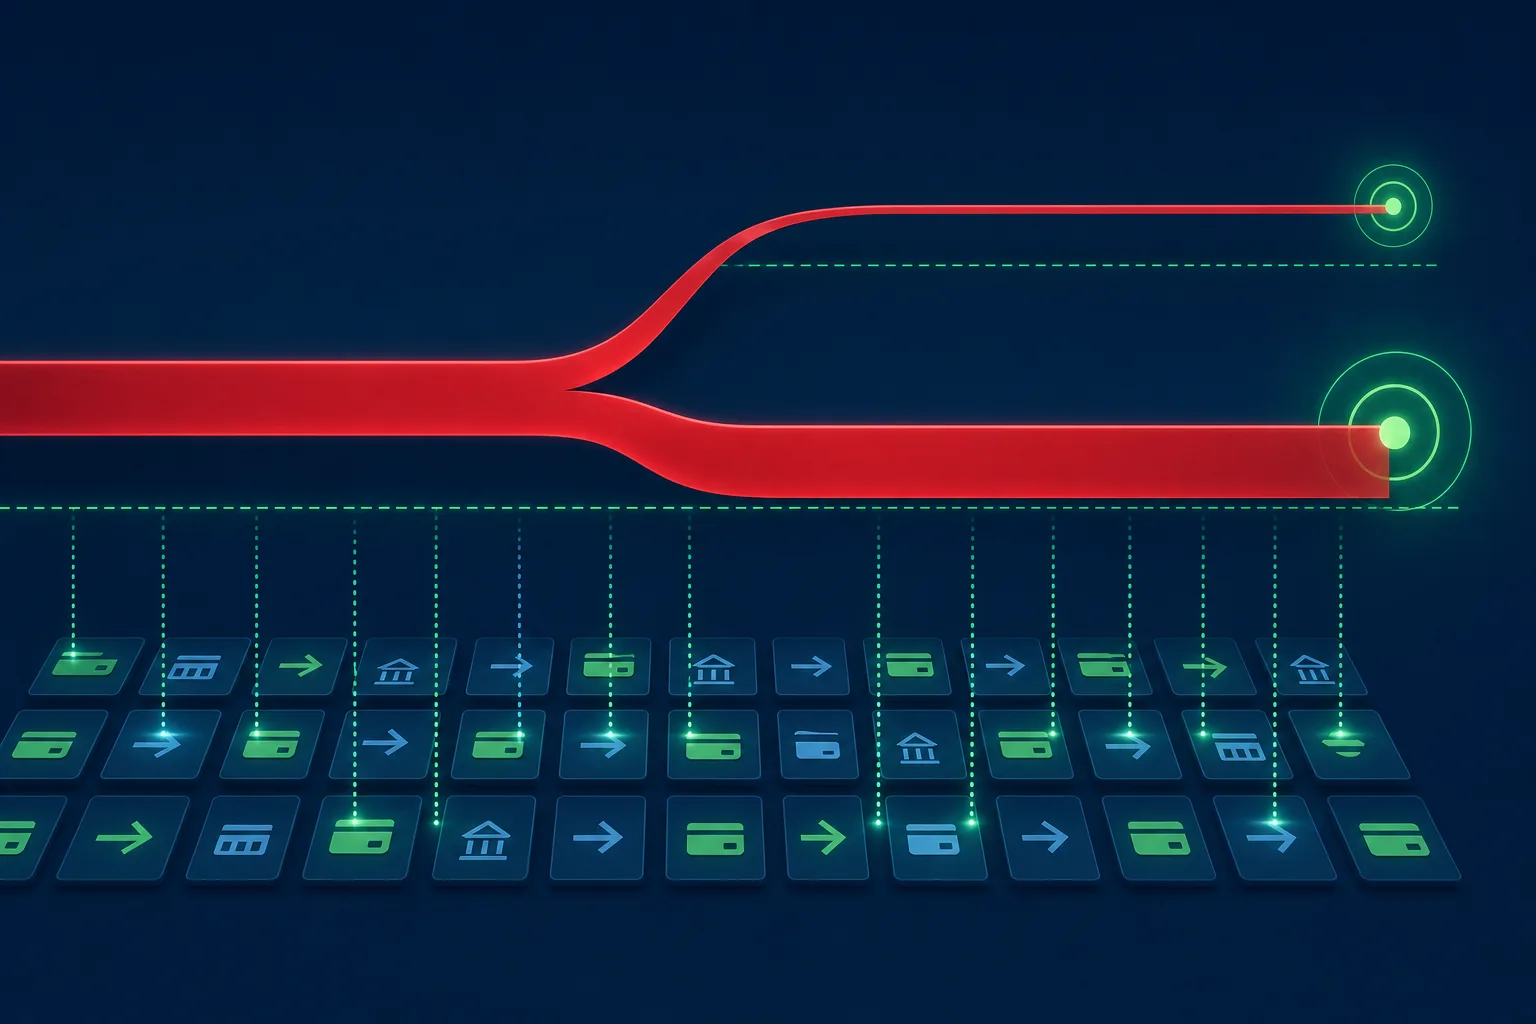
Pe carduri: ~36 € pentru a colecta cei 1.200 €, aproape nimic recuperat la rambursare, plus comisioanele rețelelor de carduri taxate din nou la etapa de rambursare — să zicem ~40 € pierduți, pentru zero vânzări și zero comision. Pentru un comerciant cu risc ridicat, dublați-l.
Prin plăți de la cont la cont (open banking): trei încasări la câțiva cenți fiecare, o rambursare la câțiva cenți — aproximativ 1 € în total, și zero chargebacks.
40 € față de 1 € pentru un singur plan abandonat. Înmulțiți diferența cu numărul realist de abandonuri din mii de planuri. Acest decalaj poate face diferența dintre un produs viabil și faliment; aici au eșuat furnizorii independenți.
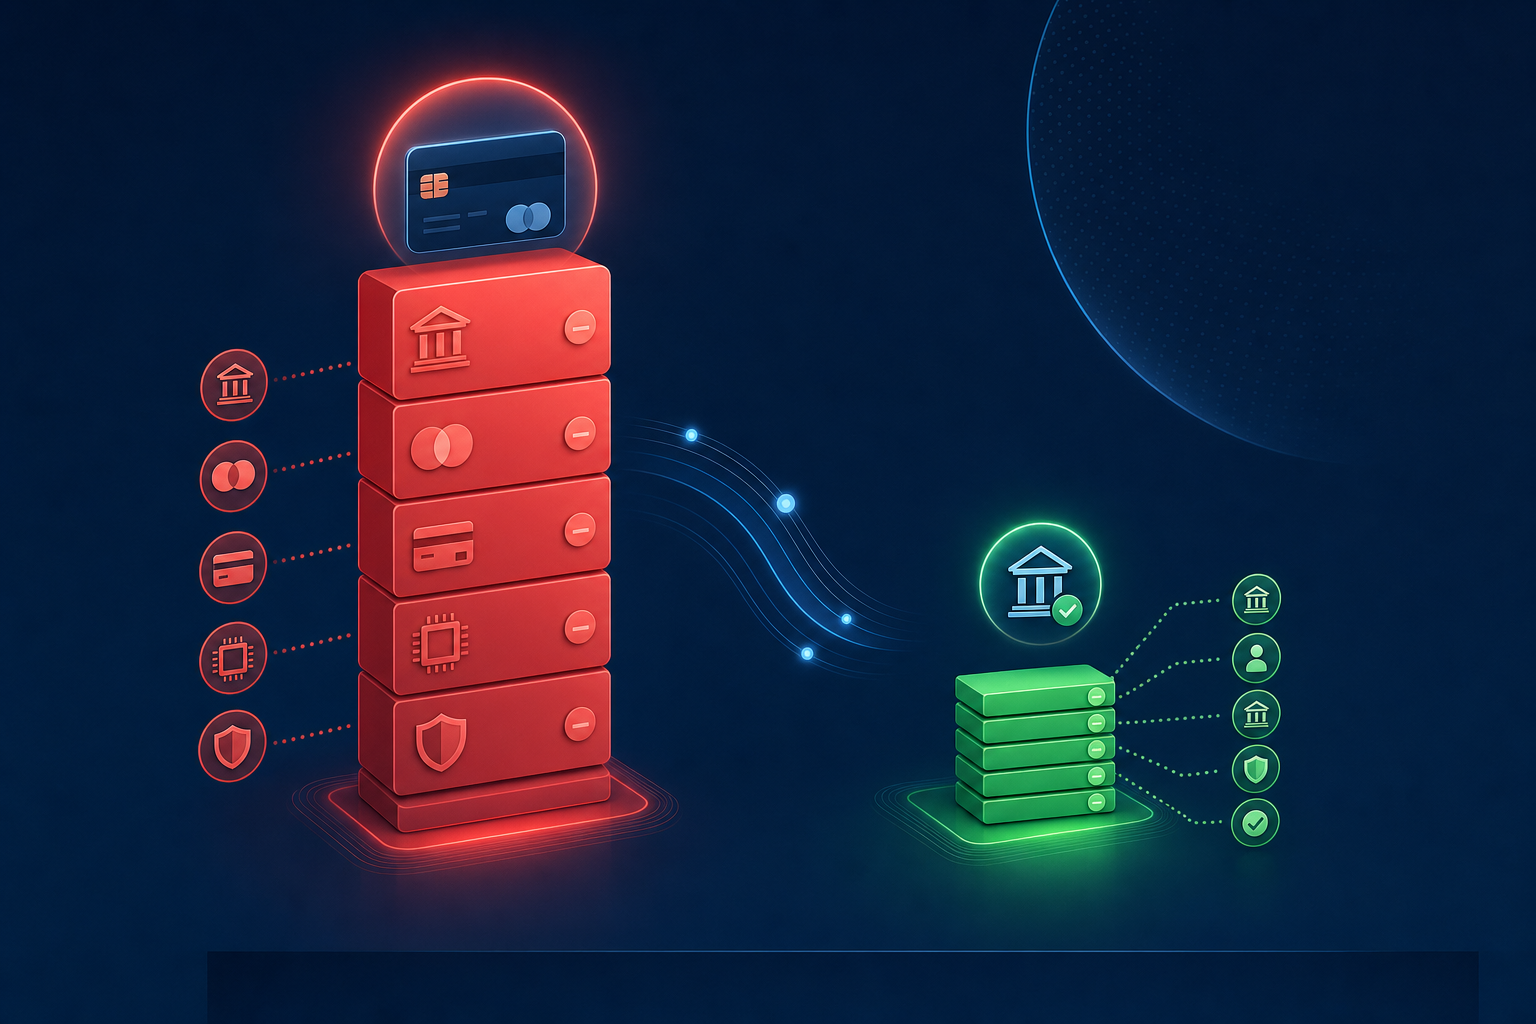
În momentul în care construiești SNBL pe railuri de carduri, plătești interchange și scheme fees de două ori pentru fiecare plan abandonat — iar abandonul este cazul dominant.
Railurile A2A nu au această problemă. Plățile recurente variabile și Pay-By-Bank colectează pentru cenți, fără interchange, fără scheme fees și fără chargebacks.
3. Unde funcționează de fapt SNBL
Patru condiții fac modelul rentabil:
- Integrat în magazine existente. Nu cheltuiți bugetul de marketing pentru a atrage economisitori unul câte unul. Integrați opțiunea în magazine care au deja clienții. Startup-urile închise suportau toate costurile unei companii pentru comisioane mici, iar modelul nu putea deveni rentabil.
- Bazat pe plăți de la cont la cont. Open banking — și din ce în ce mai mult plățile recurente variabile și dinamice — permit încasări la costuri de câțiva cenți, fără interchange, fără comisioanele rețelelor de carduri și fără chargebacks. Doar această schimbare face modelul rentabil.
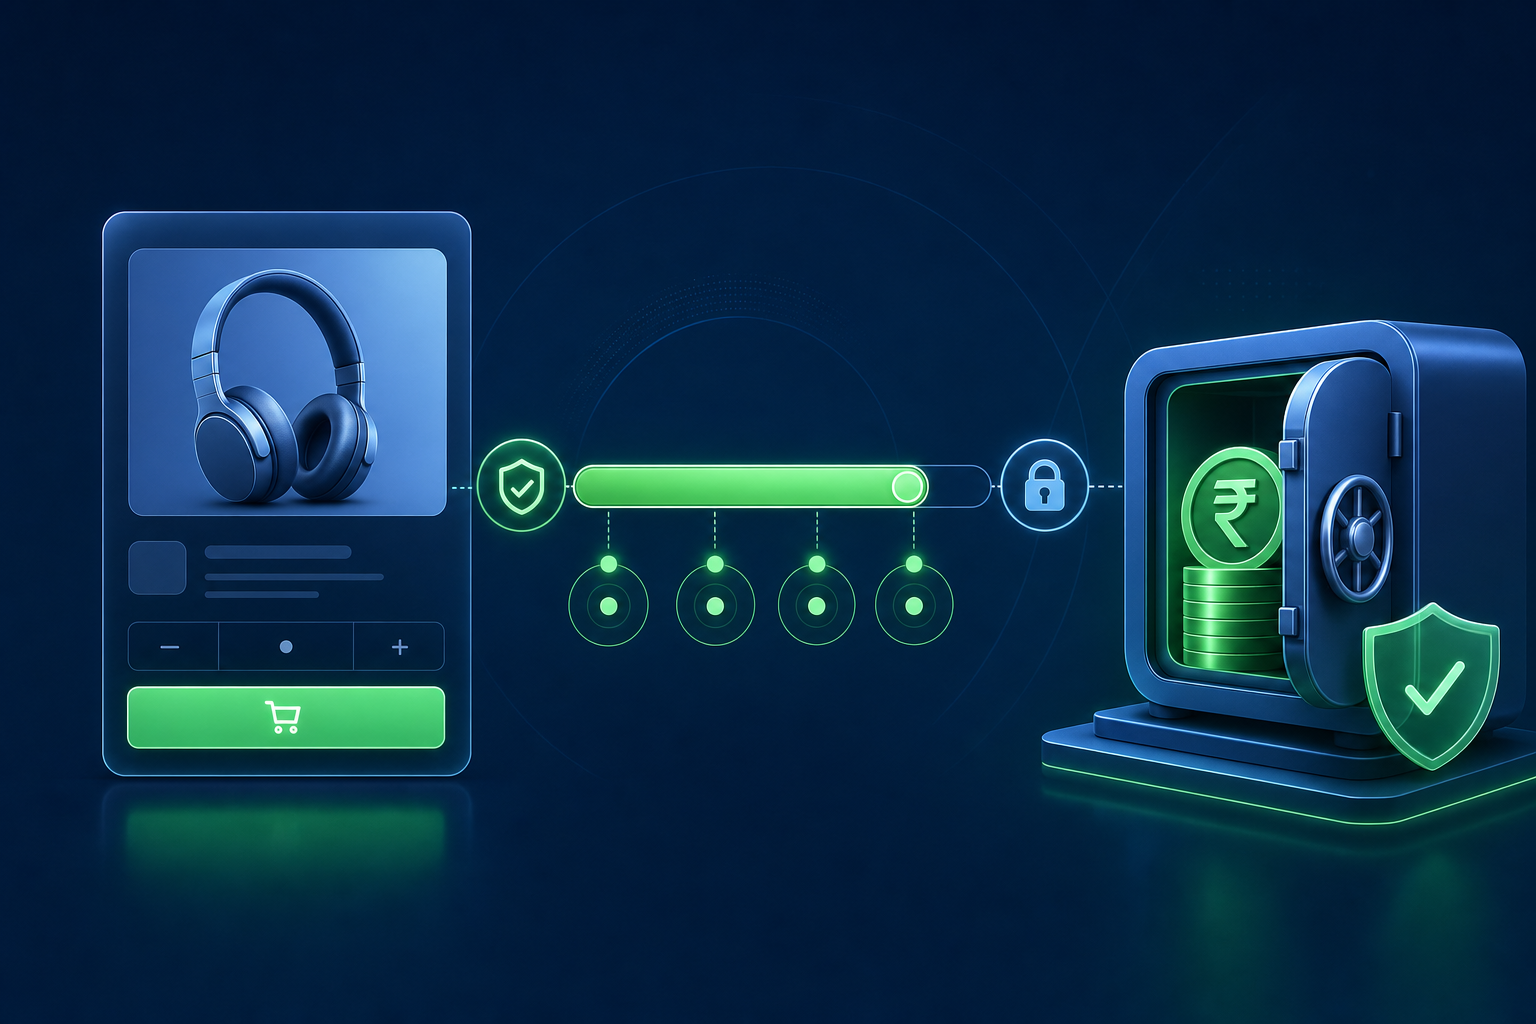
- Fonduri protejate de o platformă autorizată, nu păstrate de comerciant. Banii cumpărătorului ar trebui să stea ca bani protejați ai clientului până când achiziția se finalizează — astfel încât un comerciant care dă faliment să nu atingă niciodată economiile unui cumpărător, iar rambursările să fie mereu clare. În momentul în care banii stau la comerciant, ați recreat problema preplății de care se îngrijorează regulatorii.
- Construit pe o infrastructură de plăți existentă. Dacă licența, conturile, rețeaua de comercianți și decontarea există deja, SNBL poate fi o funcție cu costuri reduse, fără povara unei companii noi care trebuie să crească rapid pentru a supraviețui.
Startup-urile care s-au închis nu aveau acest ultim avantaj.
4. Versiunea care merită construită
Aceasta este combinația pe care o analizăm la Cost+: coordonarea plăților, parteneriatele BaaS și rețeaua noastră de comercianți, alături de infrastructura de plăți de la cont la cont oferită în Europa de furnizorii de open banking. SNBL ar deveni o opțiune integrată de finalizare a cumpărăturii, cu fonduri protejate și plăți A2A, folosind infrastructura existentă.
Odată cu trecerea BNPL complet sub reglementarea FCA în iulie 2026 și introducerea acestuia în cadrul de credit al UE prin CCD2 în noiembrie, alternativa fără credit va arăta mult mai atractivă. Comercianții vor suporta costuri de licențiere, verificări de accesibilitate financiară și cerințe de capital pentru produsele de credit. SNBL — făcut corect — nu presupune nimic din toate acestea.
Problema nu era ideea, ci infrastructura.
5. Ce ne-a spus de fapt piața
Închiderea Monkee, SparaPay și Savrr nu dovedește că oamenii resping Save Now, Buy Later. Arată cât de mult contează costurile fiecărei operațiuni și infrastructura de plăți.
Dacă debitați carduri de cinci ori pentru a colecta 2.000 € în economii, apoi rambursați trei dintre acele taxări când clientul se răzgândește, ați pierdut deja mai mult în taxe de procesare decât vor acoperi vreodată cele mai multe comisioane SNBL. Faceți asta la scară, pe o bază de costuri standalone, și construiți o mașină care transformă capitalul de risc în interchange.
Construiți același produs pe infrastructura plăților A2A, integrat la finalizarea comenzii, cu fonduri protejate și infrastructură pe care o dețineți deja? Acum matematica arată foarte diferit.
Dacă pierdeți clienți care încă se gândesc la cumpărare în favoarea BNPL sau ați analizat SNBL și ați renunțat la idee, ne-ar interesa experiența dumneavoastră. Credeți că merită dezvoltată o variantă viabilă de cumpărare ulterioară fără credit? Luați legătura sau explorați cum infrastructura de plată transparentă schimbă ce este posibil cu calculatorul nostru de comisioane.