Negli ultimi 18 mesi, tre startup europee di Save Now, Buy Later hanno chiuso senza clamore.
Monkee austriaca — la più nota tra loro — ha dichiarato insolvenza nell'agosto 2025 e ha chiuso definitivamente a novembre, nonostante oltre 300.000 utenti, partnership con Visa e una banca al dettaglio, e diversi round di finanziamento. La britannica SparaPay è stata liquidata. La tedesca Savrr è scomparsa.
La conclusione facile è che i consumatori semplicemente non vogliono risparmiare prima di acquistare. Penso che sia la lezione sbagliata, e costosa.
1. La domanda c’era. Mancava la sostenibilità economica.
Monkee aveva 300.000 utenti. La domanda era reale. Secondo la stampa austriaca e l'associazione nazionale per la tutela dei creditori, non è morta per mancanza di utenti — è morta perché le commissioni che guadagnava non hanno mai coperto il costo di gestione dell'azienda. Si tratta di un fallimento dell'economia unitaria, non di mancanza di domanda.
La voce di costo più importante è spesso trascurata: l’infrastruttura di pagamento.
2. Il costo nascosto che ha ucciso gli SNBL basati su carte
Quando un acquirente risparmia per un prodotto da €2.000 in cinque rate da €400, Lei addebita la sua carta cinque volte. Paga l'interchange e le commissioni di circuito su ciascuna. Va bene — questo è il costo di accettare le carte.
Ma gli SNBL hanno un alto tasso di abbandono per design — le persone cambiano idea mentre risparmiano. Ed ecco cosa la maggior parte delle persone non capisce: quando Lei rimborsa un pagamento con carta, non recupera l'interchange, e la commissione di circuito viene addebitata di nuovo sul rimborso. Lei paga per prendere i soldi, e paga per restituirli.
Un esempio concreto. Un piano da €2.000 abbandonato — tre rate su cinque pagate, poi cancellato. Supponiamo un costo carte realistico di ~3% all-in per transazioni card-not-present, più alto su verticali ad alto rischio:
Con le carte: ~€36 per raccogliere i €1.200, quasi nulla recuperato sul rimborso, più le commissioni di circuito addebitate di nuovo sulla transazione di rimborso — diciamo ~€40 persi, per zero vendite e zero commissioni. Su un esercente ad alto rischio, il doppio.
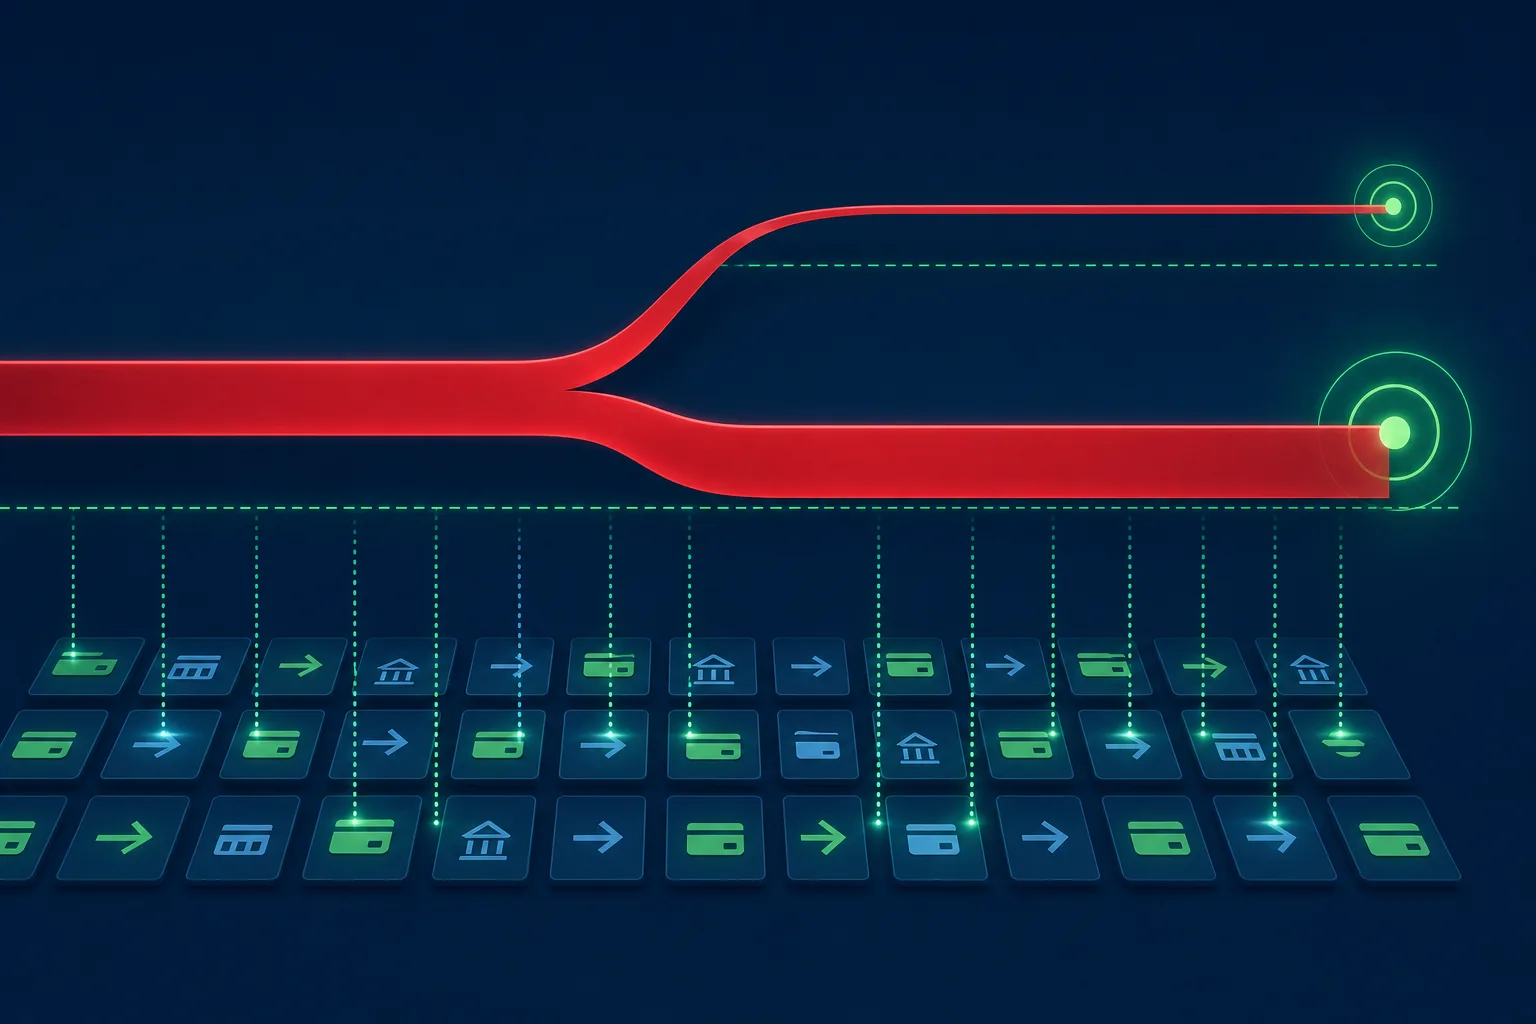
Con pagamenti da conto a conto (open banking): tre accrediti a pochi centesimi ciascuno, un rimborso a pochi centesimi — circa €1 in totale, e niente chargeback.
€40 contro €1, su un singolo piano abbandonato. Ora applichi un tasso di abbandono realistico su migliaia di piani. Questa differenza è la distanza tra un prodotto sostenibile e un fallimento — ed è esattamente la differenza in cui sono caduti i player indipendenti.
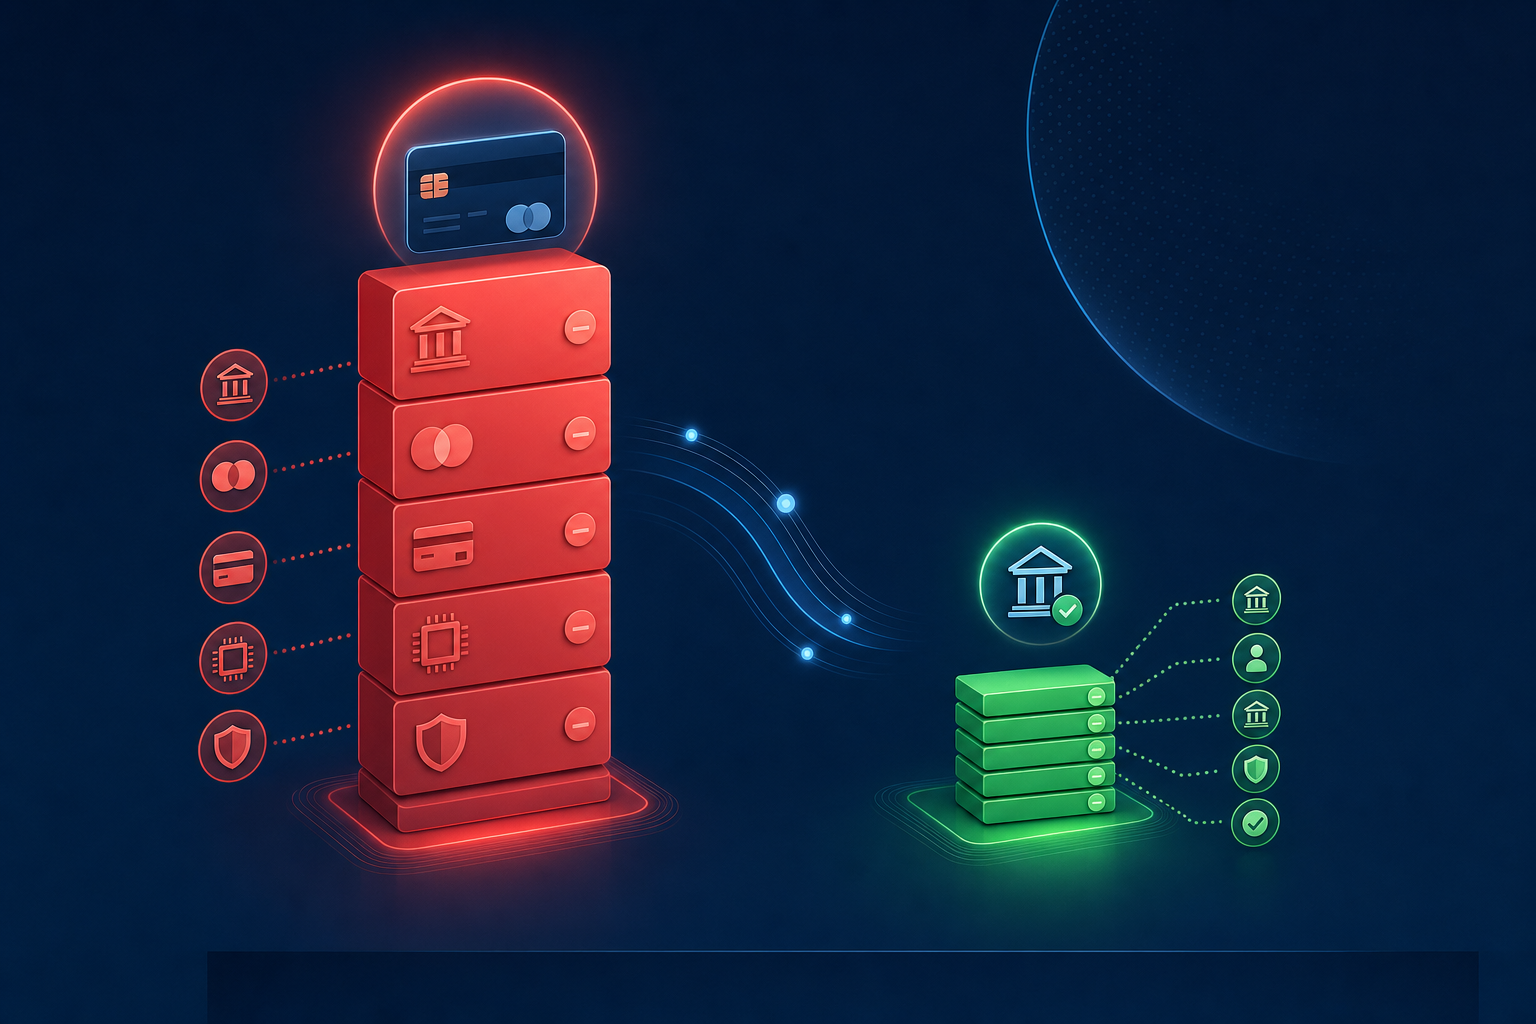
Nel momento in cui Lei costruisce SNBL sui circuiti carte, paga l'interchange e le scheme fee due volte su ogni piano abbandonato — e l'abbandono è il caso dominante.
I circuiti A2A non hanno questo problema. I pagamenti ricorrenti variabili e Pay-By-Bank raccolgono per pochi centesimi, senza interchange, senza scheme fee e senza chargeback.
3. Dove SNBL funziona davvero
Quattro condizioni rendono l'economia sostenibile:
- Integrato, non autonomo. Non spenda denaro in marketing per acquisire risparmiatori uno alla volta. Lo metta al checkout di merchant che hanno già il cliente. Le startup fallite sostenevano la struttura di costi di un'intera azienda per guadagnare commissioni esigue; i conti non avevano mai avuto una possibilità.
- Pagamenti da conto a conto, anziché carte. L'open banking — e sempre più i pagamenti ricorrenti variabili e dinamici — raccoglie per pochi centesimi, senza interchange, senza commissione di circuito e senza chargeback. Questo unico cambiamento rende l'economia sostenibile.
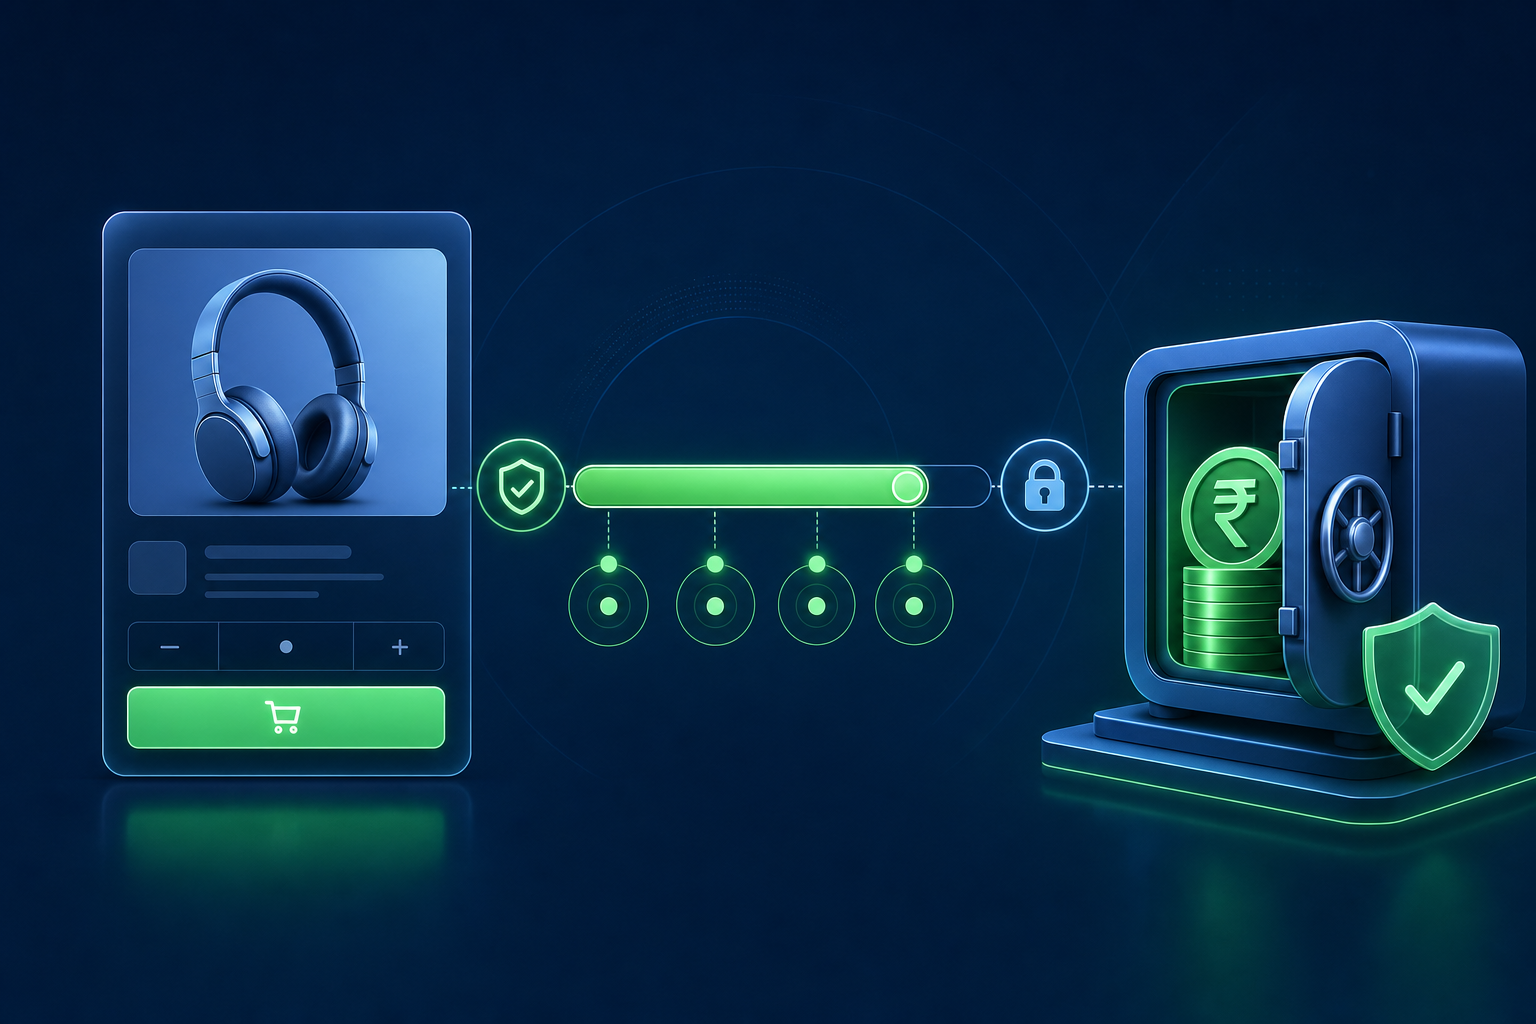
- Con fondi salvaguardati da una piattaforma autorizzata, non dall’esercente. Il denaro dell'acquirente dovrebbe rimanere come fondi cliente protetti fino al completamento dell'acquisto — così il fallimento di un esercente non tocca mai i risparmi dell'acquirente, e i rimborsi sono sempre puliti. Nel momento in cui il denaro resta presso l’esercente, Lei ha ricreato il problema del prepagamento di cui si preoccupano i regolatori.
- Sviluppato da chi dispone già dell’infrastruttura di pagamento. Se la licenza, i conti, la base merchant e il settlement esistono già, SNBL diventa una funzionalità a basso costo — non un'azienda che deve conquistare il mondo solo per sopravvivere.
Quest'ultimo punto è quello che le startup fallite non hanno mai avuto.
4. La versione che vale la pena costruire
È la combinazione che stiamo valutando in Cost+: la nostra orchestrazione, le partnership BaaS e la rete di esercenti, unite ai circuiti di pagamento da conto a conto che i fornitori di open banking stanno introducendo in Europa. Un’opzione SNBL integrata, basata su A2A, con fondi tutelati e un’infrastruttura già disponibile.
Con BNPL che entra completamente nella regolamentazione FCA a luglio 2026 e CCD2 che lo porta nel quadro creditizio UE a novembre dello stesso anno, l'alternativa senza credito sta per diventare molto più attraente. Gli esercenti sosterranno costi di licenza, controlli di affordability e requisiti di capitale per i prodotti di credito. SNBL — fatto correttamente — non ne ha nessuno.
L’idea non era il problema. Lo era l’infrastruttura.
5. Cosa ci ha davvero detto il mercato
La chiusura di Monkee, SparaPay e Savrr non dimostra che Save Now, Buy Later fosse un’idea sbagliata. Mostra quanto contino i costi per transazione e l’infrastruttura di pagamento.
Se Lei addebita le carte cinque volte per raccogliere €2.000 in risparmi, poi rimborsa tre di quegli addebiti quando il cliente cambia idea, ha già perso più in commissioni di elaborazione di quanto la maggior parte delle commissioni SNBL possa mai coprire. Lo faccia su scala, con una struttura di costi autonoma, e sta costruendo una macchina che trasforma il venture capital in interchange.
Costruisca lo stesso prodotto su circuiti A2A, integrato al checkout, con fondi salvaguardati e un'infrastruttura che già possiede? Ora i conti appaiono molto diversi.
Se Lei è un esercente che perde il cliente "ci penserò" a favore di BNPL — o ha osservato lo spazio SNBL e lo ha archiviato — vorremmo sentire la Sua opinione. Vale la pena costruire correttamente la versione senza credito del "compra dopo", o il mercato ha già votato? Ci contatti o esplori come un'infrastruttura di pagamento trasparente cambia ciò che è possibile con il nostro calcolatore delle commissioni.